急な事業資金が必要になったら?経営者・役員・自営業者200人の資金調達意識を調査(アップス調べ)
https://ups-ff.com/ 法人・個人事業主向けのビジネスローンを手がける株式会社アップスが、急な資金需要を想定した場面や、資金を用意するまでの期間、調達方法を選ぶ際の重視点を調査
事業を続けていくうえでは、売上や支出がいつも予定どおりに動くとは限りません。取引先からの入金が遅れたり、設備の修理が必要になったりと、思いがけない出来事によって、急にまとまった資金が必要になることもあります。普段は問題なく事業を運営できていても、予期しない支出への対応に頭を悩ませる場面はあるでしょう。
こうした資金面の問題に備えるには、日頃から収支や手元の資金を把握しておくことが大切です。一方で、いざ資金を用意するとなると、必要な金額や支払期限、利用できる調達方法など、考えなければならないことも少なくありません。どのような状況を想定し、何を優先して備えておくべきかは、事業の規模や内容によっても異なるでしょう。
そこで、法人・個人事業主向けのビジネスローンを手がける株式会社アップス(https://ups-ff.com/)は、30~69歳の経営者・役員・自営業者200人を対象に、急な事業資金に関するアンケートを実施しました。本調査では、予定外の支出や入金遅れなどによって急に資金が必要になった場合を想定し、資金需要が生じる場面や、資金を用意するまでに許容できる期間、調達方法を選ぶ際に重視したいことについて調査しています。
現在事業を経営している方はもちろん、今後の事業運営に向けて資金面の備えを考えている方にとっても、急な資金需要への対応や資金調達の選択肢を検討する際の参考にしていただければ幸いです。
◆目次
調査1:急に事業資金が必要になる場面・用途として想定しやすいもの
調査2:急な事業資金が必要だと分かってから、資金を用意できるまでの許容期間
調査3:急な事業資金を用意する方法を選ぶ際に最も重視したいこと
まとめ:急な事業資金に備えるには、必要額と調達条件の確認が大切
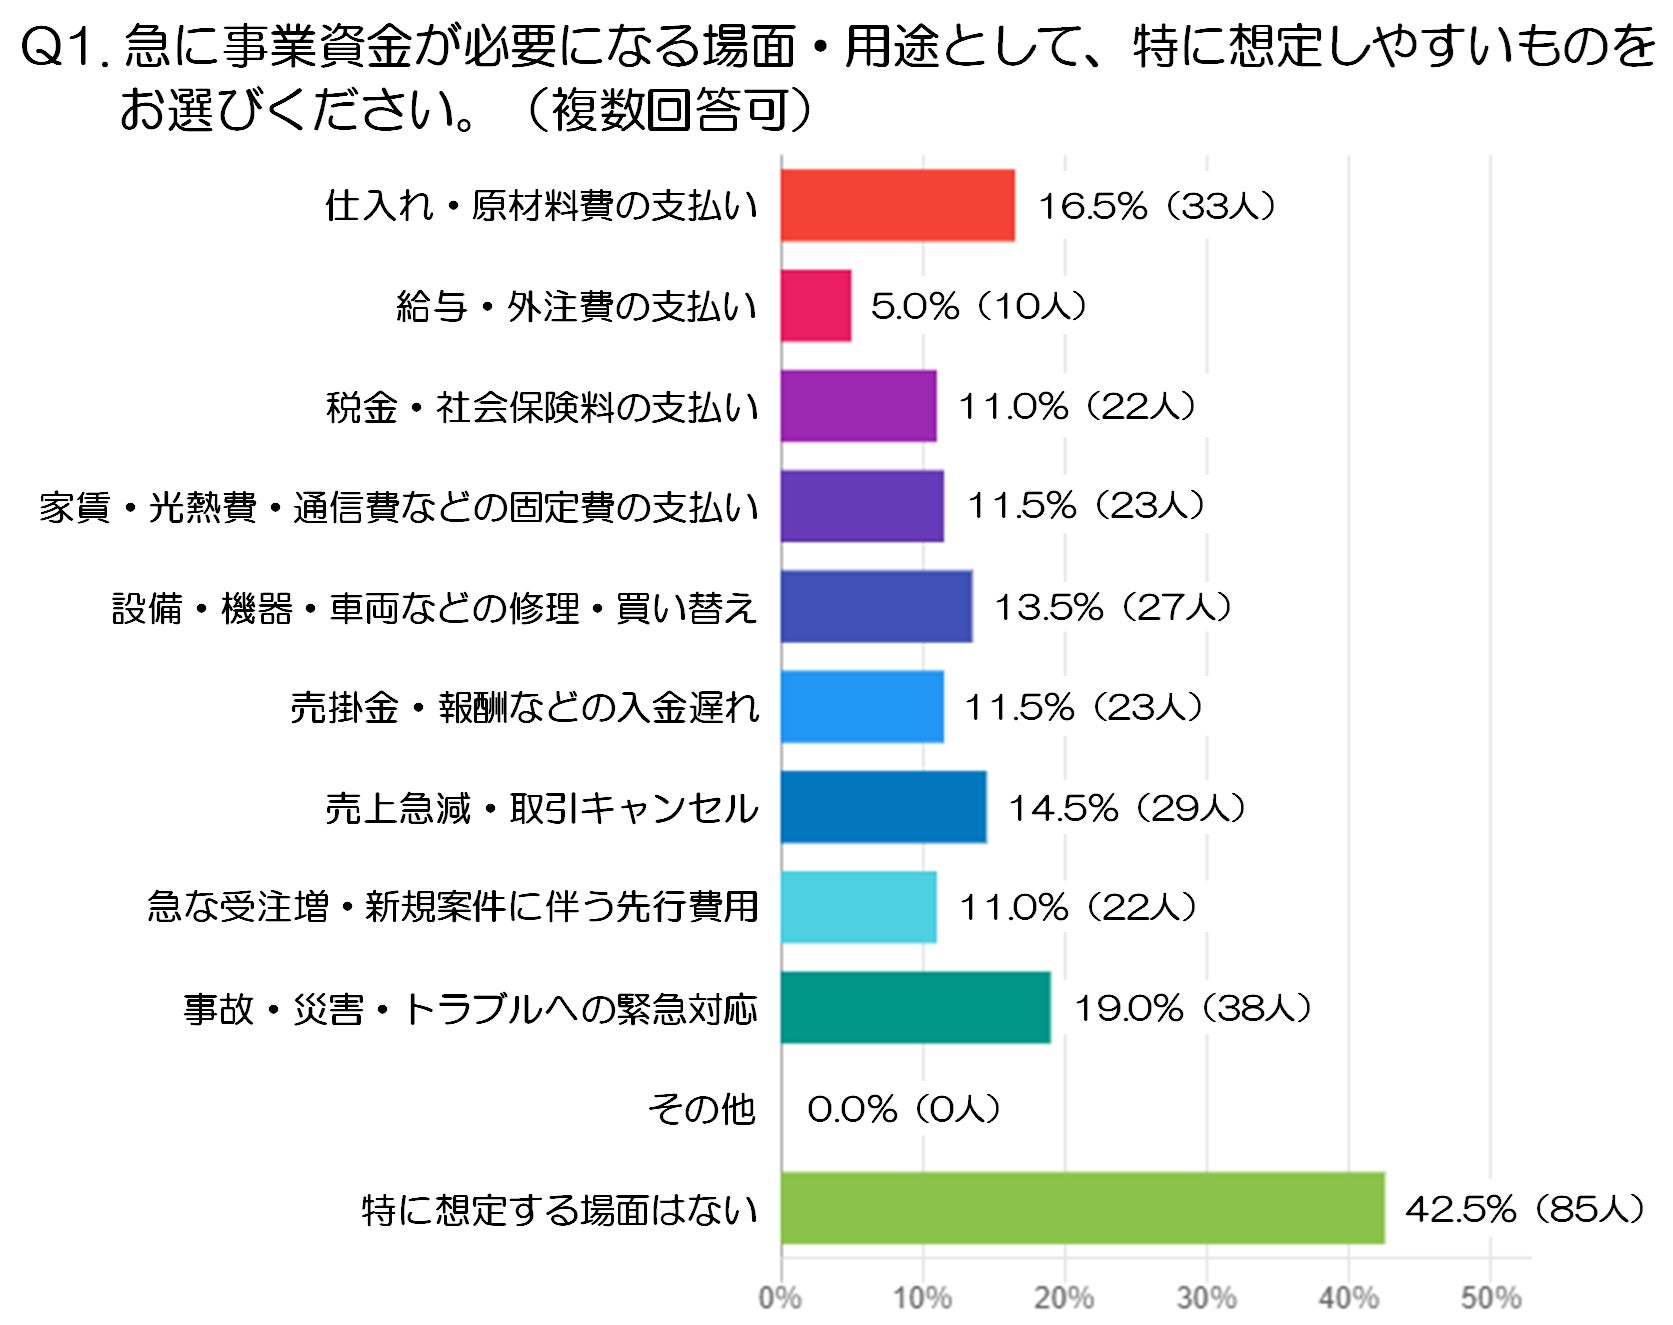
Q1.急に事業資金が必要になる場面・用途として、特に想定しやすいものをお選びください。(複数回答可:注1)
-
具体的な場面として最も多かったのは「事故・災害・トラブルへの緊急対応」で、19.0%(38人)でした。こうした事態は事前に予測しにくく、発生した場合には復旧や問題解決のために予定外の支出が必要になることもあります。予期しないトラブルへの対応が、急な資金需要として意識されているようです。
-
次いで多かったのは「仕入れ・原材料費の支払い」で、16.5%(33人)でした。事業を継続するために必要な仕入れや原材料の確保は、支払いを簡単に先延ばしにできない場合もあります。必要な時期に資金を用意できるかどうかが、事業運営上の課題として捉えられていることがうかがえます。
-
また、「売上急減・取引キャンセル」は14.5%(29人)でした。予定していた売上が得られなくなった場合でも、事業に必要な支払いは続くため、収入が見込みを下回ることによる資金不足も想定されているようです。
-
続いて、「設備・機器・車両などの修理・買い替え」が13.5%(27人)となりました。事業に欠かせない設備や機器に不具合が生じた場合、業務への影響を抑えるために早急な対応が求められることもあります。突然の修理費用や買い替え費用も、資金が必要になる場面の一つとして挙げられています。
-
そのほか、「家賃・光熱費・通信費などの固定費の支払い」と「売掛金・報酬などの入金遅れ」はそれぞれ11.5%(23人)、「税金・社会保険料の支払い」と「急な受注増・新規案件に伴う先行費用」はそれぞれ11.0%(22人)、「給与・外注費の支払い」は5.0%(10人)でした。毎月の固定費や税金などの支払いに加え、入金のタイミングが遅れたり、新たな仕事に先立って費用が発生したりすることも、資金繰りに影響する可能性があります。売上の減少だけでなく、入金と支払いのタイミングによっても急な資金需要が生じ得ることがうかがえます。
-
なお、回答全体で最も多かったのは「特に想定する場面はない」の42.5%(85人)で、「その他」は0.0%(0人)でした。
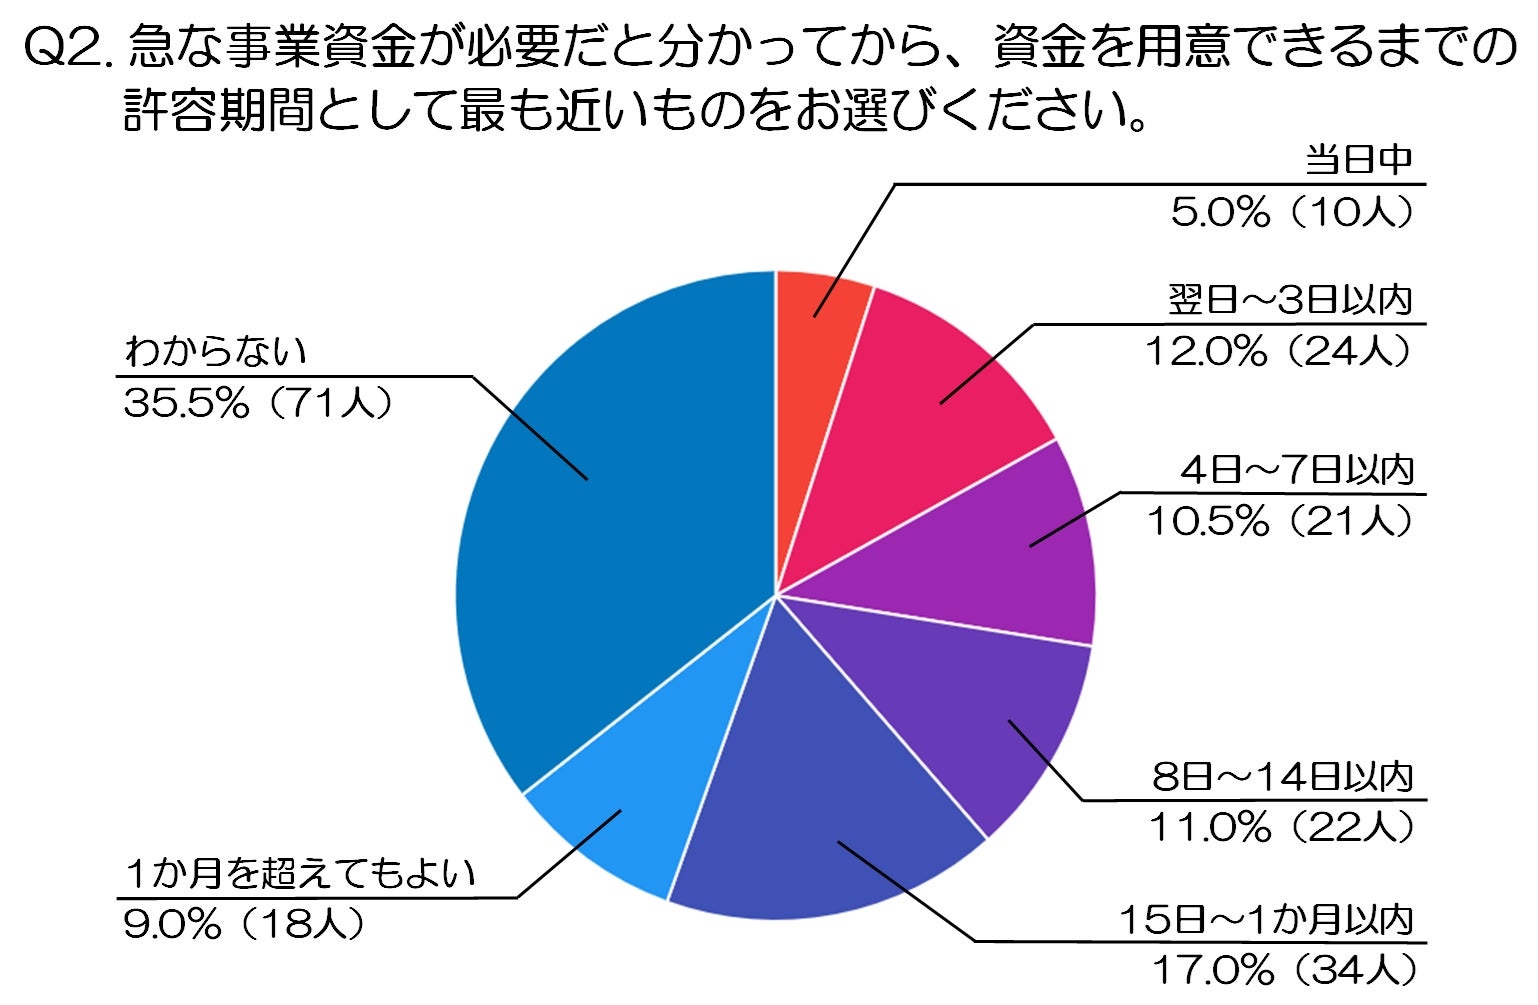
Q2.急な事業資金が必要だと分かってから、資金を用意できるまでの許容期間として最も近いものをお選びください。
-
具体的な期間を挙げた回答の中で最も多かったのは「15日~1か月以内」で、17.0%(34人)でした。急に事業資金が必要になった場合でも、必ずしも即日や数日以内の対応を求めるわけではなく、数週間程度の期間を見込んで資金を準備することを想定している人もいるようです。
-
次いで多かったのは「翌日~3日以内」の12.0%(24人)でした。予定外の支出や入金遅れに対応する際には、数日以内に資金を用意できるかどうかが重要になる場面も考えられます。短期間での資金確保を意識している人も一定数いることがうかがえます。
-
また、「8日~14日以内」は11.0%(22人)、「4日~7日以内」は10.5%(21人)でした。1週間前後から2週間程度の期間を許容範囲とする人も見られ、資金を用意するまでに求めるスピードには違いがあるようです。
-
一方、「1か月を超えてもよい」は9.0%(18人)、「当日中」は5.0%(10人)でした。ある程度の準備期間を想定する人がいる一方で、必要になったその日のうちに資金を確保したいと考える人もおり、許容できる期間には幅があることが分かります。
-
なお、全体で最も多かった回答は「わからない」で、35.5%(71人)でした。必要な資金額や支払期限などが具体的に決まっていない段階では、どの程度の期間まで待てるのかを判断しにくい面もあると考えられます。
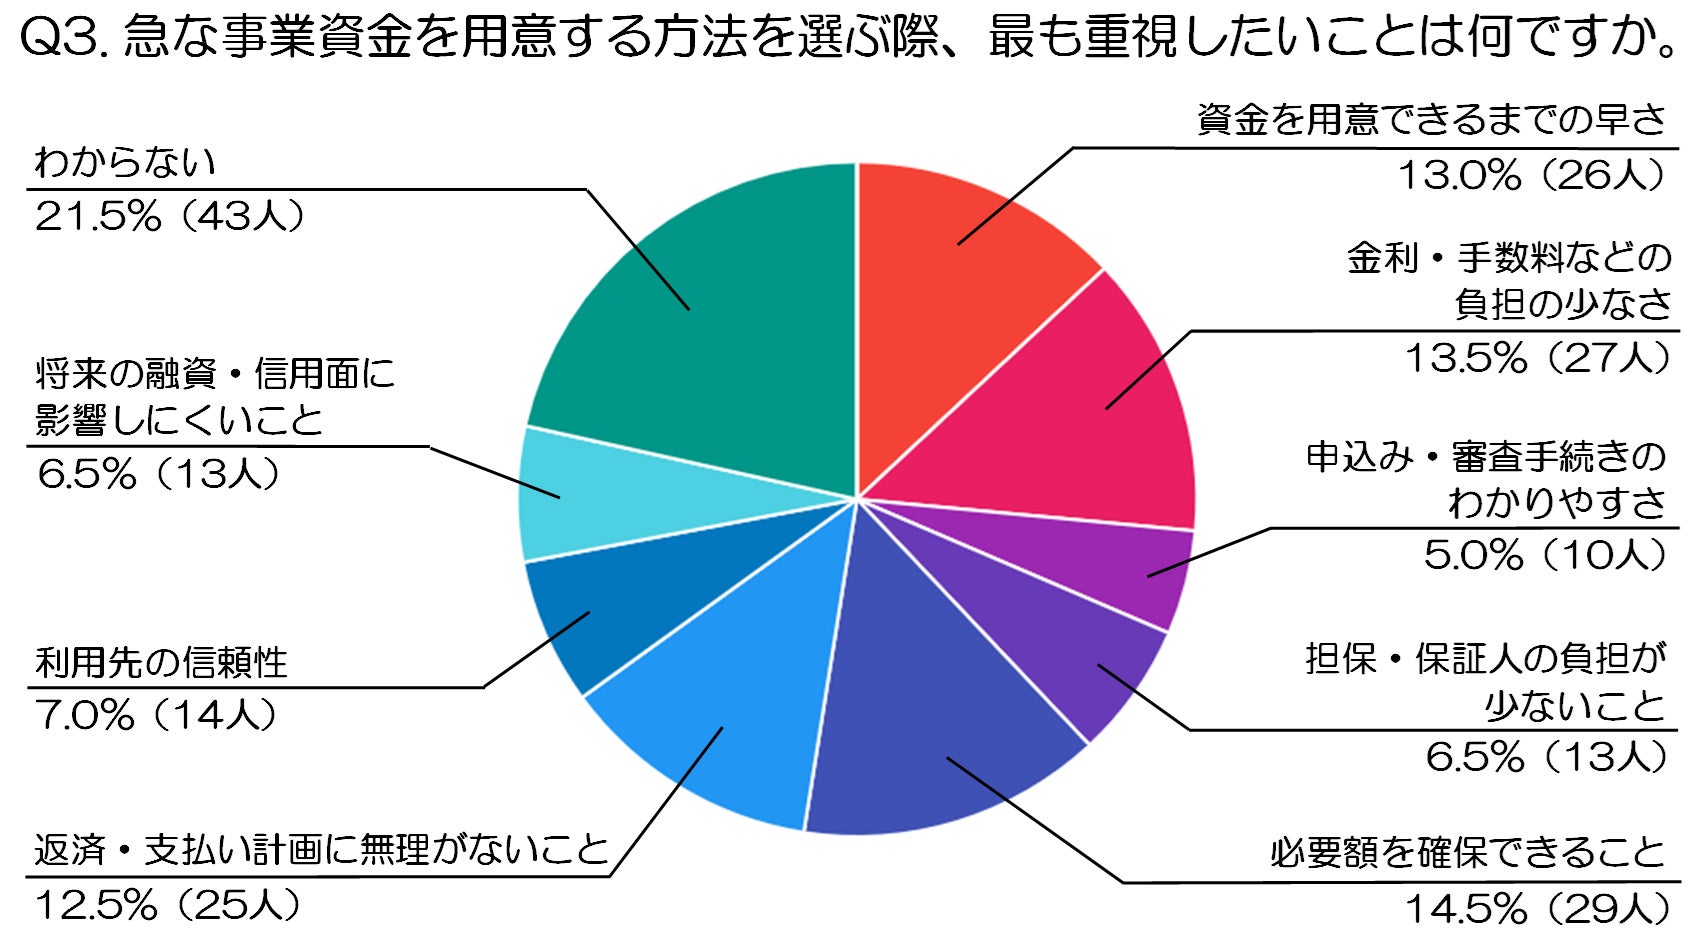
Q3.急な事業資金を用意する方法を選ぶ際、最も重視したいことは何ですか。
-
具体的な項目の中で最も多かったのは「必要額を確保できること」で、14.5%(29人)でした。急な支払いに対応するためには、資金を早く用意できても、必要な金額に届かなければ十分な対応が難しくなる場合があります。そのため、資金調達の方法を選ぶ際には、不足する資金をしっかり補えるかどうかが重視されているようです。
-
次いで多かったのは「金利・手数料などの負担の少なさ」で、13.5%(27人)でした。一時的な資金不足を補うために資金を調達しても、その費用負担が大きければ、その後の事業運営に影響する可能性があります。目先の資金確保だけでなく、調達にかかるコストをできるだけ抑えたいという意識がうかがえます。
-
また、「資金を用意できるまでの早さ」は13.0%(26人)でした。予定外の支出や入金遅れが発生した場合、支払期限までに必要な資金を確保できるかが重要になります。特に対応を急ぐ場面では、資金調達にかかる時間が判断を左右する要素になっていると考えられます。
-
続いて、「返済・支払い計画に無理がないこと」は12.5%(25人)でした。急な資金需要に対応できたとしても、その後の返済や支払いが負担になってしまっては、事業の資金繰りに影響しかねません。資金を確保することだけでなく、無理なく返済・支払いを続けられるかまで考えて方法を選びたい人もいるようです。
-
そのほか、「利用先の信頼性」は7.0%(14人)、「担保・保証人の負担が少ないこと」と「将来の融資・信用面に影響しにくいこと」はそれぞれ6.5%(13人)、「申込み・審査手続きのわかりやすさ」は5.0%(10人)でした。資金調達先の信頼性や手続きの負担に加え、将来の資金調達への影響なども、選択時に考慮したい条件として挙げられています。
-
なお、全体で最も多かった回答は「わからない」の21.5%(43人)でした。急な資金需要を想定していても、必要な金額や支払期限などの状況によって優先すべき条件が変わるため、何を最も重視するか判断しにくい面もあると考えられます。
まとめ:急な事業資金に備えるには、必要額と調達条件の確認が大切
今回の調査から、急に事業資金が必要になる場面は、事故や災害などの予期しないトラブルだけでなく、日々の支払いや売上の変動など、事業運営のさまざまな場面で想定されていることが分かりました。一方で、具体的な場面を思い浮かべにくい人も多く、普段の事業運営の中では、いつ、どのような理由で資金が必要になるのかを予測しにくい面もあるようです。
また、資金を用意するまでに許容できる期間にも違いが見られました。数日以内の確保を想定する人がいる一方で、ある程度の準備期間を見込む人もいます。急な資金需要といっても、必要になる金額や支払期限、手元の資金状況などによって、求められる対応の早さは異なると考えられます。
資金調達の方法を選ぶ際に重視する点も、必要な金額を確保できることや、金利・手数料の負担、調達までのスピード、返済計画などに分かれていました。急いで資金を確保したい場合でも、調達にかかる費用やその後の返済が事業運営の負担にならないかを確認することが大切です。目先の資金不足を補うだけでなく、その後の資金繰りまで考えて判断する必要があるでしょう。
予期しない資金需要に備えるには、日頃から入金や支払いの予定、手元資金の状況を把握しておくことが重要です。また、必要になってから慌てて調べるのではなく、事前に資金調達の方法や利用条件を確認しておくことも、いざというときの選択肢を広げることにつながります。資金が必要になる時期と金額を整理し、費用や返済条件を比較しながら、事業の状況に合った方法を検討することが大切です。
ビジネスローンの「アップス」では、法人・個人事業主の方を対象に、運転資金やつなぎ資金、設備資金など、事業資金に関するご相談を承っています。少額の資金需要からまとまった資金の調達まで、さまざまなニーズに対応する融資商品をご用意し、事業の状況に応じた資金調達をサポートしています。急な資金需要への備えや、事業資金の調達方法を検討している方は、ぜひ公式サイトをご覧ください。
調査概要
調査日:2026年10月15日
調査対象地域:全国
調査主体:株式会社アップス
調査サービス: Freeasy
調査方法: オンラインアンケート調査
調査対象・人数:30~69歳の経営者・役員・自営業者200名
調査テーマ:急な事業資金が必要になる場面と重視点に関する意識調査
※本調査では、「今後、ご自身が関わる事業で、予定外の支出や入金遅れなどにより、急に資金が必要になった場合を想定してお答えください。」という事前説明を行っています。
<<調査結果の利用条件>>
-
情報の出典元として「法人・個人事業主向けの事業資金調達を支援する株式会社アップス」を明記してください。
-
ウェブサイトで使用する場合は、出典元として、下記リンクを設置してください。
URL:
アップスについて
アップスは、株式会社アップスが運営する、法人・個人事業主向けのビジネスローンサービスです。兵庫県神戸市に本社を構え、東京にも営業拠点を設置。運転資金やつなぎ資金、設備投資など、事業運営に必要な資金の調達をサポートしています。少額融資から不動産担保による大型融資まで、幅広い資金ニーズに対応しています。
「急な支払いに対応するための資金が必要」「銀行融資の審査に不安がある」「まとまった事業資金を確保したい」といったお悩みも、まずはお気軽にご相談ください。当社では、決算書などの数字だけで判断するのではなく、事業の状況や今後の見通しなども確認しながら、資金調達の方法をご提案しています。
私たちアップスは、経営者や個人事業主の皆様が資金面の不安を抱えたときに、相談しやすい存在であることを大切にしています。迅速な審査対応に加え、事業規模や資金使途に合わせた融資商品、無理のない返済計画のご提案を通じて、お客様の事業の継続と成長を支えてまいります。
Point(1)少額から大型資金まで対応する「多彩なビジネスローン」
アップスでは、事業に必要な資金の規模や用途に合わせて、複数の融資商品をご用意しています。少額の資金需要には「トライアル30」や「スモール50・スモール99」、150万円から1,000万円までのまとまった資金需要には「スタンダード」など、状況に応じてご検討いただけます。
また、不動産を活用した資金調達を希望される方に向けて、不動産担保融資にも対応しています。こちらは150万円から2億円までの融資を取り扱っており、条件によっては2億円を超える金額についてもご相談いただけます。少額の運転資金から事業拡大に向けた設備投資まで、幅広い資金調達をサポートできることが当社の強みです。
Point(2)急な資金需要にも対応する「スピード審査と来店不要の手続き」
事業資金が急に必要になった場合、資金を調達できるまでの時間が事業運営に大きく関わることがあります。アップスでは、これまでに培ってきた審査ノウハウを生かし、最短即日審査・翌日融資が可能な体制を整えています。お急ぎの案件についても、事業の状況や必要な金額などを伺いながら、迅速な対応に努めています。
また、お申込みから融資実行まで、店舗へのご来店は不要です。お電話などでのヒアリングや、担当者による事業内容の確認を経て、審査・融資手続きを進めます。日々の業務で忙しい経営者や個人事業主の方にも、できるだけ負担をかけずにご利用いただける体制を整えています。
※融資実行までの期間は、審査状況や必要書類、申込条件などによって異なります。
Point(3)事業の状況に寄り添う「柔軟な審査と返済サポート」
アップスでは、決算内容や事業年数だけでなく、売上や資産、借入状況、事業の継続性などを総合的に確認する独自の審査を行っています。赤字決算や創業から間もない事業についても、現在の事業状況や今後の見通しを踏まえて審査するため、ほかの金融機関で希望する融資を受けられなかった場合にもご相談いただけます。
さらに、資金調達後の負担にも配慮し、取扱商品に応じて元利均等返済や元金均等返済、元金据置返済などの返済方法をご用意しています。融資実行手数料や繰上返済手数料などについても、商品ごとの条件に基づいて対応しています。必要な資金を用意することだけでなく、その後の資金繰りや返済計画も大切にし、お客様の事業に合った資金調達をサポートいたします。
※融資には所定の審査があり、審査結果によってはご希望に添えない場合があります。担保・保証人の要否、返済方式、各種費用などは商品によって異なります。
株式会社アップス 概要
商号:株式会社アップス
代表取締役:平山 碩憲
設立:2009年8月24日(平成21年8月24日)
資本金:6,000万円
本社所在地:〒651-0097 兵庫県神戸市中央区布引町1丁目1番8号 新神戸SOUTHERNビル
本社電話番号:078-231-1681
営業拠点:神戸・東京
事業内容:法人・個人事業主向けの事業資金融資業務
貸金業者登録番号:近畿財務局長(6)第00812号
登録有効期間:2024年12月23日~2027年12月22日
加盟団体:日本貸金業協会(会員番号:第005565号)
加盟信用情報機関:株式会社日本信用情報機構(会員番号:第05905号)
公式サイト:https://ups-ff.com/
主な取扱商品・貸付条件
トライアル30:融資金額30万円/実質年率10.0%/返済期間1年(12回)
スモール50・スモール99:融資金額50万円~100万円未満/実質年率18.0%/返済期間4年以内(48回以内)
スタンダード:融資金額150万円~1,000万円/実質年率15.0%/返済期間4年以内(48回以内)
不動産担保融資:融資金額150万円~2億円(2億円超も条件により応相談)/実質年率7.0%~12.0%/返済期間・方式は契約内容による
※いずれも融資には所定の審査があります。遅延損害金は年20.0%です。担保・保証人の条件、返済方式、返済期間、契約時の費用などは商品により異なります。無担保商品も、法人の場合は代表者の個人保証が原則必要です。詳細は公式サイトの貸付条件をご確認ください。
貸付条件を確認し、借りすぎに注意しましょう。ご利用は計画的に。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- クレジットカード・ローンマーケティング・リサーチ
- 関連リンク
- https://ups-ff.com/
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます