相次ぐ企業の情報漏洩、サイバー保険は必要か?経営リスクとして考える企業の新たな備え
サイバー攻撃による情報漏洩・事業停止・損害賠償リスクに備える。保険代理店NextFrontierが企業に求められる対策を解説
株式会社NextFrontier(本社:大阪府大阪市、代表取締役:中川知起)は、近年相次ぐ企業へのサイバー攻撃や情報漏洩を背景に、企業が直面する経営リスクと、その備えの一つである「サイバー保険」について解説します。
サイバー攻撃による被害は、顧客情報や機密情報の漏洩だけにとどまりません。システムの停止による営業機会の損失、取引先への影響、事故対応費用、損害賠償など、企業経営にさまざまな影響を及ぼす可能性があります。
こうしたリスクは大企業だけの問題ではなく、中小企業にとっても重要な経営課題です。
本リリースでは、公的機関が公表するサイバーセキュリティ関連情報をもとに、企業が知っておくべきリスクと、サイバー保険による備えについてわかりやすく紹介します。
企業を狙うサイバー攻撃が深刻化。2026年上半期のランサムウェア被害は123件
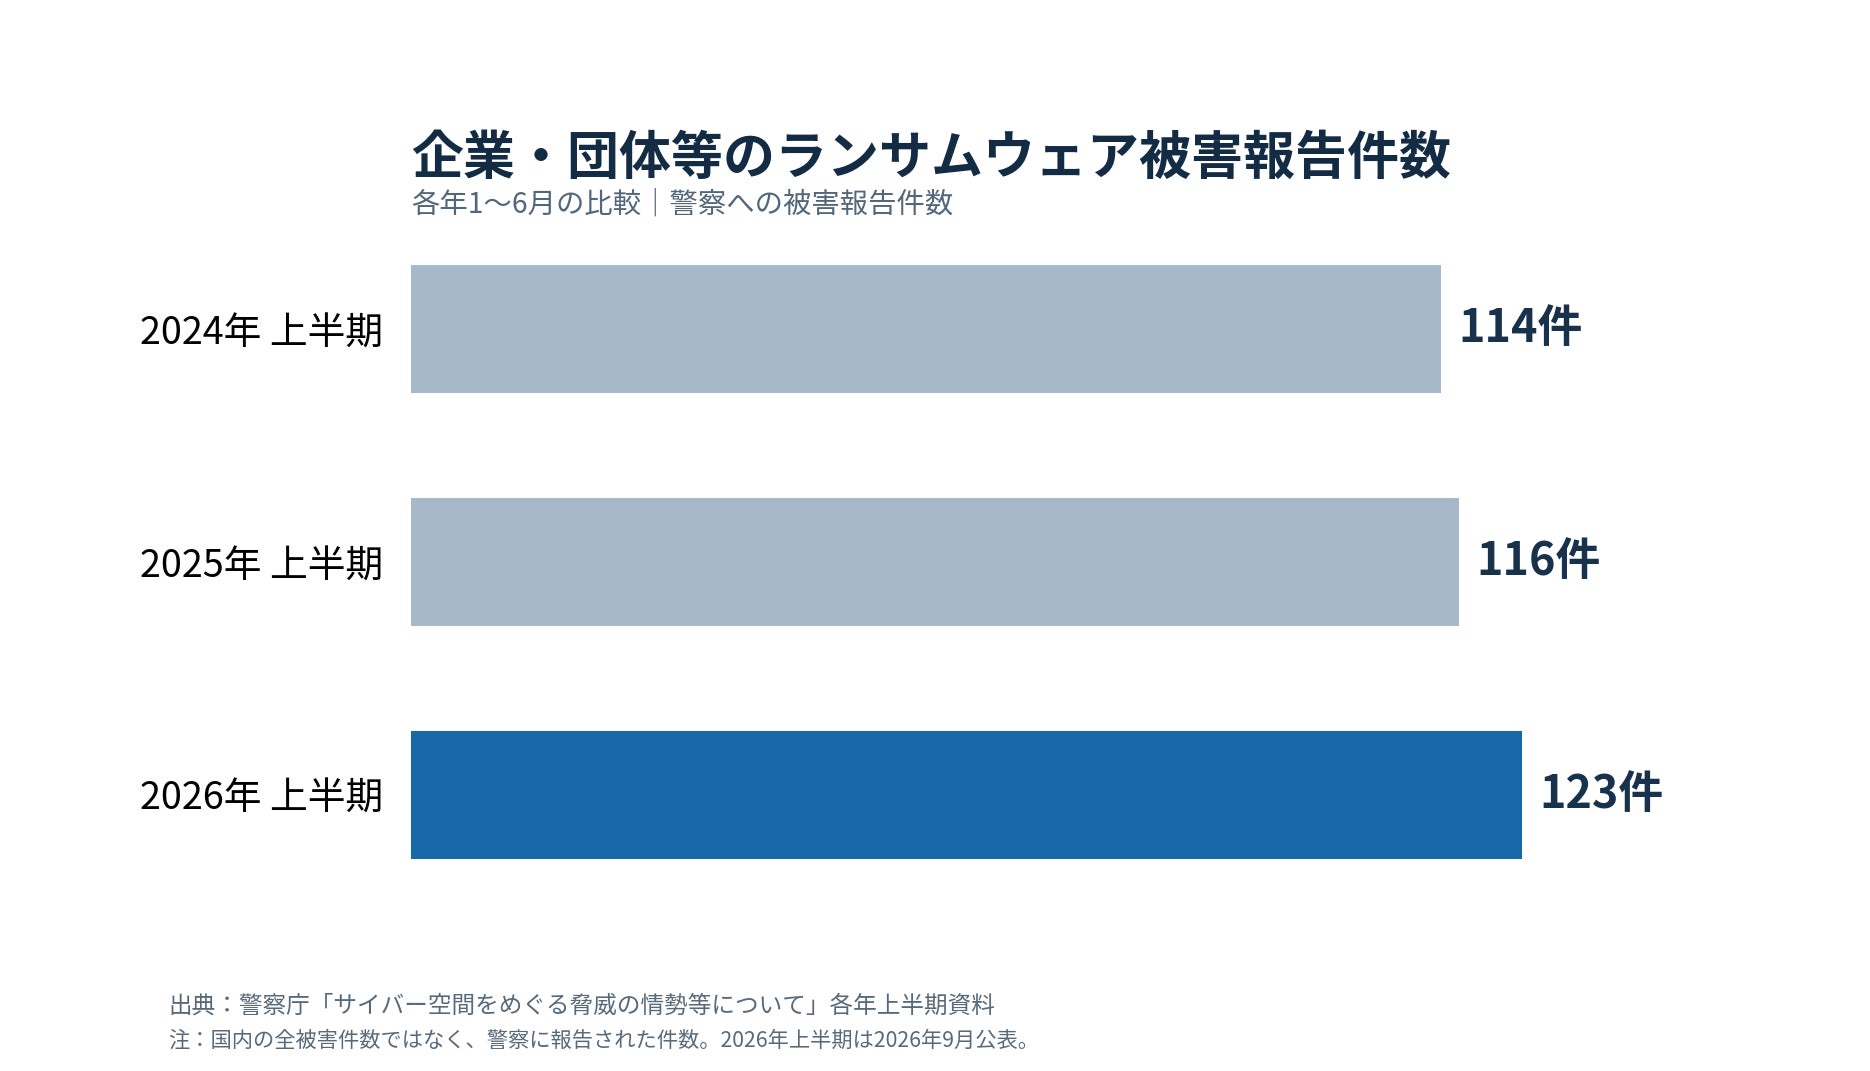
警察庁の公表資料によると、2026年上半期における国内の企業・団体等からのランサムウェア被害報告件数は123件に上り、2020年下半期以降の半期別集計で最多となりました。
ランサムウェアとは、企業のシステムやデータを暗号化するなどして、復旧と引き換えに金銭を要求するサイバー攻撃の一種です。近年では、機密情報を盗み出したうえで、その公開をちらつかせて金銭を要求する「二重恐喝」と呼ばれる手口も確認されています。
また、独立行政法人情報処理推進機構(IPA)が2026年1月29日に公表した「情報セキュリティ10大脅威 2026」では、組織向け脅威の第1位に「ランサム攻撃による被害」が選ばれました。同項目は11年連続で10大脅威に選出されています。
サイバー攻撃は、情報システム部門だけで対処すべき問題ではありません。事業の継続や顧客・取引先からの信頼にも影響する、企業全体の経営課題となっています。
【出典】
・警察庁「令和8年上半期におけるサイバー空間をめぐる脅威の情勢等について」
https://www.npa.go.jp/publications/statistics/cybersecurity/index.html
・IPA「情報セキュリティ10大脅威 2026」(2026年1月29日公表)
https://www.ipa.go.jp/security/10threats/10threats2026.html
情報漏洩だけではない。サイバー攻撃が企業経営に与える5つのリスク
サイバー攻撃による被害は、個人情報や機密情報の流出だけではありません。企業の規模や業種を問わず、事業継続や財務状況、社会的信用に影響を及ぼす可能性があります。
特に企業が注意すべきリスクとして、次の5つが挙げられます。
① 情報漏洩による損害賠償リスク
顧客情報や取引先の機密情報が漏洩した場合、被害者への対応や損害賠償などが必要になる可能性があります。漏洩した情報の種類や被害規模によっては、多額の費用が発生することも考えられます。
② システム停止による売上・利益の減少
基幹システムや予約システム、ECサイトなどが停止すると、受注や販売、サービス提供ができなくなるおそれがあります。復旧までの期間が長引けば、事業活動への影響も大きくなります。
③ 原因調査・システム復旧にかかる費用
サイバー攻撃が発生した際には、被害範囲の特定、専門家による原因調査、データやシステムの復旧などに費用が発生する場合があります。
④ 顧客・取引先からの信用低下
情報漏洩やシステム障害が発生すると、顧客や取引先からの信頼が損なわれる可能性があります。新規取引の減少や既存契約の見直しなど、長期的な影響につながることもあります。
⑤ 取引先やサプライチェーンへの影響
自社のシステム障害が取引先の業務に影響したり、取引先を経由した攻撃によって被害が広がったりする可能性もあります。サイバーリスクは、一企業だけで完結する問題ではありません。
こうしたリスクを踏まえ、企業にはサイバー攻撃を防ぐためのセキュリティ対策に加え、万が一被害が発生した場合の対応体制や資金面での備えも求められています。
サイバー保険とは?企業を守る3つの主な補償
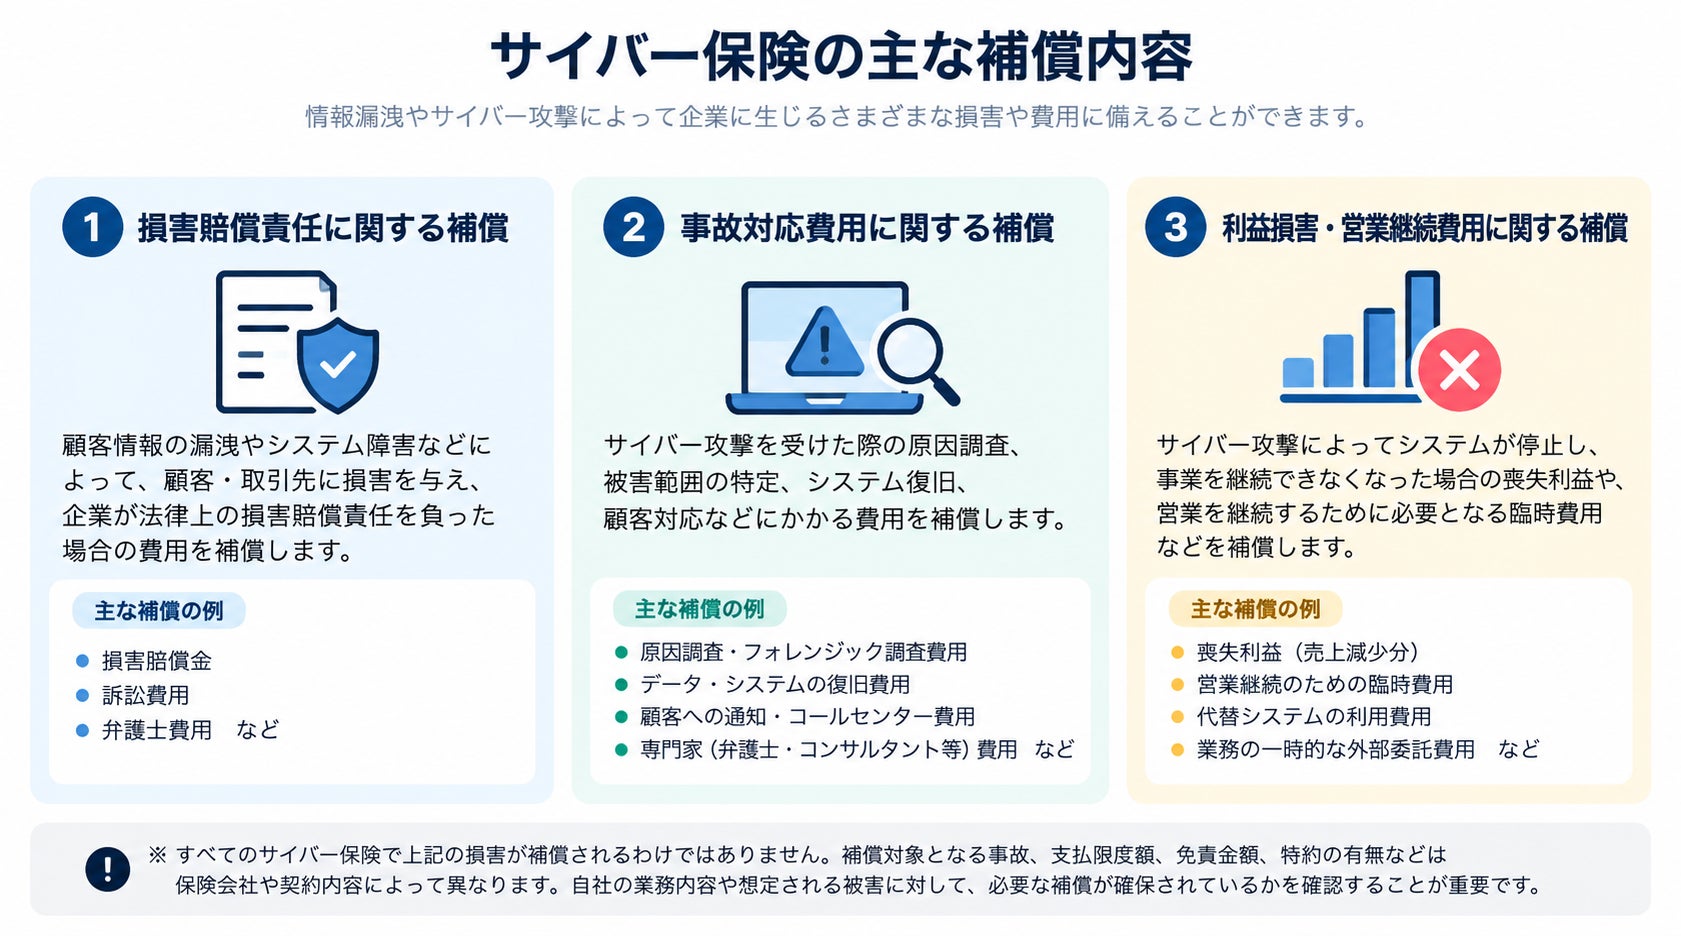
サイバー保険とは、情報漏洩やサイバー攻撃などによって企業に生じる損害や事故対応費用に備えるための保険です。
一般的なサイバー保険では、主に次の3つの補償が用意されています。
① 損害賠償責任に関する補償
顧客情報の漏洩やシステム障害などによって、顧客・取引先に損害を与え、企業が法律上の損害賠償責任を負った場合の賠償金や訴訟費用などに備える補償です。
② 事故対応費用に関する補償
サイバー攻撃を受けた際の原因調査、被害範囲の特定、システム復旧、弁護士への相談、顧客対応などにかかる費用に備える補償です。
③ 利益損害・営業継続費用に関する補償
サイバー攻撃によってシステムが停止し、事業を継続できなくなった場合の喪失利益や、営業を継続するために必要となる臨時費用などに備える補償です。
ただし、すべてのサイバー保険で上記の損害が補償されるわけではありません。補償対象となる事故、支払限度額、免責金額、特約の有無などは保険会社や契約内容によって異なります。
企業がサイバー保険を検討する際には、保険料だけでなく、自社の業務内容や想定される被害に対して、必要な補償が確保されているかを確認することが重要です。
サイバー保険が必要な企業とは?中小企業も例外ではない
サイバー攻撃への備えは、大企業だけの課題ではありません。顧客情報を管理する企業や、インターネットを利用して事業を行う企業であれば、規模にかかわらずサイバーリスクを抱えています。
特に、次のような企業では、サイバー保険の必要性を検討することが重要です。
① 顧客の個人情報を大量に取り扱う企業
小売業、医療・介護、教育、サービス業など、顧客情報を管理する企業では、情報漏洩が発生した際の調査費用や顧客対応、損害賠償などが経営上の負担となる可能性があります。
② ECサイトや予約システムなどを運営する企業
オンラインでの販売や予約に依存している場合、システム障害による売上減少や復旧費用が大きなリスクとなります。
③ 取引先の機密情報を取り扱う企業
製造業、IT関連企業、業務委託先などでは、自社への攻撃が取引先にも影響する可能性があります。サプライチェーン全体のセキュリティ対策が求められています。
④ 専任の情報システム担当者がいない中小企業
セキュリティ対策や事故対応に十分な人員を確保できない企業では、万が一の際に外部専門家による調査や復旧支援が必要になることも考えられます。
IPAは2026年3月に「中小企業の情報セキュリティ対策ガイドライン」第4.0版を公開し、中小企業自身の対策に加えて、サプライチェーン全体のリスクを踏まえた対応の重要性を示しています。
もっとも、すべての企業に同じ保険が必要というわけではありません。まずは自社が保有する情報、システムへの依存度、事故発生時の損失規模を整理し、セキュリティ対策と保険による備えを組み合わせて検討することが大切です。
【出典】
・IPA「中小企業の情報セキュリティ対策ガイドライン」第4.0版(2026年3月27日公開)
https://www.ipa.go.jp/security/guide/sme/about.html
サイバー保険を選ぶ際に確認したい5つのポイント
サイバー保険は、保険会社や商品によって補償内容や保険料が異なります。企業が加入を検討する際には、以下の5つのポイントを確認することが重要です。
① 自社に必要な補償が含まれているか
情報漏洩による損害賠償だけでなく、事故原因の調査費用、システム復旧費用、事業停止による利益損害など、自社にとって重要なリスクが補償対象となっているかを確認します。
② 支払限度額と免責金額は適切か
補償される金額には上限が設けられている場合があります。また、損害の一部を企業自身が負担する免責金額にも注意が必要です。
③ 事故発生時のサポート体制は十分か
サイバー攻撃が発生した際、専門家への相談、原因調査、システム復旧、顧客対応などについて、どのような支援を受けられるか確認します。
④ 補償対象外となるケースを理解しているか
保険には免責事由や補償対象外となる条件があります。事故の種類や発生原因によって保険金が支払われない場合もあるため、契約前の確認が欠かせません。
⑤ 保険料と補償内容のバランスは適切か
保険料の安さだけで判断せず、企業の規模、業種、保有する情報、システムへの依存度などを踏まえ、必要な補償を無理のない保険料で確保できるか検討することが大切です。
サイバー保険は、加入すること自体が目的ではありません。自社のリスクを把握し、既存のセキュリティ対策と組み合わせながら、万が一の損害に備えることが重要です。
企業向けサイバー保険対策相談窓口|株式会社NextFrontier
株式会社NextFrontierでは、企業の事業内容や規模、取り扱う情報、システムへの依存度などを踏まえたサイバー保険に関するご相談を受け付けています。
「自社にサイバー保険は必要なのか」「どのような損害に備えるべきか」「現在加入している保険で十分なのか」など、企業ごとの状況に応じて、必要な補償や確認すべきポイントをご案内します。
「まずは話だけ聞いてみたい」という段階でも構いません。サイバー保険について気になることがございましたら、お気軽にお電話ください。
【企業向けサイバー保険対策相談窓口】
株式会社NextFrontier
電話番号:06-6335-9918
受付時間:平日10:00〜17:00
公式サイト:https://n-frontier.jp/
個人向け保険比較・相談サービス「ほけんポケット」も展開
株式会社NextFrontierでは、個人のお客様に向けた保険比較・相談サービス「ほけんポケット」も展開しています。
「ほけんポケット」は、医療保険・がん保険・死亡保険など、さまざまな保険商品の比較や情報収集ができるオンラインサービスです。保険選びに関する疑問を解消するための解説記事や、無料の保険相談も提供しています。
ほけんポケット公式サイト:https://hoken-pocket.com/
代表メッセージ
「サイバー攻撃は、もはや一部の大企業だけが直面する問題ではありません。企業規模にかかわらず、情報漏洩やシステム停止が経営に大きな影響を及ぼす可能性があります。
一方で、サイバー保険について『どこまで補償されるのか』『自社にも必要なのか』と疑問を持つ経営者の方も少なくないと考えています。
私たちは、保険への加入を勧めることだけが役割ではなく、企業が自社のリスクを正しく理解し、必要な備えを選択できるよう支援することが重要だと考えています。
今回の情報発信が、企業の皆さまにとってサイバーリスクへの備えを見直すきっかけになれば幸いです。」
株式会社NextFrontier
代表取締役 中川 知起
会社概要
会社名:株式会社NextFrontier
代表者:代表取締役 中川 知起
所在地:〒534-0024 大阪府大阪市都島区東野田町1-21-14 ニュー若杉ビル1001-2号室
設立:2020年
資本金:800万円
従業員数:40名
事業内容:保険代理店事業
拠点:大阪本店、大阪第二支店、東京支店、名古屋支店、静岡支店、茨城支店
コーポレートサイト:https://n-frontier.jp/
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
- 種類
- 経営情報
- ビジネスカテゴリ
- 生命保険・損害保険ネットワーク・ネットワーク機器
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます