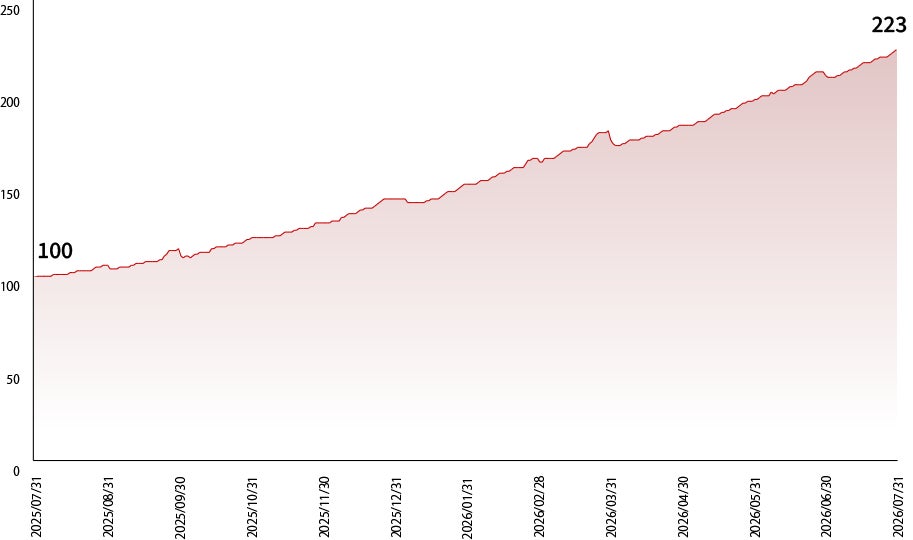
借入残高がわずか1年で2.23倍!野村Webローンの3つの強み
野村信託銀行株式会社(代表取締役社長:杉山 剛、本社:東京都千代田区)は、資産を活かしつつ資金ニーズを満たす、証券担保ローン「野村Webローン」の特長をご紹介するLPをオープンいたしました。
将来のライフステージの変化に備えて、長期、分散投資で、資産の中核となる「コア資産」を築いてきた方の中には、資産の活用フェーズを迎えようとしている方もいらっしゃるかもしれません。
有価証券を担保に資金を借り入れる「証券担保ローン」を活用することで、資金ニーズを満たしつつ、引き続き長期・分散運用を継続することができます。
そのような方が証券担保ローンを検討される際には、どのような点に着目するとよいでしょうか。
野村Webローンの3つの強み
野村信託銀行が取り扱う「野村Webローン」は、資産を手放すことなく柔軟に資金を確保できる点や、Webで完結できる手軽さとスピード感が評価されています。
野村證券のオンライン専用支店「野村ネット&コール」のお客様による借入残高がわずか1年で2.23倍に伸長していることからも、その利用の広がりがうかがえます。デジタルに親和性が高い次世代富裕層、いわゆる「デジタル富裕層」に該当するような一部のお客様からも、注目されています。
1.投資信託も担保にできる
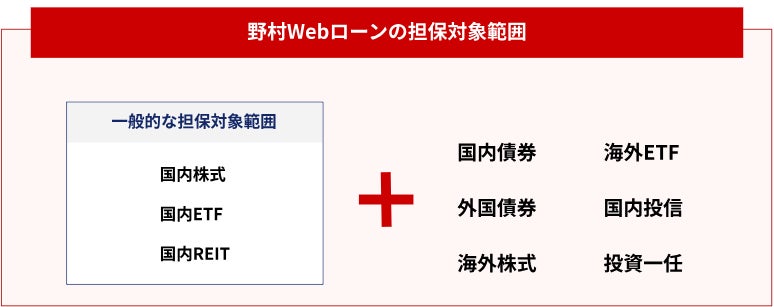
証券担保ローンと聞くと、国内株式を担保に借入をするイメージを持たれる方が多いかもしれません。他社の証券担保ローンでは、一般的な投資信託は担保の対象外としているケースが多いようですが、野村Webローンでは国内投信も担保にすることができます。国内投信は1,200銘柄以上が担保対象(2026年6月30日現在)となっており、分散投資を重視している方にも使いやすい設計です。他社の証券口座で保有している国内投信を野村證券の証券口座に移管して、野村Webローンを利用される方もいらっしゃいます。
野村Webローンでは、国内投信以外にも、外国株式・外国債券・一任口座などが担保に設定できます。保有している幅広い有価証券の種類をそのまま活かし、お客様の資産運用スタイルに合わせて検討しやすい点が、野村Webローンの特長です。
※NISA口座にお預入れの有価証券、外国投資信託やクローズド期間中の国内公募投資信託は、銘柄の如何にかかわらず担保対象となりません。
※野村證券にお預入れの有価証券等のみ、担保に設定していただけます。なお、野村證券へ有価証券等を移管される場合は、事前に当該銘柄が移管可能かどうかを野村證券のお取引店にご確認ください。
2.借入残高に連動しない金利水準
他社では、借入残高に応じて金利が変動するラダー型の設定を採用しているケースがありますが、この場合、大口の融資額でなければ最優遇金利の適用が受けられなくなるケースがあり、一部返済により借入残高が減ることで、かえって借入コストが上がってしまう可能性があります。
一方、野村Webローンは借入残高によらず金利が一定のため、追加借入や一部返済を状況に応じて判断しやすく、返済後の条件変化を過度に気にすることなくご利用できます。10万円から5億円までの資金ニーズまで適用金利は一律です。野村Webローンの最新の適用金利はこちらをご確認ください。また、野村Webローンでは収入証明は不要です。
※野村Webローンの適用金利は変動金利で、野村信託銀行所定の利率といたします。
※お借入額は、10万円以上5億円以下(1万円単位)です。なお、担保となる有価証券の種類や銘柄によっては、お借入極度額の上限は5,000万円となります。
3.返済するタイミングは自由
証券担保ローンに限らず、ローン商品には決められたタイミングで、一定金額を支払うイメージがあるかもしれませんが、野村Webローンでは余力の範囲内で利息分を元本に自動的に組み入れることができるため、定時定額返済が不要です。担保有価証券の価格下落時には追加の担保を求められることもありますが、基本的には返済のタイミング、返済額をライフプランに沿って決めることができます。
他社の証券担保ローンでは毎月の定時返済が必要なケースもあります。その場合、返済資金を事前に口座へ準備しておく必要があり、返済を忘れると遅延損害金の対象になることもあります。
また実はあまり知られていないのですが、完済時の年齢制限にも違いがあります。金融機関によっては、お客様の年齢が80歳に達した時点で一括返済を求められるケースもありますが、野村Webローンでは80歳になっても新たな借入ができなくなるだけで、すぐに返済を求められるわけではありません。長く資産を保有しながら、ローン契約を継続したい方にとって、安心して検討しやすい設計です。
※野村Webローンの利息は契約更新日に、お借入金に組入れます(以下、「元加」といいます)が、元加を行えない場合、利息額をお客様の普通預金口座から引落とさせていただくことがあります。
※野村Webローンの契約申込および新規のお借り入れは80歳未満まで可能です。
※ご契約にあたっては野村信託銀行所定の審査があり、お借り入れいただけない場合があります。
こんな方におすすめ
野村Webローンの3つの強みを踏まえると、以下のような方の資金ニーズにお応えできる証券担保ローンと言えるかもしれません。
-
保有している国内投資信託なども担保に活用したい方
-
借入条件をシンプルに把握されたい方
-
お好きなタイミングにご返済されたい方
-
老後も安心して使える証券担保ローンを探しておられる方
-
大口の資金ニーズにもスムーズにご対応されたい方
野村Webローンで、資産を活かした資金調達を
野村Webローンは、幅広い有価証券を担保にでき、金利や返済の仕組みがわかりやすく、長期的にも利用しやすい証券担保ローンです。保有資産を手放さずに必要な資金を確保されたい方は、ぜひ一度ご検討ください。
保有資産に応じて、自由にお借入額を設定できます。
「野村Webローン シミュレーション」でお借入限度額やお利息などを試算できます。
野村Webローンのご利用条件や詳細およびご留意事項は、野村信託銀行ホームページよりご確認ください。
野村Webローンをご利用になる前に、ご確認ください。
ご利用いただける方
以下の条件をすべて満たす個人のお客様
・日本国内居住であること
・お申込時に満18歳以上80歳未満であること
・野村證券に保護預り口座を開設し、野村證券のオンラインサービスを契約していること
・野村證券に取引代理人を届出されていないこと
・野村信託銀行に普通預金(銀行代理店用)口座を開設していること
・野村信託銀行にメールアドレスが登録済みであること
・野村證券で信用取引口座、ノムラFX(店頭外国為替証拠金取引)口座が未開設であること
・野村證券で先物・オプション取引口座が未開設であること
・野村證券が取扱う提携証券担保ローンが未契約であること
・野村Webローンが未契約であること
・その他野村信託銀行所定の基準を満たすこと
※なお、当社所定の審査によりご融資できない場合もございますのでご了承ください。
ご注意ください
・担保となる有価証券等の種類および評価方法は野村信託銀行が定めます。
・担保有価証券等の時価の下落により、担保評価額がご融資金の70%を下回った等の場合、野村信託銀行において担保有価証券等を売却のうえ、その代金をお借入元本および経過利息に充当いたします。なお、すべての売却代金がお借入元本および経過利息の総額に満たない場合には、不足額について直ちにご返済いただく場合があります。
・担保有価証券等の状況等については、インターネットバンキングの利用画面上の「メッセージボックス」および「ご登録済みのメールアドレスへの電子メール」にてご通知いたしますので、お客様ご自身でご確認ください。
・ご利用にあたっては、担保処分の仕組みを十分ご理解のうえ、お申し込みください。
ご留意事項
・野村信託銀行のバンキングサービスのご利用にあたっては、野村證券のオンラインサービスをご契約いただいていることが必要です。
・ご契約は、お一人様1契約のみです。
・野村證券にお預けいただいている有価証券等を担保に、野村信託銀行がご融資いたします。
・野村信託銀行の判断で個別銘柄について担保不適格とする場合があります。個別銘柄の担保適否についてのお問い合わせは、野村證券のお取引店までお願いします。なお、外国投資信託やNISA口座にお預入れの有価証券は、銘柄の如何にかかわらず担保の対象とはなりません。
・お借入額は、10万円以上5億円以下(1万円単位)です。なお、担保となる有価証券の種類や銘柄によっては、お借入極度額の上限が5,000万円となります。
・50万円以上5億円以下の範囲内でお借入極度額(以下「極度額」といいます)をご指定いただきます。極度額は担保有価証券の時価の変動等により、お客様の設定された額を上限として日々変動します。
・利息は、付利単位を1円とし、契約更新日に、野村信託銀行所定の方法により計算の上、お借入元本に組み入れます。
・ご契約は原則6ヵ月ごとの更新とし、更新時に野村信託銀行所定の基準を満たされている方のみ自動更新いたします。
・幅広い使いみちにご利用いただけます。但し、事業性資金(独立・新規開業資金や運転資金、設備資金等を指し、個人が事業として行う場合の賃貸用不動産の取得等にかかる資金も含まれています。)、野村證券取扱の募集・売出し有価証券の購入資金および野村SMA・野村SMA信託・野村ファンドラップ・ラップ信託、保険商品の契約資金にご利用いただくことはできません。
・遅延損害金は年率14.0%(365日、日割計算)の割合で計算します。
・保証人は不要です。
・お客様にご負担いただく手数料はございません。
・野村信託銀行はお客様の同意を得て、個人信用情報機関への照会・利用・登録をおこないます。(野村信託銀行が加盟する個人信用情報機関:「全国銀行個人信用情報センター」同機関と提携する個人信用情報機関:「株式会社日本信用情報機構」「株式会社シー・アイ・シー」)
・野村證券の口座を開設済で野村信託銀行の口座を未開設のお客様へ:野村證券ではお客様のお取引情報等に基づき、銀行代理業務に関するご案内をさせていただく場合がございます。なお、野村信託銀行口座のご開設に際しては、野村證券内および野村信託銀行との間でのお客様の情報の取扱いについて、お客様のご同意をいただく手続きをとらせていただきますので、何卒よろしくお願い申し上げます。
・資金使途等の確認のため野村信託銀行より直接ご連絡をさせていただくことがあります。
・商品概要説明書は野村證券ホームページでご確認いただける他、野村證券の本・支店にもご用意しております。
証券担保ローンと無担保ローンの違い
証券担保ローンは、株式、債券や投資信託等の有価証券を担保に借り入れができるローンです。一方、無担保ローンは、担保を差入れずに借り入れができるローンです。カードローンやキャッシング等がこれにあたります。
法人のお客様について
野村の証券担保ローン「野村Webローン」は、個人のお客様向けのローンであり、法人のお客様はご利用できません。
野村信託銀行株式会社 会社概要
会社名 野村信託銀行株式会社
所在地 東京都千代田区大手町二丁目2番2号 アーバンネット大手町ビル19F
設立 1993年8月24日
代表取締役社長 杉山 剛
公式サイト トップページ|野村信託銀行
すべての画像