生命保険加入者4,176人をクロス分析、加入後の低評価は「保険料」が最多|他社比較なし層で低評価割合が高い傾向
比較社数・面談回数・情報収集手段と加入後評価を掛け合わせ、生命保険選びにおける低評価の傾向を分析
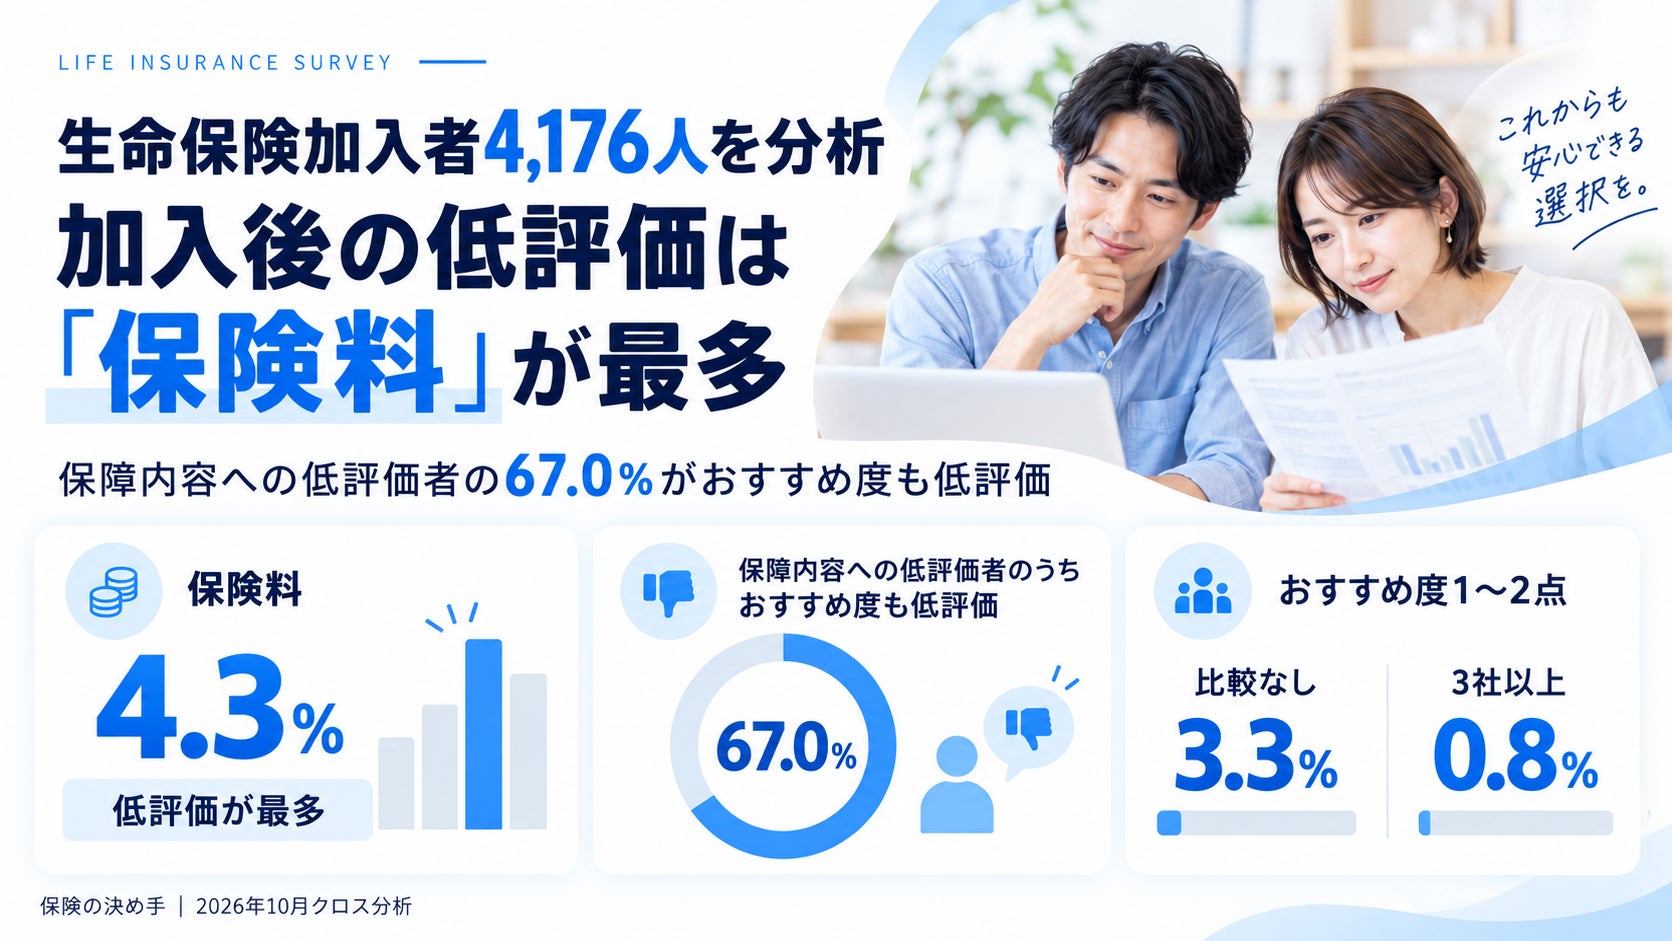
生命保険に関する口コミ・情報サイト「保険の決め手」を運営する株式会社Open Insuranceは、2026年10月、生命保険加入者4,176人から過去に取得したアンケート回答データを用いて、加入後の評価に着目した新たなクロス分析を実施しました。
元となるアンケートは2024年12月に実施したものですが、今回、「保険料」「保障内容」「説明のわかりやすさ」「加入手続きのスムーズさ」「おすすめ度」の評価と、「比較した保険会社数」「面談回数」「検討期間」「情報入手媒体」などを回答者単位で掛け合わせて分析しています。
その結果、評価項目の中では「保険料」を1~2点とした回答者が4.3%で最も多くなりました。
一方、各項目を1~2点と評価した人の「おすすめ度」を確認すると、「保障内容」を1~2点とした人の67.0%が、おすすめ度についても1~2点と回答しており、保険料への低評価者の48.0%を上回りました。
また、他の保険会社と比較せずに加入した人では、おすすめ度を1~2点とした割合が3.3%だったのに対し、3社以上を比較した人では0.8%となるなど、保険加入時の比較行動によって加入後の評価にも違いが確認されました。
※本リリースでは、5段階評価のうち「1点・2点」を「低評価」として集計しています。
今回新たに実施した「加入後評価」の分析について
2026年10月、2024年12月に実施したアンケートで取得した4,176人分の回答データを用いて、加入後の評価を中心としたクロス集計を新たに実施しました。
これまでの分析では、「何社比較したか」「加入までどの程度の期間がかかったか」「どのような情報源を利用したか」といった加入時の行動を中心に集計していましたが、今回はさらに、以下の5つの評価項目と、比較社数・面談回数・検討期間・情報入手媒体などを掛け合わせて実施しています。
・加入手続きのスムーズさ
・説明のわかりやすさ
・保障内容
・保険料
・おすすめ度
これにより、「どのような点に低評価が集まっているのか」だけでなく、「加入前の行動によって加入後の評価にどのような違いがあるのか」についても確認しています。
なお、本分析は各項目間の回答傾向の違いを示すものであり、特定の比較方法や情報収集方法が、加入後の評価を直接左右するという因果関係を示すものではありません。
分析結果1:加入後の低評価は「保険料」が4.3%で最多
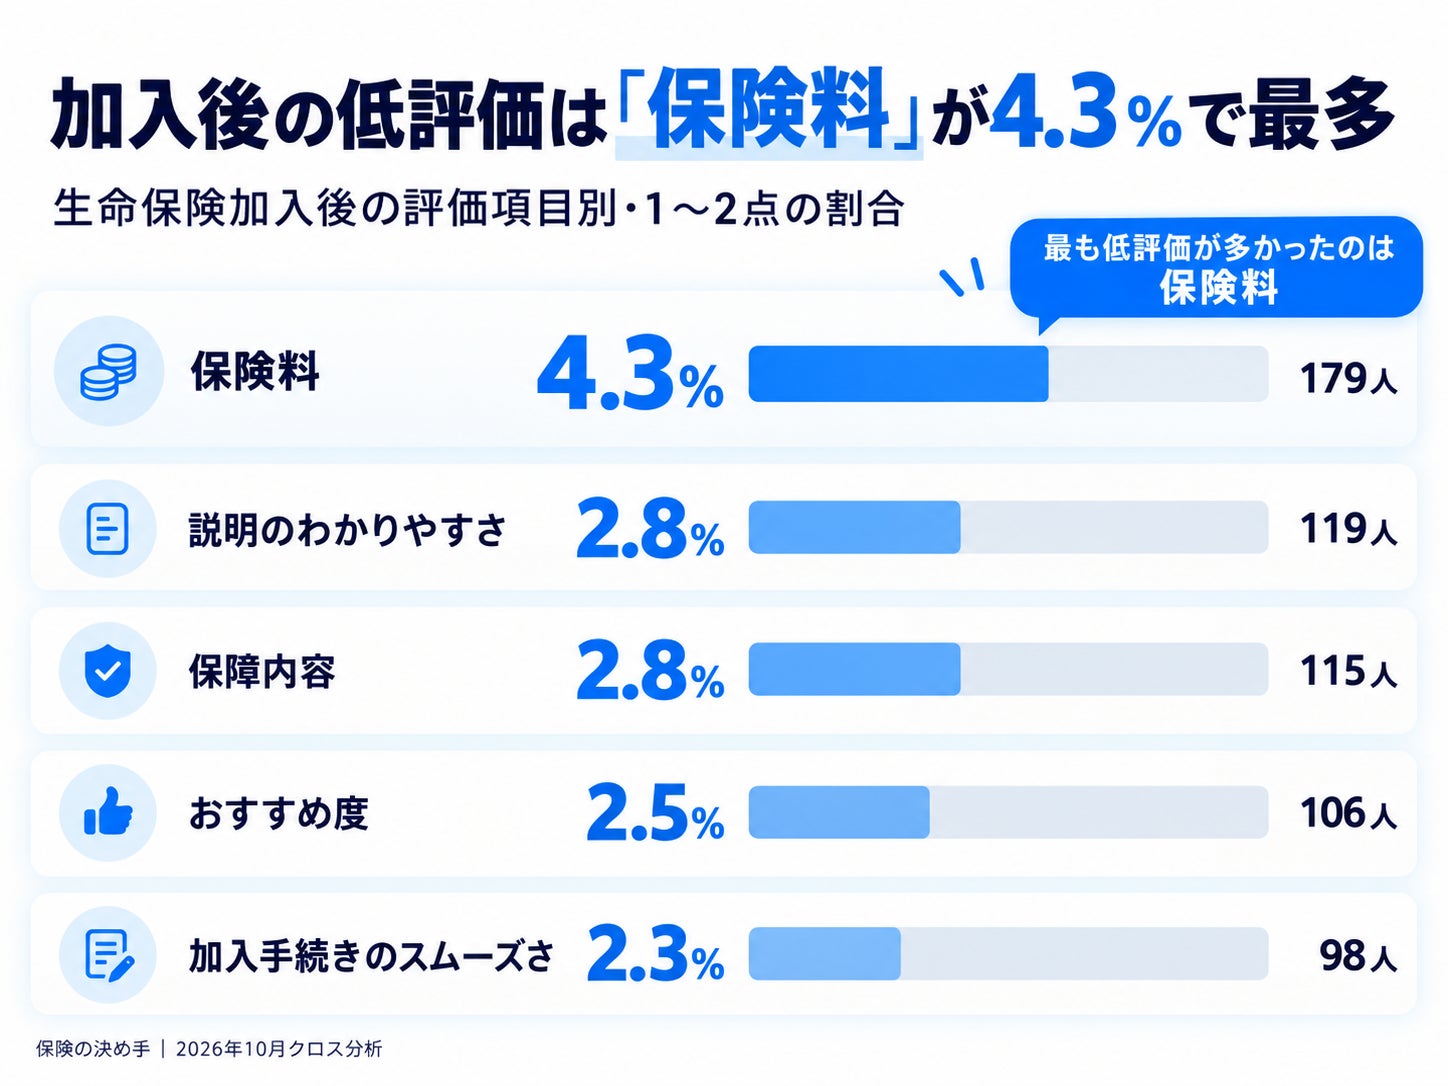
まず、生命保険加入後の5つの評価項目について、1~2点を付けた回答者の割合を集計しました。
保険料:4.3%(179人)
説明のわかりやすさ:2.8%(119人)
保障内容:2.8%(115人)
おすすめ度:2.5%(106人)
加入手続きのスムーズさ:2.3%(98人)
最も低評価の割合が高かったのは「保険料」で4.3%でした。
生命保険は継続的に保険料を支払う商品であることから、加入後に保険料に対して負担感や割高感を持つ回答者が一定数存在することが分かります。
ただし、今回のクロス分析では、単純に「保険料への不満が最も大きい」とは言い切れない結果も確認されました。
■分析結果2:「保障内容」低評価者の67.0%がおすすめ度も低評価
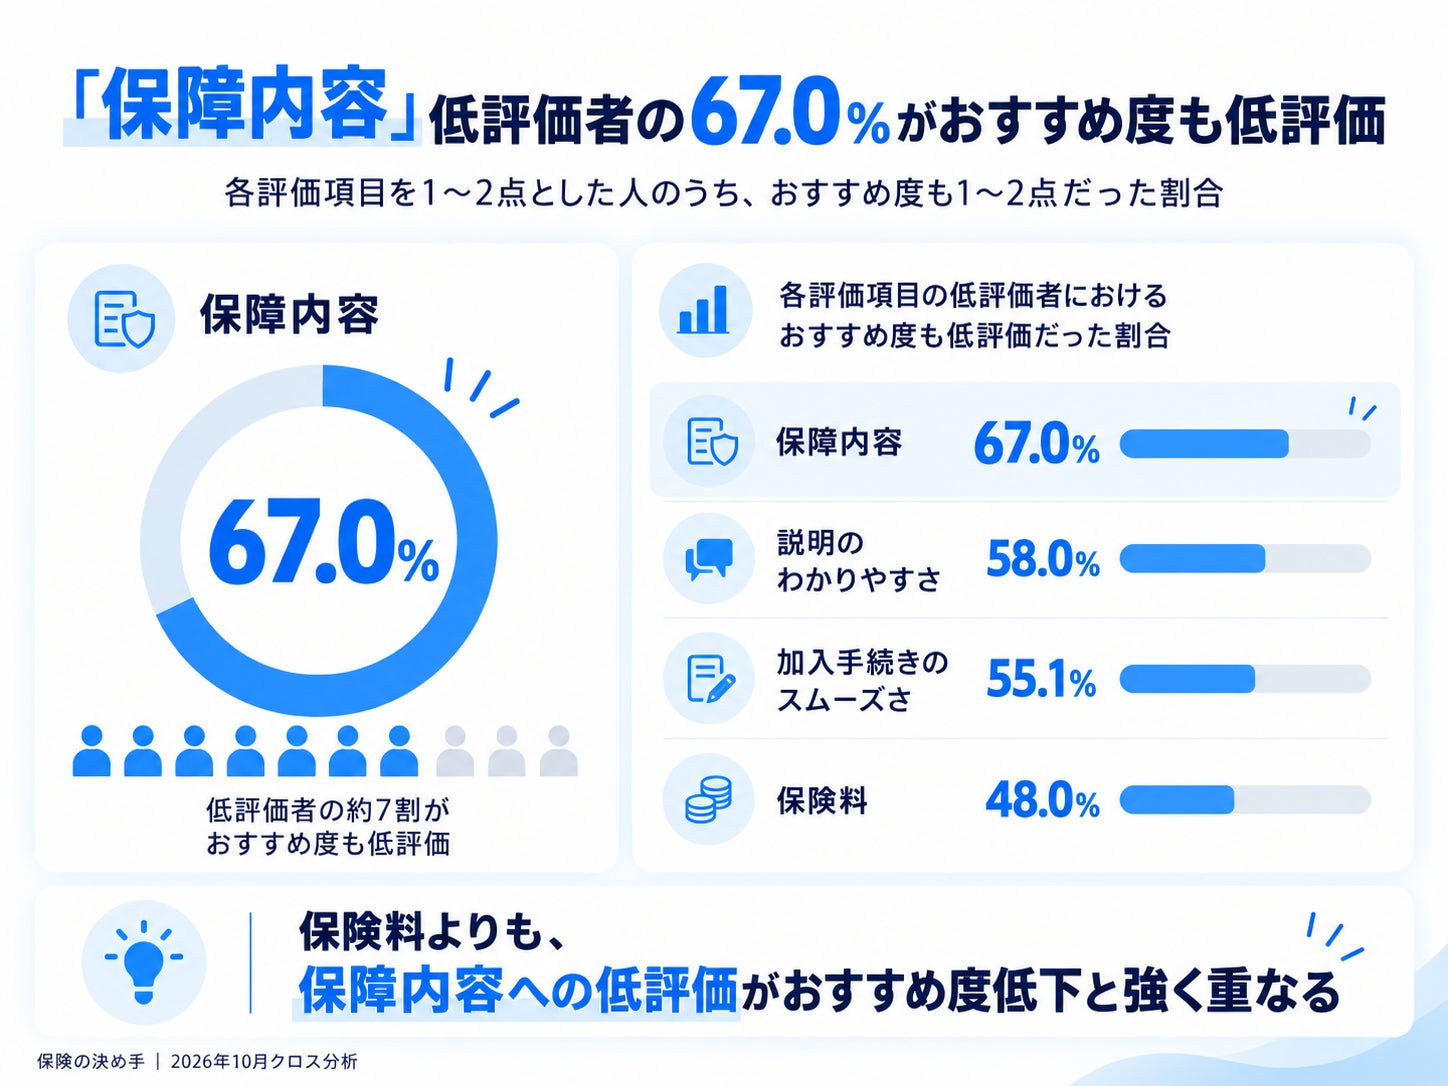
各評価項目を1~2点とした人について、「おすすめ度」も1~2点と回答した割合を確認しました。
保障内容:67.0%
説明のわかりやすさ:58.0%
加入手続きのスムーズさ:55.1%
保険料:48.0%
「保障内容」を1~2点と評価した115人のうち77人、67.0%がおすすめ度についても1~2点と回答しました。また、「説明のわかりやすさ」では58.0%、「加入手続きのスムーズさ」では55.1%、「保険料」では48.0%となっています。
単純な低評価率では「保険料」が最も高かった一方、低評価を付けた人のおすすめ度まで確認すると、「保障内容」への低評価者でおすすめ度も低くなる割合が最も高い結果となりました。
生命保険に対する評価を見る際には、保険料だけでなく、「自分が必要としている保障を受けられると感じているか」という保障内容への納得感も重要なポイントになっていることがうかがえます。
■分析結果3:他社比較なし層では、おすすめ度低評価が3.3%。3社以上比較では0.8%
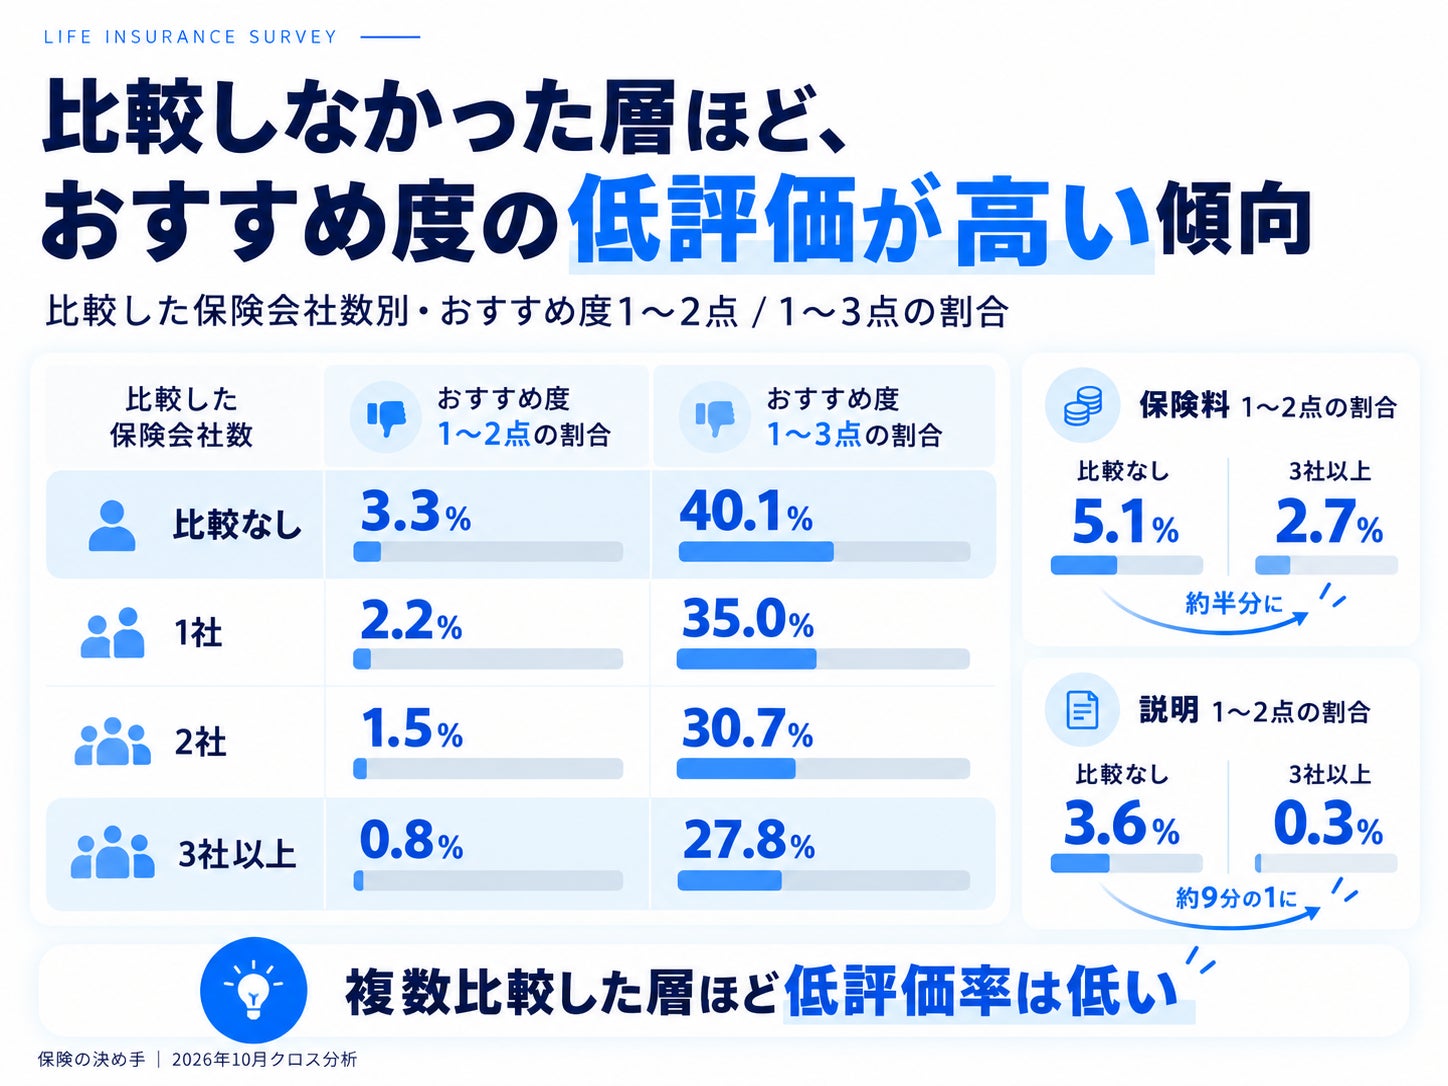
続いて、生命保険加入前に比較した保険会社数と、おすすめ度の評価をクロス集計しました。
<比較なし>
おすすめ度1~2点:3.3%
おすすめ度1~3点:40.1%
<1社>
おすすめ度1~2点:2.2%
おすすめ度1~3点:35.0%
<2社>
おすすめ度1~2点:1.5%
おすすめ度1~3点:30.7%
<3社以上>
おすすめ度1~2点:0.8%
おすすめ度1~3点:27.8%
他社比較を行わなかった2,163人では、おすすめ度を1~2点とした割合が3.3%でした。
一方、3社以上を比較した370人では0.8%となっています。
1~3点まで対象を広げた場合でも、比較なし層では40.1%、3社以上比較層では27.8%となり、12.3ポイントの差が確認されました。
さらに、比較社数と個別の評価項目を確認すると、保険料を1~2点とした割合は、
比較なし:5.1%
1社:3.8%
2社:3.3%
3社以上:2.7%
となりました。
説明のわかりやすさを1~2点とした割合についても、
比較なし:3.6%
1社:2.9%
2社:1.5%
3社以上:0.3%
となっています。
今回の分析では、比較した保険会社数が多い回答者ほど、加入後に低い評価を付けている割合が低い傾向が確認されました。
ただし、比較を行うこと自体が満足度を高めるという因果関係を示すものではなく、商品選びへの関心度や情報収集量など、ほかの要因が影響している可能性があります。
■分析結果4:面談5回以上では「保険料」低評価が9.1%、面談1回では3.8%
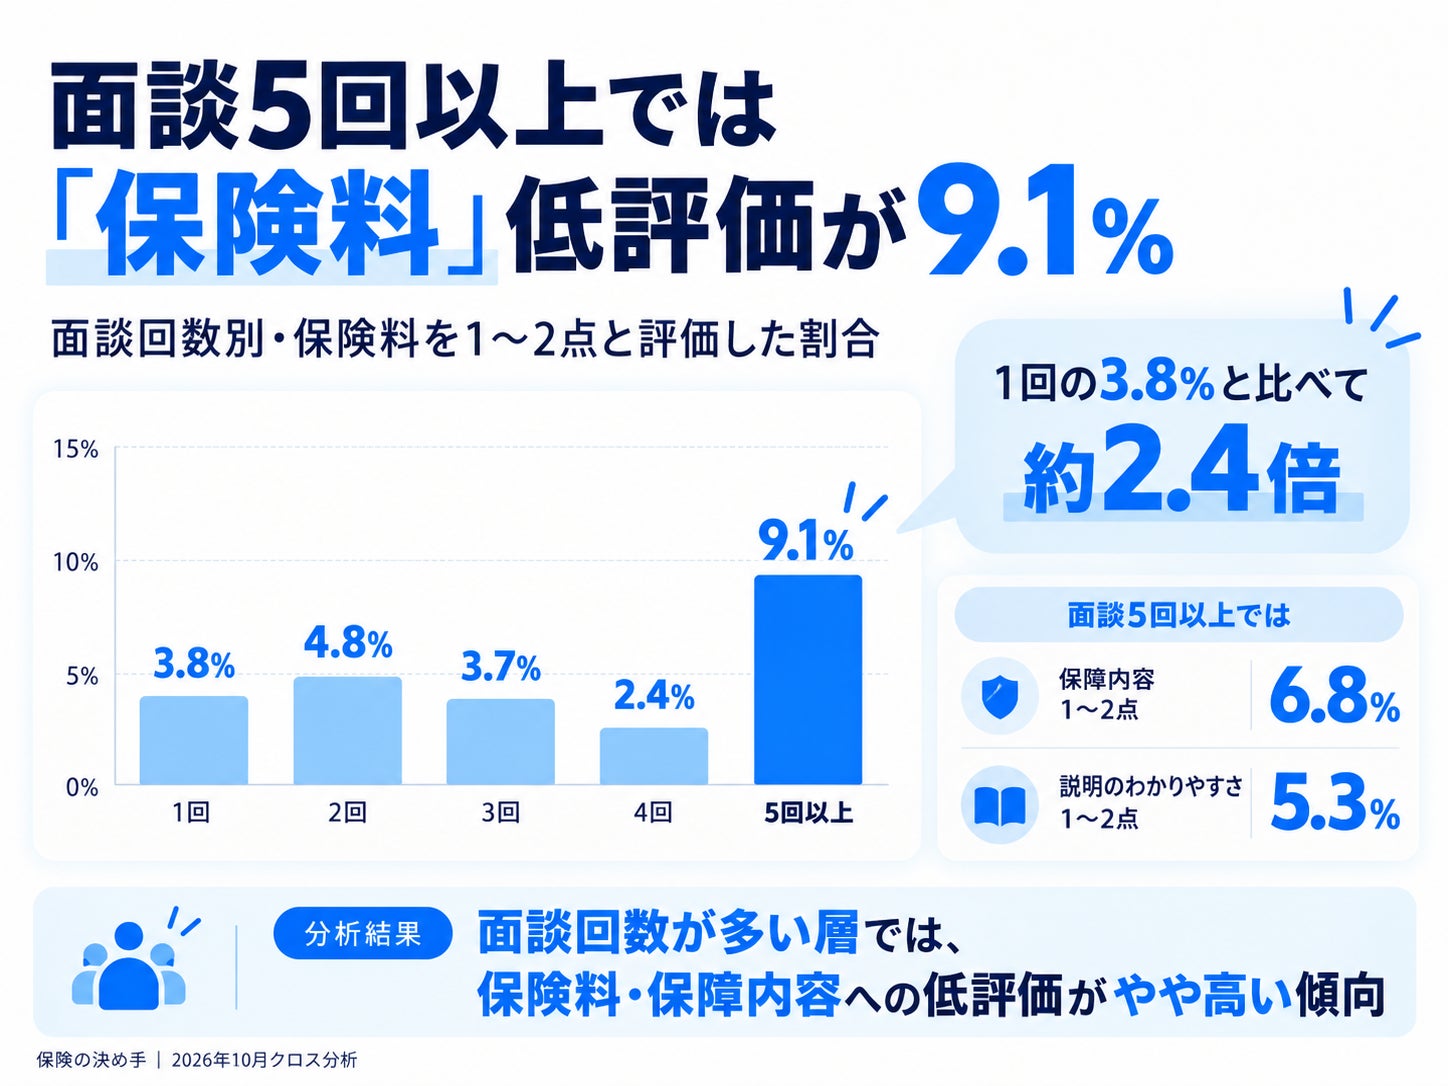
加入を決めるまでの面談回数と加入後評価についても分析しました。
1回:3.8%
2回:4.8%
3回:3.7%
4回:2.4%
5回以上:9.1%
面談5回以上の回答者では9.1%が保険料を1~2点と評価しており、面談1回の3.8%と比べて約2.4倍となっています。また、面談5回以上の回答者では、保障内容を1~2点とした割合も6.8%、説明のわかりやすさでは5.3%でした。
面談回数が多いこと自体が低評価につながっているとは限らず、希望に合う商品が見つかりにくかった人や、保険選びに時間を要した人などが複数回の面談を行っている可能性も考えられます。
今回の結果からは、面談回数が多い回答者の中に、保険料や保障内容に十分な納得感を得られていない層が一定数存在することが確認されました。
■分析結果5:情報収集手段によっても加入後の評価に違い
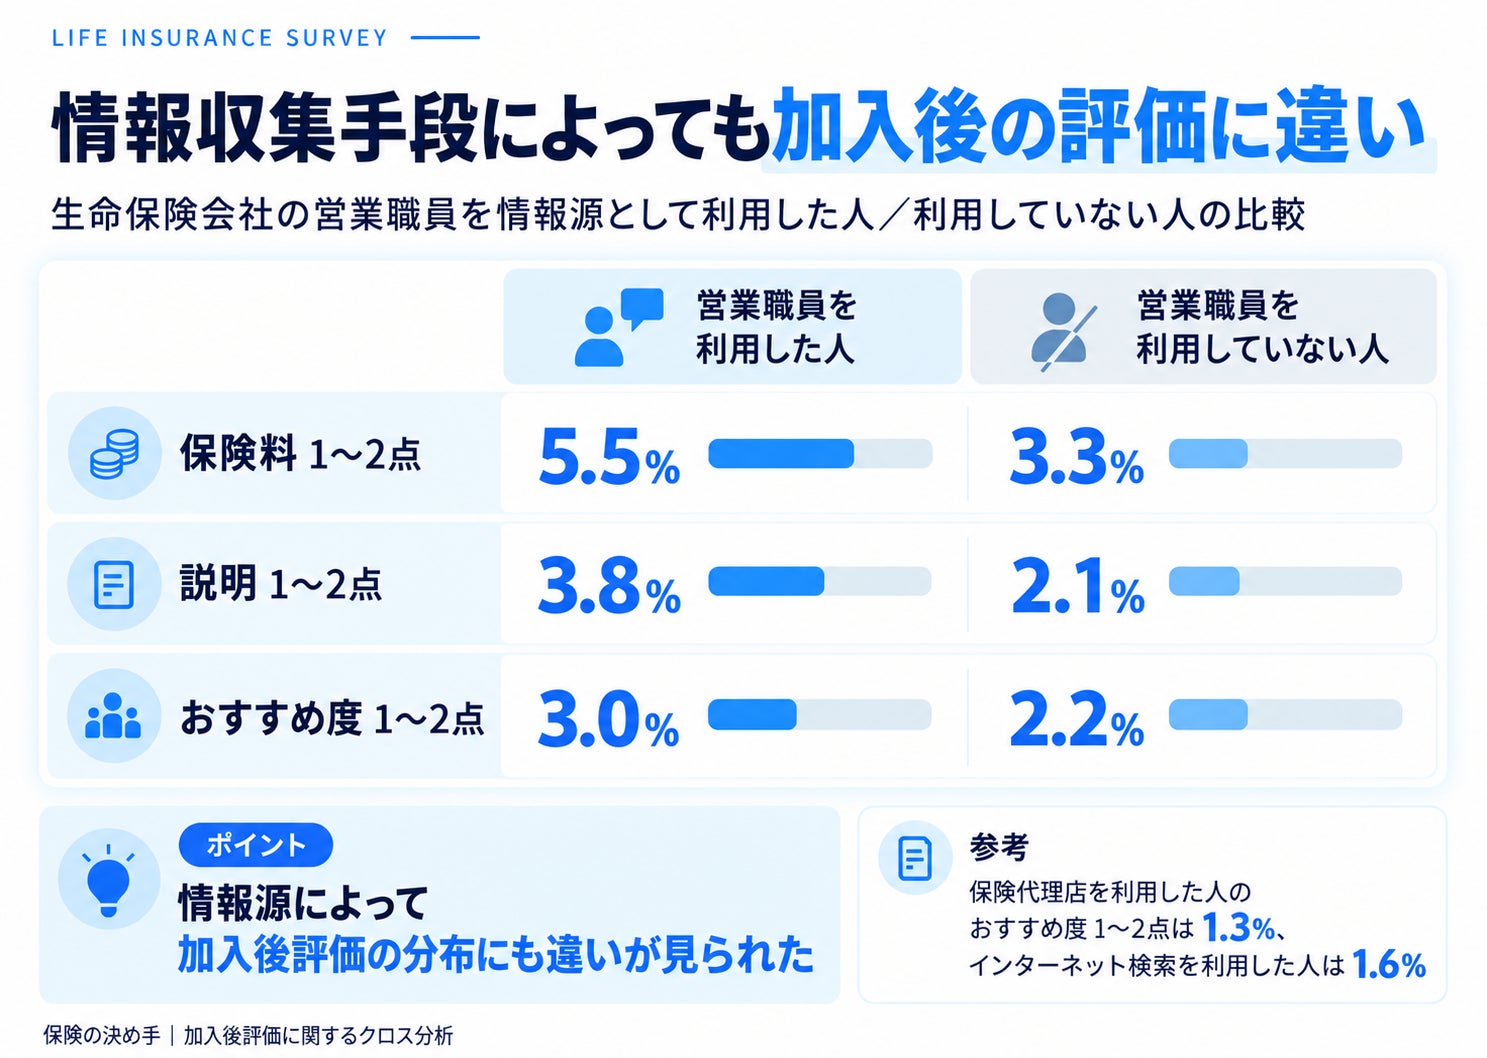
生命保険を検討する際に利用した情報源と、加入後の評価についてもクロス集計しました。
「生命保険会社の営業職員」を情報源として利用した人と、利用していない人を比較すると、
<保険料1~2点>
営業職員を利用:5.5%
利用していない:3.3%
<説明1~2点>
営業職員を利用:3.8%
利用していない:2.1%
<おすすめ度1~2点>
営業職員を利用:3.0%
利用していない:2.2%
となりました。
一方、「保険代理店」を情報源として利用した人では、おすすめ度を1~2点とした割合は1.3%で、利用していない人では2.9%でした。
「インターネット検索」を利用した人では1.6%、利用していない人では2.7%となっています。
情報源によって加入後評価の分布にも違いが確認されました。
ただし、それぞれの情報源を利用する人の年齢や家族構成、加入した商品、比較行動などが異なる可能性があるため、特定の情報収集方法の優劣を示す結果ではありません。
■検討期間が6か月以上の回答者では、おすすめ度低評価が4.6%
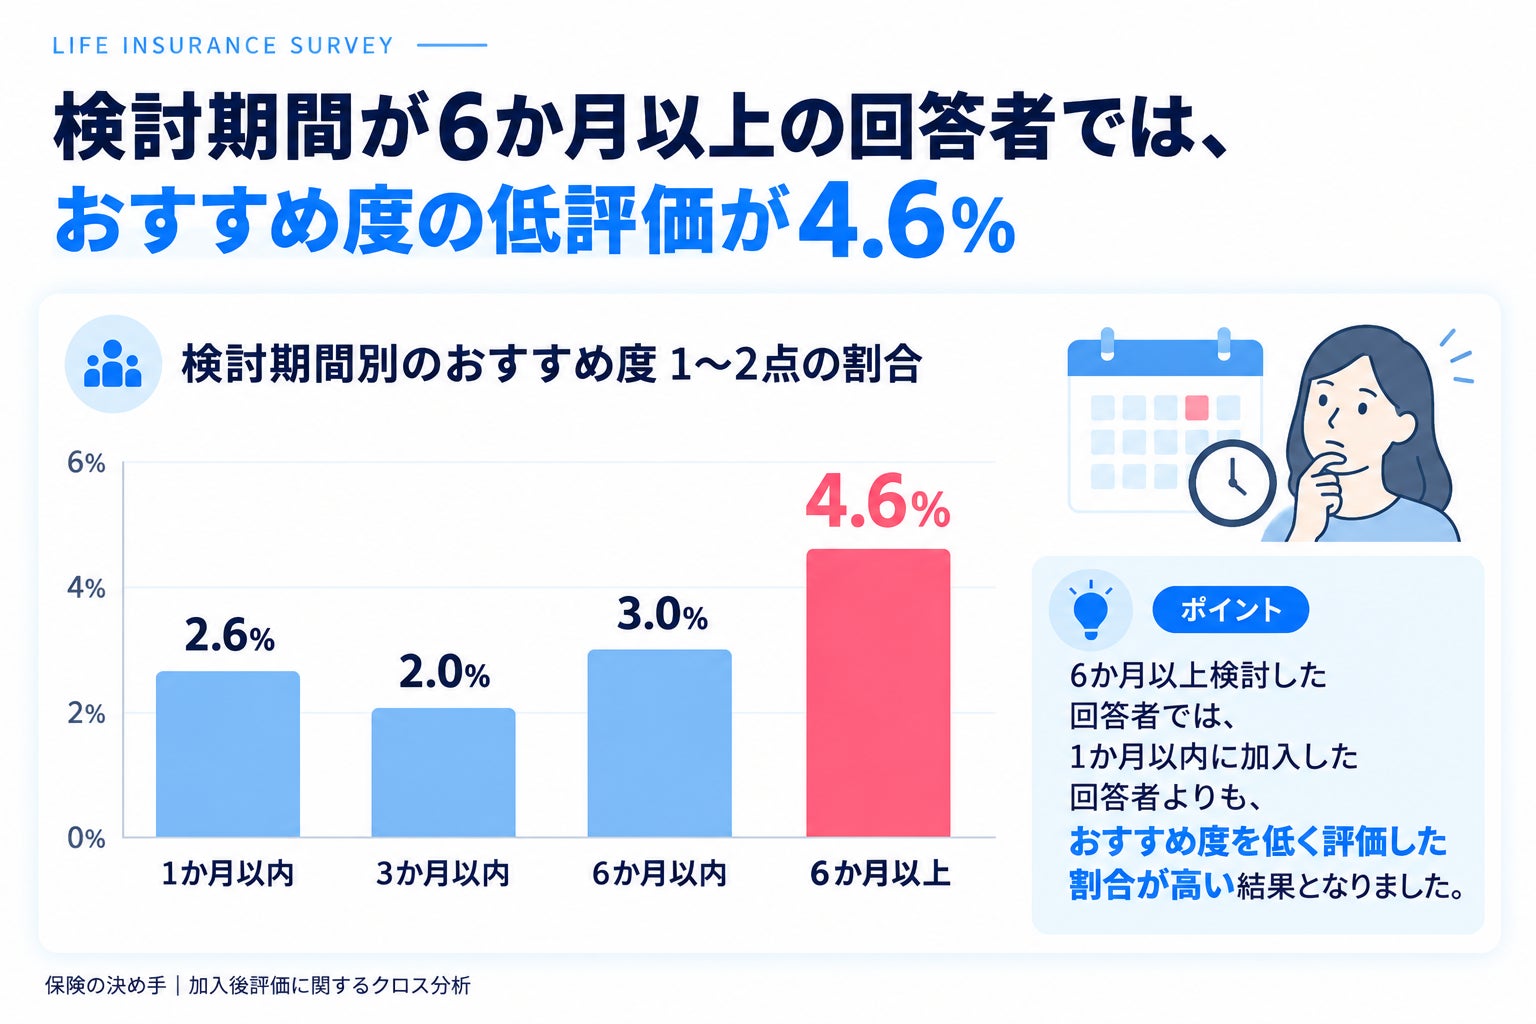
検討開始から加入までにかかった期間についても確認しました。
1か月以内:2.6%
3か月以内:2.0%
6か月以内:3.0%
6か月以上:4.6%
6か月以上検討した回答者では、1か月以内に加入した回答者よりも、おすすめ度を低く評価した割合が高い結果となっています。
長期間検討する人の中には、条件に合う商品を見つけにくい人や、複数の選択肢の間で判断に迷う人などが含まれている可能性もあり、検討期間だけを要因として判断することはできません。
■今回の分析から確認されたこと
今回のクロス分析では、生命保険加入後の評価について、単純集計だけでは捉えにくかった傾向が見えてきました。その中でも、5つの評価項目のうち、最も低評価の割合が高かったのは「保険料」です。
一方、各項目の低評価者についておすすめ度まで確認すると、「保障内容」を低く評価した人の67.0%がおすすめ度についても低い評価を付けており、保険料への低評価者を上回りました。
また、比較した保険会社数によっても加入後評価に違いがあり、他社比較をしなかった回答者では、3社以上比較した回答者よりも保険料・説明・おすすめ度を低く評価した割合が高い結果となっています。
今回の結果から、生命保険を選ぶ際には、保険料だけで判断するのではなく、保障内容や説明の分かりやすさを確認したうえで、複数の選択肢を比較しながら検討することが重要と考えられます。
そのため、保険会社や保険代理店から提供される情報だけでなく、実際に生命保険へ加入した人の口コミや評価を確認できる「保険の決め手」のようなレビューサイトも活用しながら、複数の情報源から情報を集め、自分に合った保険を検討することが大切です。
「保険の決め手」では、実際の加入者による口コミやアンケート結果を通じて、保険選びの判断材料となる情報を提供しています。加入前にさまざまな意見やデータを確認することで、保険料だけでなく、保障内容や説明、手続きなども含めて比較検討する際の参考として活用いただけます。
■調査・分析概要
調査対象:生命保険に加入している方
有効回答数:4,176件
元調査実施期間:2024年12月10日~2024年12月27日
調査地域:日本国内
調査主体:「保険の決め手」(運営:株式会社Open Insurance)
分析実施時期:2026年10月
分析方法:2024年12月に取得した既存のアンケート回答データについて、同一回答者の「保険料」「保障内容」「説明のわかりやすさ」「加入手続きのスムーズさ」「おすすめ度」と、「比較検討社数」「検討期間」「面談回数」「情報入手媒体」等を掛け合わせてクロス集計
低評価の定義:5段階評価のうち1点または2点を選択した回答
※情報入手媒体は複数回答形式のため、各項目を選択した回答者と選択していない回答者に分けて集計しています。
※本分析は回答項目間の傾向の違いを示したものであり、各項目間の因果関係を示すものではありません。
※本調査はアンケート回答者4,176人の傾向を示すもので、日本国内の生命保険加入者全体の傾向を必ずしも示すものではありません。
■「保険の決め手」について
「保険の決め手」は、生命保険に加入した方の口コミやアンケートデータをもとに、保険選びに役立つ情報を発信するWebメディアです。
生命保険を検討する際に、「実際に加入した人は何を比較したのか」「何を決め手に選んだのか」「加入後にどのような点を評価しているのか」といった、保険選びの判断材料となる情報を提供しています。
■調査データ・グラフの引用について
本調査・分析のデータおよびグラフは、出典として「保険の決め手(株式会社Open Insurance)」および該当ページURLを明記いただくことで、記事・ニュース等でご紹介いただけます。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像