税目ごとの知識だけでは見抜けない「税務判断の落とし穴」とは?
税理士・弁護士・租税法研究者として活躍する9名が、所得税・法人税・消費税・相続税の交錯点を29のCaseで解説!
株式会社 民事法研究会(東京都渋谷区)は、税務実務において複数の税目が関係する論点を横断的に解説した新刊『複数税目から読み解く税務の手引』(泉 絢也 編著)を刊行します。
税務実務では、一つの取引であっても、所得税・法人税・消費税・相続税など、適用される税目によって課税のタイミングや評価方法、税務上の取扱いが異なることがあります。
本書は、こうした税目間の「交錯領域」に焦点を当て、税務実務で判断に迷いやすい29のCaseを収録。具体的な事例を通じて、税目ごとの取扱いの違いと、その違いが生じる理由を解説します。
申告実務や税務相談、税務調査への対応など、複数の税目を踏まえた判断が求められる場面で、実務家が論点と根拠を確認するための一冊です。
全国の書店もしくは、民事法研究会オンラインショップやAmazonでご購入できます。
■なぜ、税目を横断して考える必要があるのか?
税務の実務は、税目ごとに区切られているわけではありません。
例えば、分掌変更により退任した役員に退職給与を分割して支払う場合、法人側では支給の都度、損金に算入できる一方、役員個人側では、退職給与の支給を決めた株主総会の決議日の属する年分に全額を収入金額として計上することになります。
同じ金銭の授受であっても、法人と個人では収入・費用の計上時期が異なるのです。
また、相続した暗号資産を相続税の納税資金に充てるために売却する場合には、相続時の相続税と売却時の所得税・住民税という、複数の課税関係を検討する必要があります。
こうした問題は、一つの税目だけを見ていても全体像を把握できないことがあります。
税目ごとの知識を個別に身につけるだけでなく、複数の税目を横断して、それぞれの取扱いの違いや判断の根拠を理解することが、適切な税務判断につながります。
本書は、税目別に整理された従来の実務書では捉えにくい、税目と税目の「境目」に潜む論点を正面から取り上げます。
本書はしがきより
■本書の3つの特長
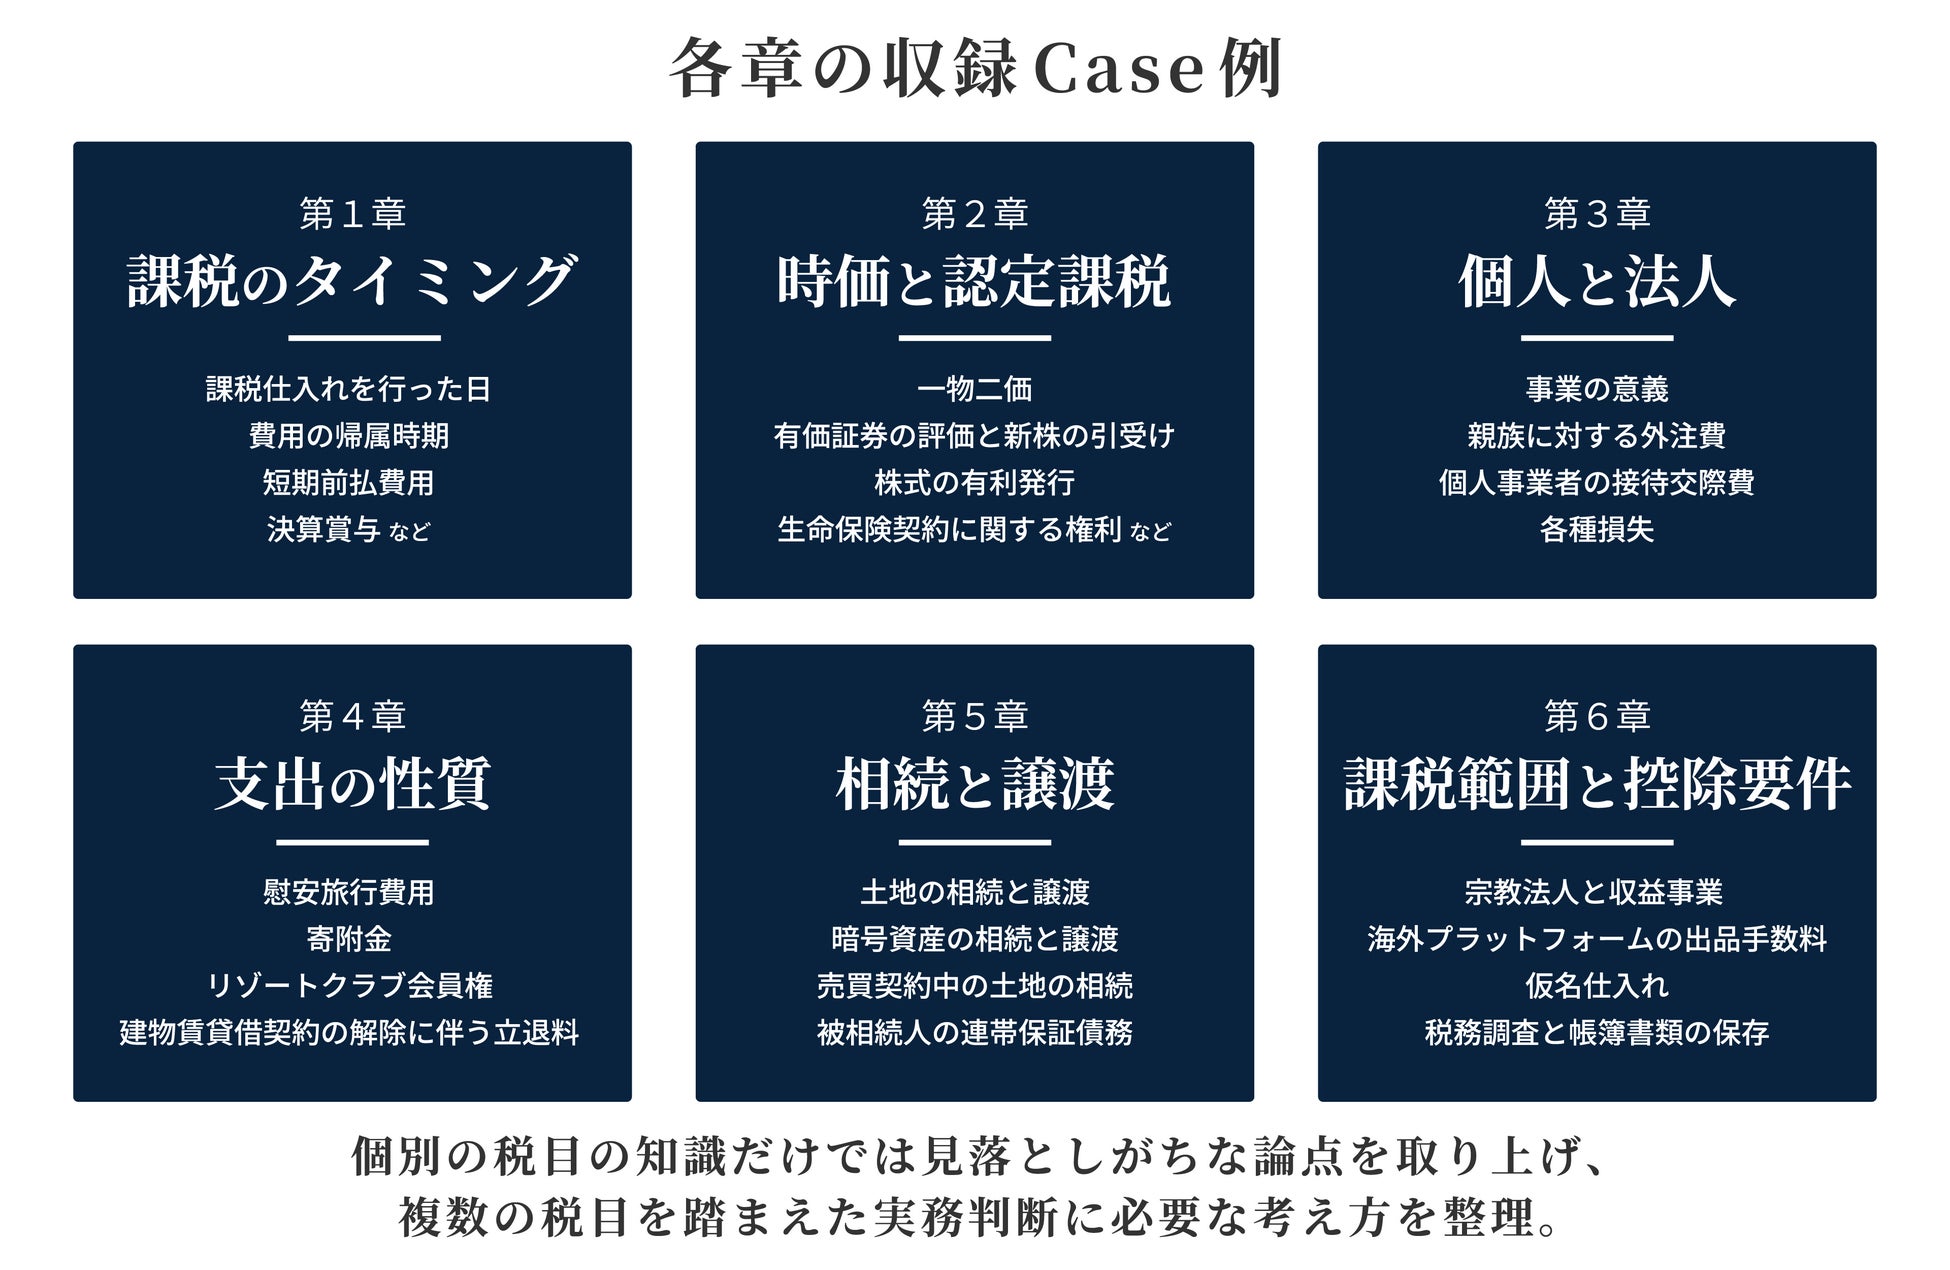
1.複数の税目が交錯する29のCaseを6つの視点から体系的に解説
所得税・法人税・消費税・相続税など、複数の税目が関係する実務上の問題を全6章・29のCaseで収録しました。
各章では、税目の組合せではなく、実務上の判断に必要な視点から論点を整理しています。
2.具体的な問いから結論・根拠を確認できる実務直結の構成
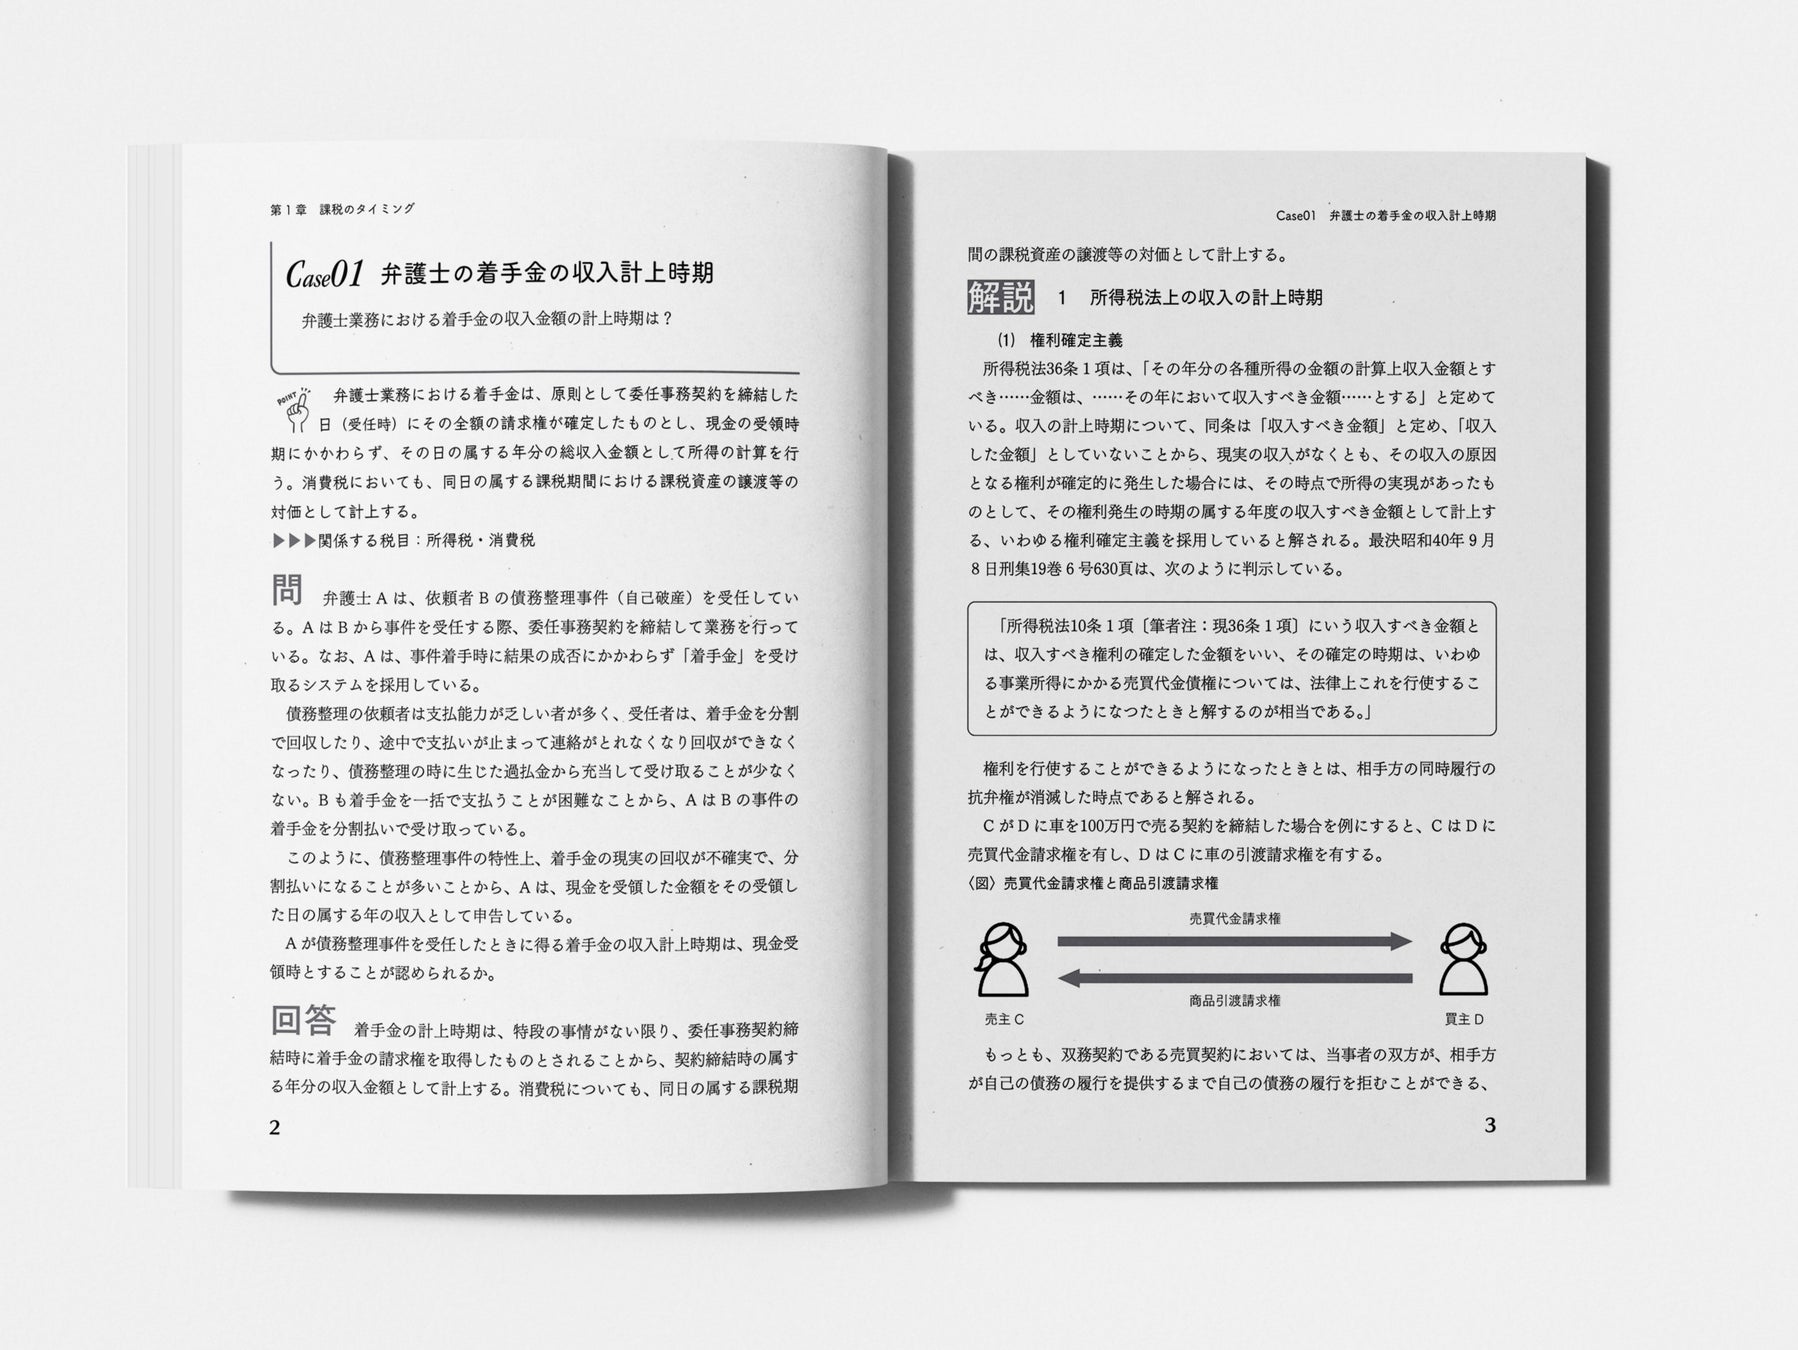
各Caseは、「ポイント」「関係する税目」「問」「回答」「解説」の5項目で構成しています。
具体的な事例に基づく問いを提示し、「回答」で結論を確認。そのうえで「解説」において、条文・通達・裁判例をたどりながら判断の根拠を理解できる構成です。
結論を確認するだけでなく、なぜその結論になるのか、他の税目ではどのような取扱いになるのかを整理できるため、日々の申告業務や税務相談、税務調査への対応など、実務上の判断が求められる場面で活用できます。
3.巻末の「税目の組合せ別逆引き一覧」で、必要な論点を効率よく検索
実務では、目の前の案件に関係する税目が分かっていても、それらの組合せによってどのような論点が生じるのか、すぐには把握できないことがあります。
本書では、巻末に「税目の組合せ別逆引き一覧」を収録。関係する税目の組合せから、該当するCaseを探すことができます。
さらに、各Caseには関連項目への参照も設けており、個別の案件から出発して、隣接する論点へと理解を広げることも可能です。
■こんな方におすすめ
・税理士:複数の税目が関係する申告案件について、判断の根拠を確認したい方
・弁護士:税務が関係する法律相談や紛争対応において、課税関係を整理したい方
・企業の経理・税務担当者:取引に伴う税務上の論点を把握し、適切な処理を検討したい方
・税務調査に対応する実務家:一つの取引を複数の税目から検討し、指摘事項への対応に備えたい方
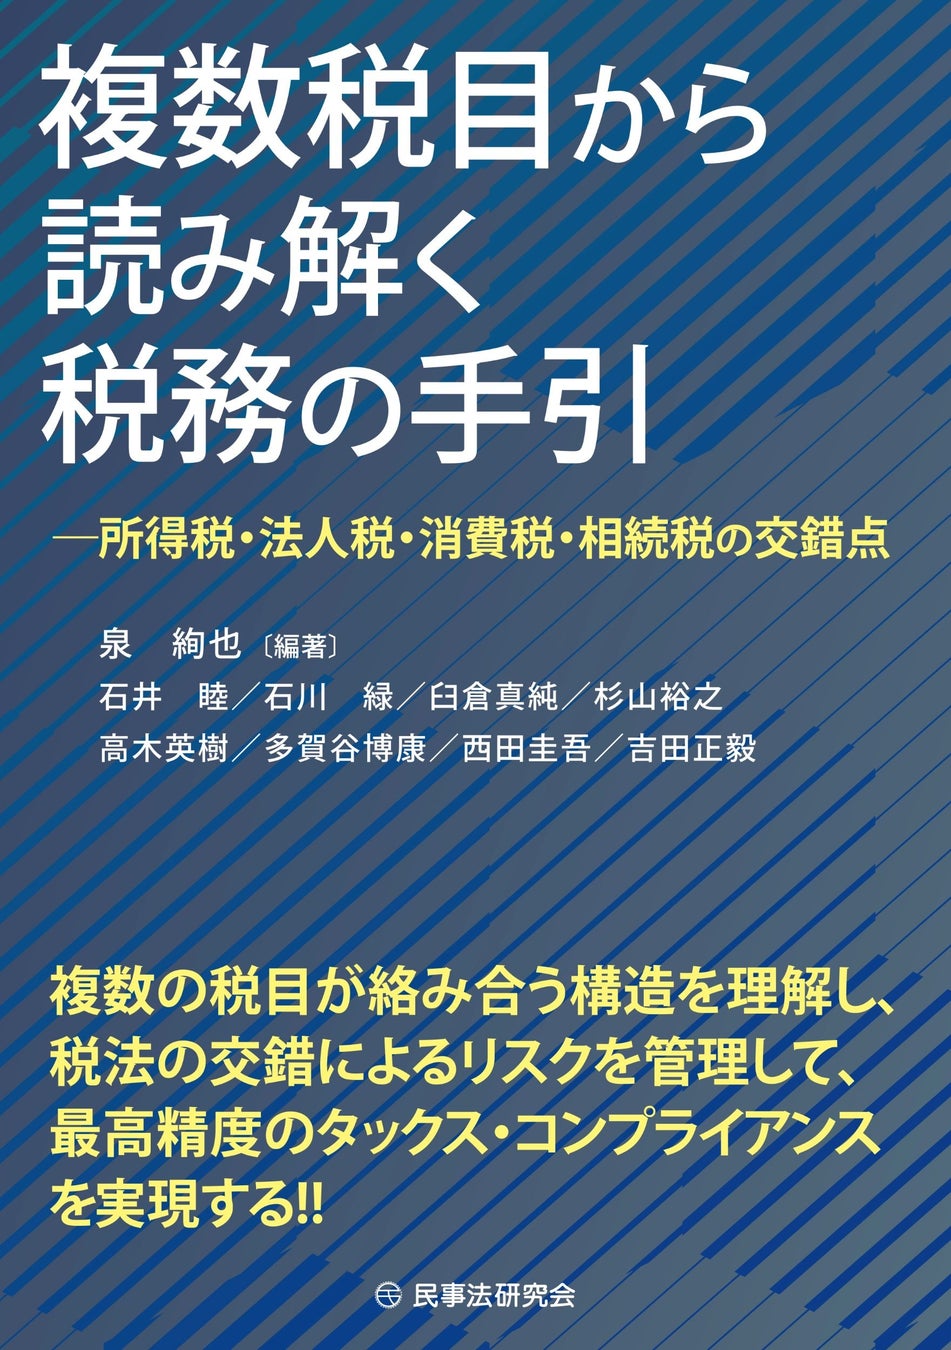
書籍概要
書名:複数税目から読み解く税務の手引
所得税・法人税・消費税・相続税の交錯点
編著者:泉 絢也
著者:石井 睦/石川 緑/臼倉 真純/杉山 裕之/高木 英樹/多賀谷 博康/西田 圭吾/吉田 正毅
価格:定価 3,960円(本体 3,600円+税)
発行日(奥付):2026年12月1日
判型:A5判/278ページ
ISBN:9784865567663
書籍紹介ページ:https://www.minjiho.com/book/b10206937.html
発行所:株式会社 民事法研究会
公式サイト:https://www.minjiho.com/
簡易目次
第1章 課税のタイミング
★同じ取引でも、税目によって計上すべき時期は変わるか?
Case01 弁護士の着手金の収入計上時期
Case02 課税仕入れを行った日
Case03 費用の帰属時期(債務確定基準と仕入税額控除)
Case04 短期前払費用
Case05 決算賞与
Case06 分掌変更に伴う役員退職給与の分割払い
Case07 役員・使用人による横領
第2章 時価と認定課税
★同じ財産でも、税目によって時価の評価方法は変わるか?
Case08 一物二価
Case09 有価証券の評価と新株の引受け
Case10 株式の有利発行
Case11 生命保険契約に関する権利
Case12 借地権の権利金
Case13 法人と代表者の間の無利息貸付け
第3章 個人と法人
★同じ支出でも、個人か法人かで税務上の取扱いは変わるか?
Case14 事業の意義
Case15 親族に対する外注費
Case16 個人事業者の接待交際費
Case17 各種損失
第4章 支出の性質
★名目ではなく実質で判断するとは、どういうことか?
Case18 慰安旅行費用
Case19 寄附金
Case20 リゾートクラブ会員権
Case21 建物賃貸借契約の解除に伴う立退料
第5章 相続と譲渡
★相続税と所得税は、同じ財産に二重に課税されるか?
Case22 土地の相続と譲渡
Case23 暗号資産の相続と譲渡
Case24 売買契約中の土地の相続
Case25 被相続人の連帯保証債務
第6章 課税範囲と控除要件
★そもそも課税の対象か、そして控除は認められるか?
Case26 宗教法人と収益事業
Case27 海外プラットフォームの出品手数料
Case28 仮名仕入れ
Case29 税務調査と帳簿書類の保存
執筆者
本書は、税理士・弁護士・租税法研究者として活躍する以下の9名が執筆しています。
・泉 絢也(税理士・東洋大学法学部教授)
・石井 睦(税理士・東洋大学大学院法学研究科客員教授)
・石川 緑(税理士・神奈川大学大学院法学研究科講師)
・臼倉 真純(税理士・産業能率大学大学院講師)
・杉山 裕之(弁護士・東洋大学大学院法学研究科兼任講師)
・高木 英樹(税理士・産業能率大学経営学部教授)
・多賀谷 博康(税理士・米国公認会計士(Inactive))
・西田 圭吾(税理士)
・吉田 正毅(弁護士・神奈川大学大学院法学研究科講師)
株式会社 民事法研究会
平成元年に創業した出版社です。「良書の出版を通して社会に貢献する」という理念のもと、法律実務に携わる皆様に、確かで信頼できる情報をお届けすることを使命として歩んでまいりました。
法律実務の現場では、日々の業務に直結する最新の知識や深い理解に加え、社会の変化を的確に捉える力が求められています。
当社はそうした実務を支える一助となるべく、専門出版社としての原点を大切にしながら、守るべきものを守り、変えるべきものには柔軟に対応してまいります。
これからも、時代の変化に応じた質の高い、信頼できる書籍を提供し続けてまいります。
会社名:株式会社 民事法研究会
所在地:東京都渋谷区恵比寿3-7-16
設立日:1989年10月1日
公式サイト:https://www.minjiho.com/
すべての画像
