決算期前の節税対策実施状況調査:6割以上が「節税のやりすぎによる資金繰りリスク」を意識、一方で「特になし」が最多
税務・会計に関する調査を実施。約1割が「やりすぎて資金繰りが厳しくなった」と回答。
税務・会計支援を行う小谷野税理士法人(本社:東京都渋谷区、代表社員:小谷野幹雄)は、全国の企業を対象に「決算前の節税対策の実施状況と『節税のやりすぎ』リスクに関する調査」を実施いたしました。
調査背景・トピックス
多くの企業にとって、決算期に向けた節税対策は経営課題の一つです。しかし、過度な節税は手元資金の減少や資金繰りの悪化、さらには税務上のリスクを招く可能性があります。そこで、企業の決算前の節税対策に関する実態や「節税のやりすぎ」に対するリスク認識についてアンケートを行いました。
調査結果の主なポイント
Q1.直近の決算前における「節税対策」の状況について、最もあてはまるものを1つお選びください。(単一選択)
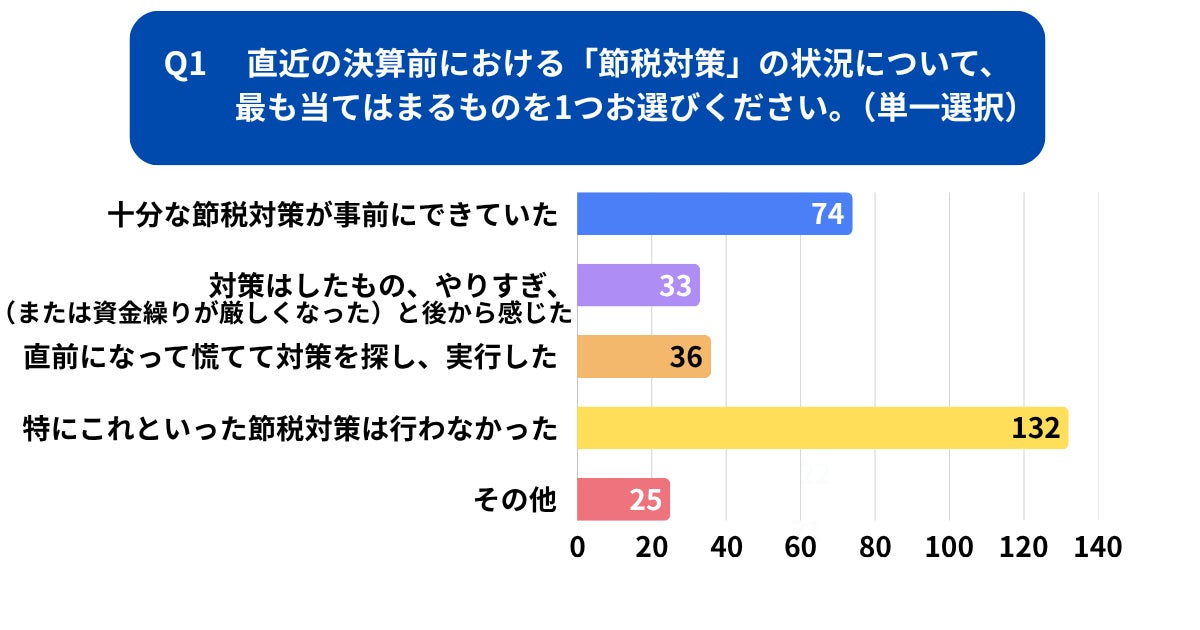
節税対策の状況: 直近の決算前における「節税対策」の実施状況に関して、最も多かった回答は「特にこれといった対策は行わなかった」で44.0%(132票)でした。一方で「十分な節税対策が事前にできていた」が24.7%(74票)と続きます。直前の慌ただしい状況で「慌てて対策を探した」は12.0%(36票)、「対策はしたがやりすぎた」は11.0%(33票)でした。
Q2.直近の決算前に行った、または検討した節税対策として、あてはまるものをすべてお選びください。(複数選択)
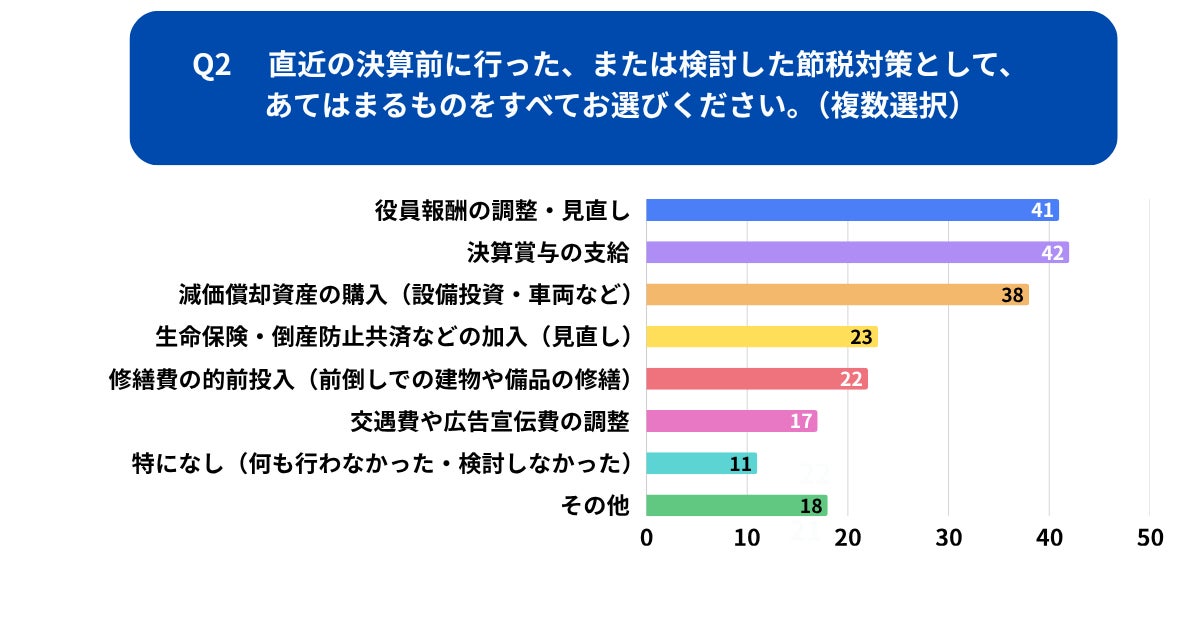
実施した節税対策: 直近の決算前に実施または検討した節税対策では、「決算賞与の支給」が14.0%(42票)で最多でした。その後は「役員報酬の調整・見直し」が13.7%(41票)、「減価償却資産の購入」が12.7%(38票)となり、手元資金と利益のバランスを調整する傾向が見えました。
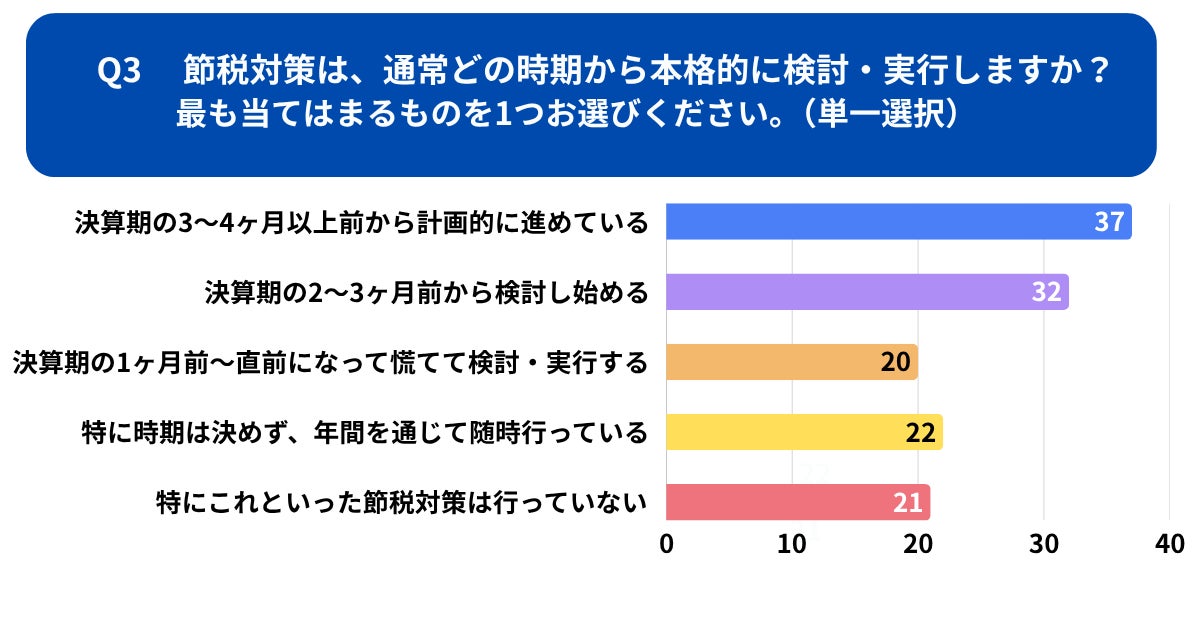
Q3.節税対策は、通常どの時期から本格的に検討・実行しますか?最も当てはまるものを1つお選びください。(単一選択)
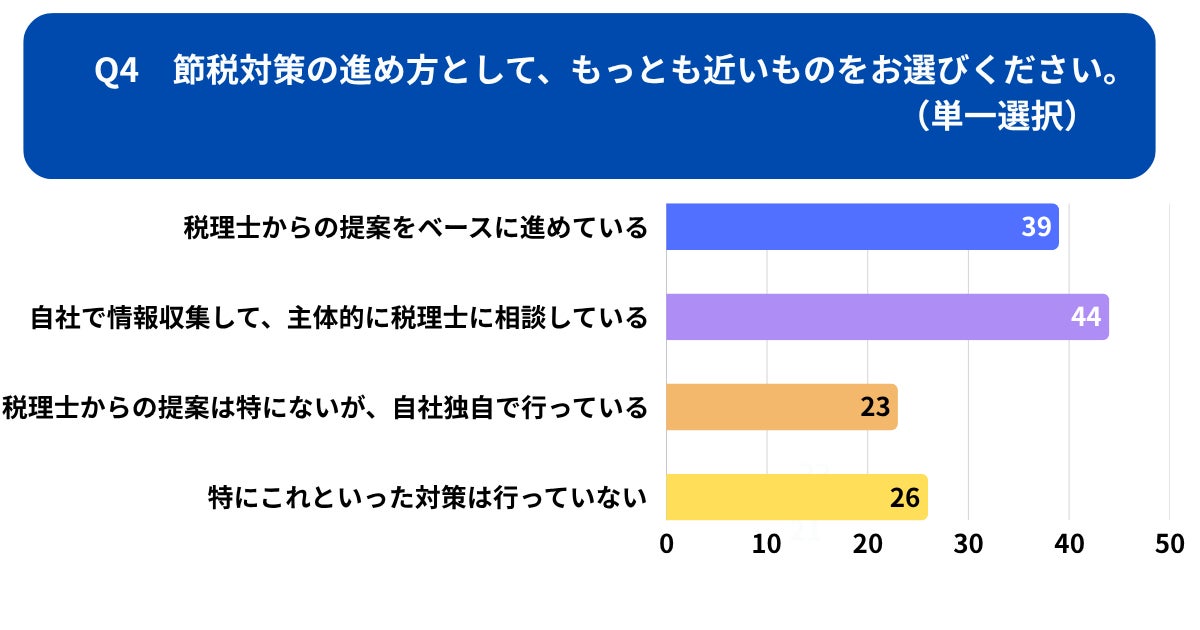
進め方と外部専門家の関与: 節税対策については、「自社で情報収集し、主体的に税理士に相談」が14.7%(44票)で最も多く、税理士からの提案を基に進める企業も13.0%(39票)でした。外部の専門家との関与度合いは様々で、「相談のみが12.0%(36票)」や「実務まで任せるが9.3%(28票)」という回答もありました。
Q4.節税対策の進め方として、もっとも近いものをお選びください。(単一選択)
リスク認識: 「節税のやりすぎ」を感じる点では、「説明できる根拠が弱い」ことが15.0%(45票)で最多でした。また、全体の約44.7%(134票)が「やや気にしている」または「とても気にしている」と回答し、企業間で意識の違いが見受けられました。
Q5.節税対策を進めるとき、税理士や会計士など外部の専門家はどの程度関わっていますか。(単一選択)
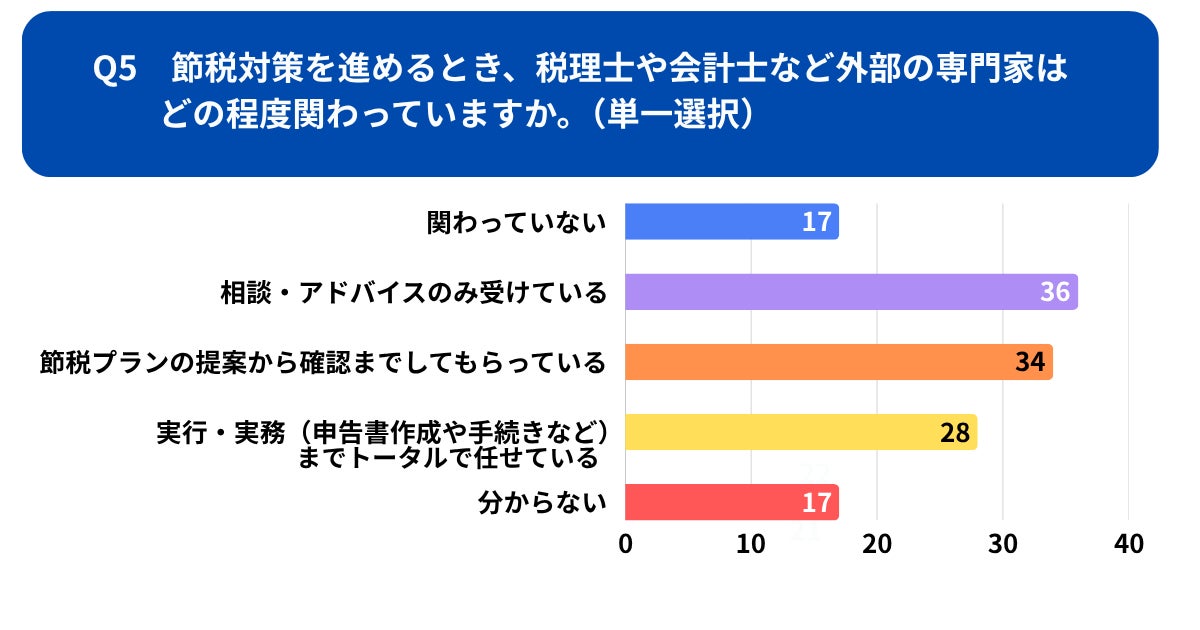
節税対策の進め方:節税対策の進め方については、「自社で情報収集し、主体的に税理士に相談している」が14.7%(44票)で最も多く、次いで「税理士からの提案をベースに進めている」が13.0%(39票)でした。また、「相談のみで実務は自社」というケースが12.0%(36票)、「実行・実務までトータルで任せている」が9.3%(28票)となり、外部専門家との関わり方は企業によってさまざまであることがうかがえます。
Q6.「節税のやりすぎ」だと感じるのは、どのような点ですか。あてはまるものをすべてお選びください。(複数選択)
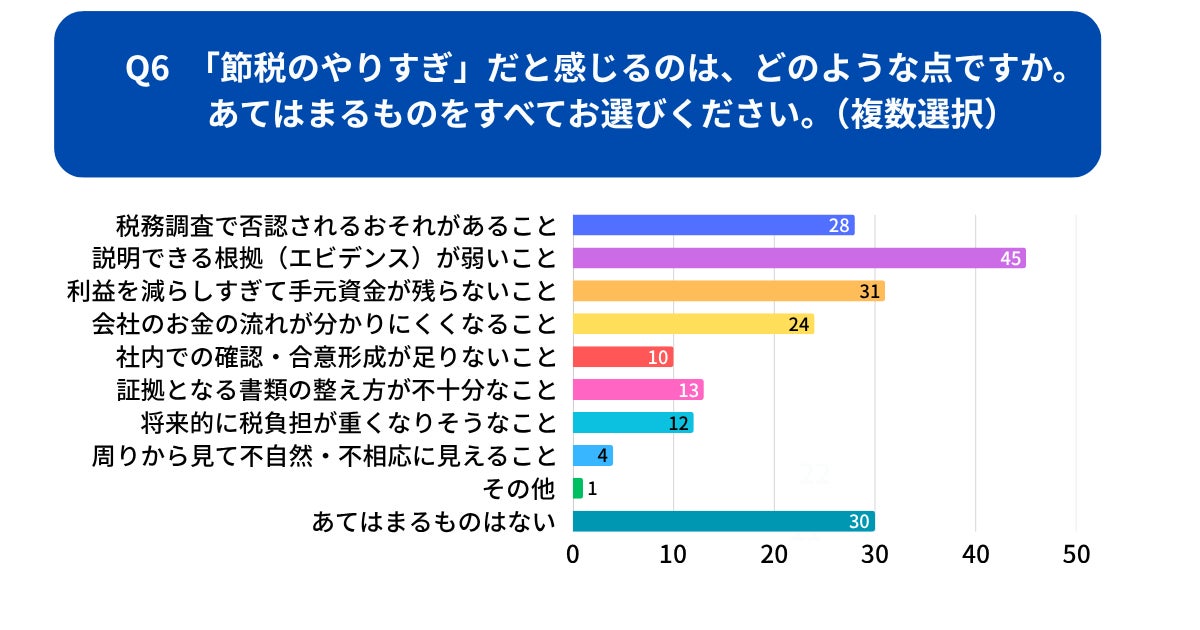
やりすぎと感じる点:「節税のやりすぎ」だと感じる点については、「説明できる根拠(エビデンス)が弱いこと」が15.0%(45票)で最も多く、次いで「利益を減らしすぎて手元資金が残らないこと」が10.3%(31票)、「税務調査で否認されるおそれがあること」が9.3%(28票)となりました。法的根拠や資金繰りへの影響を懸念する声が上位を占める結果となっています。
Q7.あなたの会社では「節税のやりすぎ」について、どのくらい気にしていますか。(単一選択)
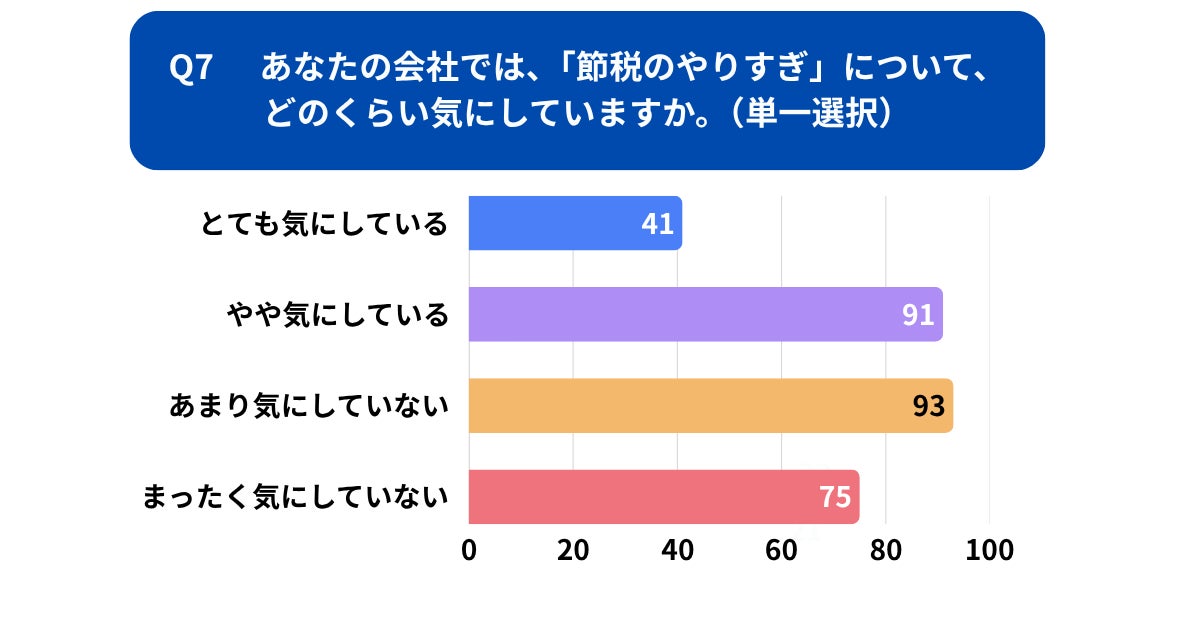
やりすぎへの意識: 「節税のやりすぎ」に対する意識については、「やや気にしている」が31.0%(93票)で最多となりました。次いで「とても気にしている」が13.7%(41票)となり、両者を合わせると約44.7%(134票)の企業がリスクを意識していることが分かります。一方で、「あまり気にしていない」が31.0%(93票)、「まったく気にしていない」が25.0%(75票)と、合わせて56.0%(168票)の企業があまりリスクを感じていない実態もうかがえ、企業の間で意識の分断があることが浮き彫りになりました。
Q8.「節税のやりすぎ」を防ぐために、会社で行っていることをすべてお選びください。(複数選択)
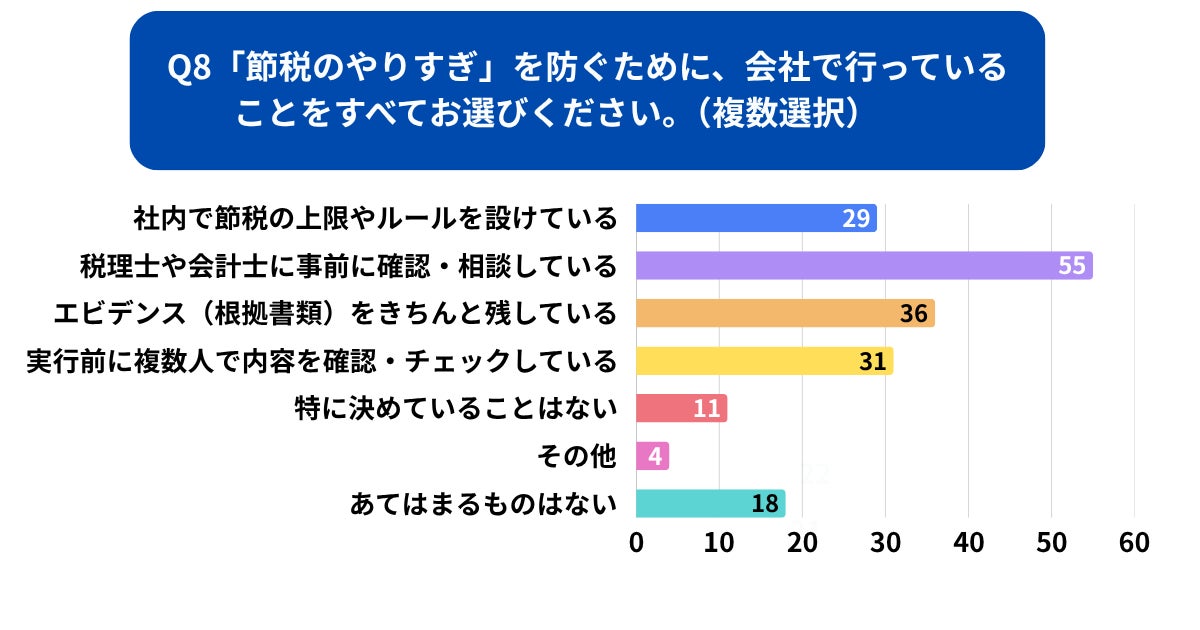
やりすぎを防ぐための対策: 「節税のやりすぎ」を防ぐために行っていることについては、「税理士や会計士に事前に確認・相談している」が18.3%(55票)で最も多くなりました。次いで「エビデンス(根拠書類)をきちんと残している」が12.0%(36票)、「実行前に複数人で内容を確認・チェックしている」が10.3%(31票)、「社内で節税の上限やルールを設けている」が9.7%(29票)となり、外部の専門家との連携や社内の厳格なチェック体制によってリスク対策を行っている様子がうかがえます。
【コメント】
節税は「決算前のイベント」ではなく「期首から設計する経営計画」です。本調査では44.0%が特段の対策を行わず、23.0%が「直前に慌てて実行」または「やりすぎた」と回答しました。“何もしない”か“慌てて動く”か――この二極化こそが最大のリスクです。決算賞与や設備投資で減る税金は支出の一部にすぎず、現金は確実に出ていきます。直前の役員報酬の増額も、定期同額給与の要件を外れれば増額分は損金になりません。経営者が「やりすぎ」の基準に“根拠の弱さ”を最多で挙げたのは健全な感覚です。説明できない節税は、将来の追徴リスクを先送りしているにすぎません。守るべきは税額の小ささではなく、手元資金と説明責任です。
(小谷野税理士法人 企画推進部 )
【調査概要】
調査名称:決算前の節税対策の実施状況と「節税のやりすぎ」リスク認識調査
調査対象:インターネット調査(約300名 会社経営者・役員)
調査手法:インターネット調査(QiQUMOを利用)
調査時期:2026年10月5日
有効回答数:300名
※本リリースの内容を利用する場合は、「小谷野税理士法人 調べ」もしくは「小谷野税理士法人」と明記をお願いいたします。
【会社概要 / お問い合わせ先】
・会社名:小谷野税理士法人
・所在地 :〒151-0053 東京都渋谷区代々木1-22-1 JRE代々木一丁目ビル12・14階
・代表者 :小谷野 幹雄
・URL :https://koyano-cpa.gr.jp/
<本件に関するお問い合わせ先>
・担当部署:企画推進部
・担当者名 : 鈴木 恵
・Email :kikaku@koyano-cpa.gr.jp
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
- 種類
- 経営情報
- ビジネスカテゴリ
- マーケティング・リサーチ経営・コンサルティング
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
