JOAホールディング、系統用蓄電池のバルク販売における「特定生産性向上設備等投資促進税制(即時償却)」の個別相談・一括支援を開始
公的支援に携わってきた実績を活かし、複数ユニットの導入から対象費用・対象外費用の明確な切り分け、確認申請の総合窓口までワンストップで伴走
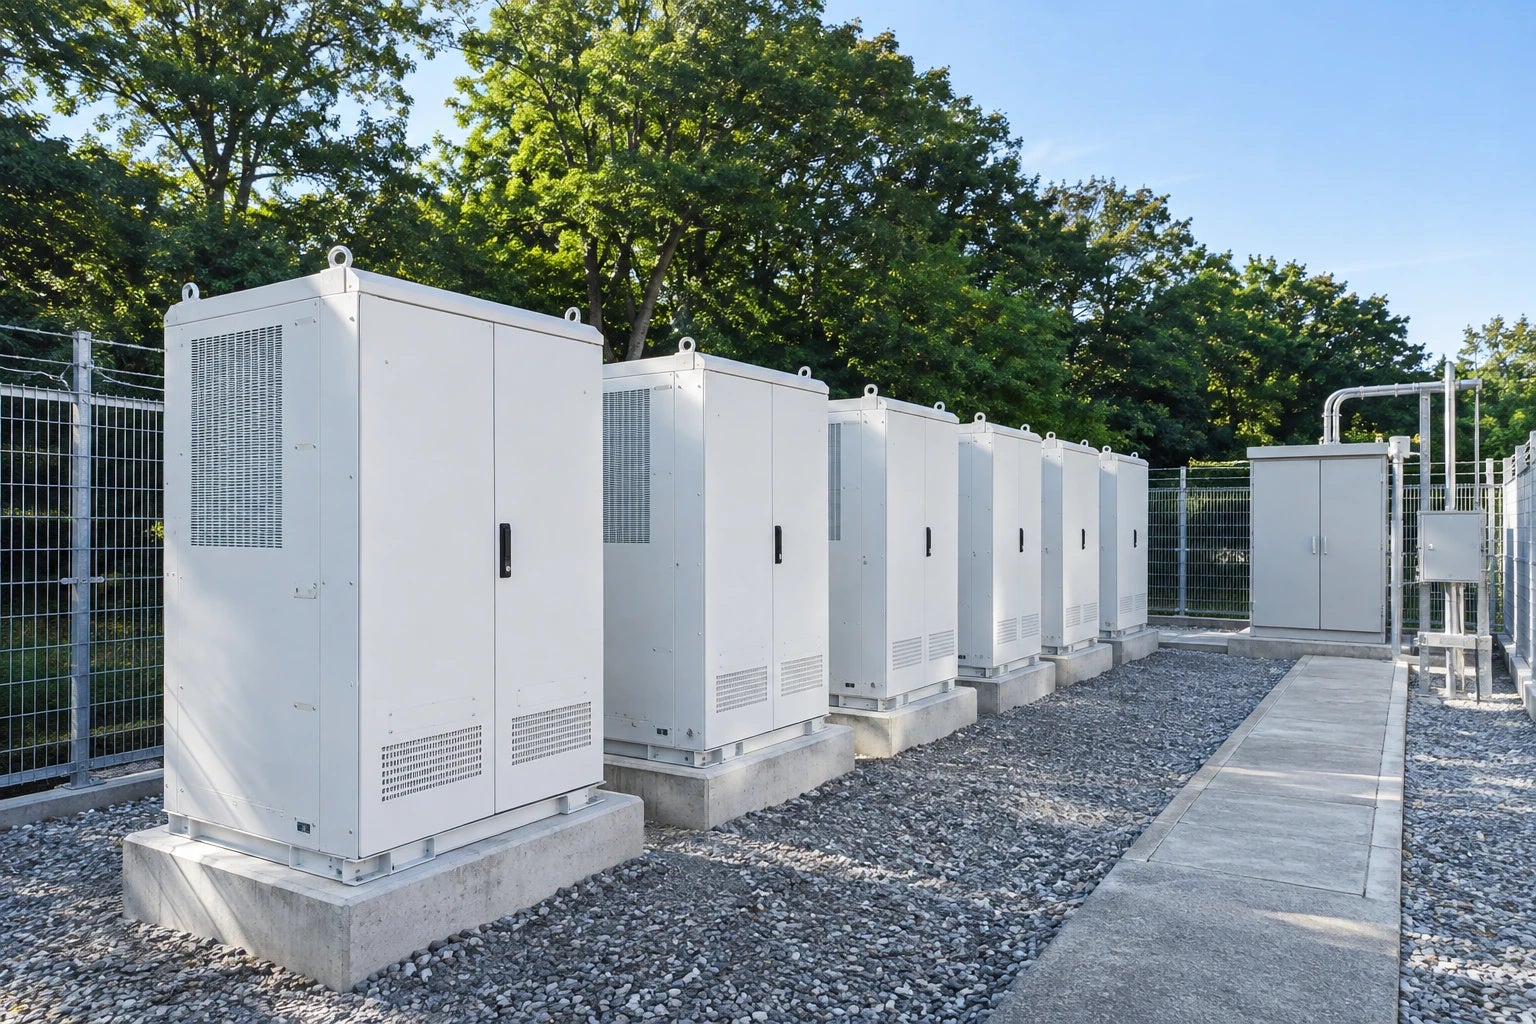
持続可能な社会を目指すSX(サステナビリティ・トランスフォーメーション)事業を展開する株式会社JOAホールディング(本社:東京都中央区、代表取締役:久米 泰貴、以下「JOAホールディング」)は、法人・事業者様向けに「系統用蓄電池のバルク(一括)販売」における設備導入および、2026年7月31日に施行・受付が開始された「特定生産性向上設備等投資促進税制(いわゆる大胆な投資促進税制)」の「即時償却」活用を見据えた個別相談の受付および申請手続きの一括支援サービスを開始いたしました。これまで企業の公的支援(補助金・税制優遇等の活用サポート)に携わってきた当社の知見と実績を活かし、バルク販売による初期コスト圧縮から、制度要件を満たす投資計画の策定、対象設備と対象外費用(土地代・電力申請費・電気代等)の明確な切り分け、確認申請の総合窓口対応までワンストップで伴走支援いたします。
01 背景:制度施行で注目される「即時償却」と、申請実務における4つのハードル
2026年7月31日、高付加価値な国内設備投資を後押しする「特定生産性向上設備等投資促進税制」の関係法令が施行され、全国の経済産業局にて「特定生産性向上設備等投資計画」の確認申請受付が開始されました。一定の要件(中小企業者等の場合は対象設備の取得価額5億円以上、年平均の投資利益率15%以上、経済産業大臣の確認後5年以内の取得・供用など)を満たすことで、設備を事業の用に供した年度に「即時償却」を選択できることから、系統用蓄電池事業への参入を検討する法人・経営者様から大きな注目を集めています。一方で、系統用蓄電池の導入と税制活用にあたっては、以下のような高度な実務対応が求められます。
-
対象設備と対象外費用の厳密な区分 蓄電池本体と、原則として対象外となる「土地代・借地代」「電力会社への連系工事負担金・アクセス検討料(電力申請費)」「供用後の電気代・保守費」等の切り分けが必要です。
-
「年平均投資利益率15%以上」の事業計画策定 一般的な表面利回りではなく、制度独自の計算式に基づき、ランニングコスト(電気代・地代・保険料・委託費等)を反映した収支・投資計画を構築する必要があります。
-
複数ユニット・複数地点(バルク導入)の計画統合 複数案件を1つの投資計画としてまとめるための事業目的・所有形態・社内決裁(取締役会決議等)の整理が求められます。
-
申請順序とスケジュール管理の厳守 経済産業大臣の確認を受ける「前」に取得・契約を進めないスケジュール管理や、計画変更時の「変更確認」対応が不可欠です。こうした複雑な要件に対し、「公的支援の実務に精通したパートナーに、個別相談から申請手続きまで一括で任せたい」という声を受け、本サービスの提供を開始いたしました。
02 JOAホールディング「個別相談・一括支援」の4つの強み
-
公的支援に携わってきた実績を活かし、総合窓口として一括支援 これまで企業の公的支援・制度活用サポートに携わってきたノウハウを活かし、設備調達だけでなく、投資計画書の作成支援、確認申請手続きの段取り、確認前後のスケジュール管理(および必要に応じた変更確認手続きのサポート)まで当社が総合窓口となって一括支援します。煩雑な手続きにおける担当者様の負担を大幅に軽減します。
-
税務・申請実務に耐えうる「対象設備」と「対象外費用」の明確な見積もり区分 国税庁の既存事例(電力会社所有設備への連系工事負担金は繰延資産、アクセス検討料は役務対価とする整理等)や資産区分を踏まえ、「土木工事一式」といった曖昧な表記を避け、対象設備と対象外費用を明確に切り分けた透明性の高い見積もり・投資計画を提示します。
-
バルク(一括)販売による初期調達コストの最適化と利益率向上 複数ユニット・複数区画の系統用蓄電池をまとめて調達・導入するバルク販売形式を採用することで、単体導入と比較して機器調達コストを圧縮。対象設備の取得価額を抑えつつ営業利益率を高めることで、要件である「年平均投資利益率15%以上」の達成を後押しします。
-
顧問税理士様・社内決裁を見据えた根拠資料の作成サポート 申請要件の一つである取締役会等の社内決議や、導入企業様の顧問税理士様による税務確認がスムーズに進むよう、制度要件に即した根拠資料・シミュレーションデータの整理を支援いたします。
03 対象設備と対象外費用の切り分け基準(目安)
見積もりと投資計画の策定段階から、対象設備と対象外費用を明確に区分します。

|
区分 |
主な費用の例(目安) |
|
対象設備 |
○ 蓄電池本体、ラック、キャビネット ○ PCS、BMS、PMS ○ 変圧器、受変電設備、保護装置 ○ EMS(取得型のハードウェア・ソフトウェア) ○ 蓄電池専用の基礎、特殊地盤補強 ○ 運送、搬入、据付、構内配線、試運転費 など |
|
原則として設備取得価額から分ける費用 |
○ 土地購入代、借地権、土地権利金、敷金、地代 ○ 一般的な整地、盛土、切土、埋立て工事 ○ 系統接続上の地位、事業権等の対価 ○ 電力会社所有設備に対する連系工事負担金、アクセス検討料 ○ 供用後の電気代、保守料、保険料、通信費 ○ アグリゲーター手数料、仲介料、申請支援料、融資手数料 など |
借地でも、申請法人が設備を購入・所有し自ら事業を行う場合、設備部分は対象候補となります。地代・電気代・保守費等は5億円の判定額に含めず、制度上の年平均投資利益率を算定する事業費用に反映します。
04 制度活用における重要な確認事項(Q&A)
Q1.即時償却を行えば、初年度に設備代が全額戻ってくるのですか?
A. 即時償却は、国から補助金が支給される制度や、法人税額そのものが償却額と同額減る制度ではありません。通常は複数年に分けて計上する減価償却費を、設備を実際に取得し事業の用に供した事業年度に一括で前倒し計上(損金算入)する仕組みです。なお、複数年度に分けて段階的に導入・供用する場合は、各事業年度に供用した分ごとに適用を検討します。
Q2.土地代や電力会社への申請費用、運用中の電気代も即時償却の対象になりますか?
A. 原則として対象外となります。土地代や系統接続上の地位の対価、電力会社所有設備に対する連系工事負担金・アクセス検討料、また供用後の電力調達費(電気代)や保守費用は「対象設備の取得価額」には算入されません。当社ではこれらを明確に分けた透明性の高い見積内訳をご提示します。
Q3.複数地点に設置する系統用蓄電池を、1つの投資計画(5億円以上)にまとめられますか?
A. 事業目的、収益計画、社内での意思決定、所有・使用形態などを一体的な投資計画として整理した上で、申請前の事前確認を行う必要があります。当社では、バルク導入における計画の立て付けや事前確認の段取りについても個別にサポートいたします。
Q4.投資計画の確認を受ければ、必ず即時償却が認められますか?
A. 保証されるものではありません。経済産業大臣による投資計画の確認と、法人税申告における税制適用の判断は別個のものとなります。確認を受けた後も、期限内(確認後5年以内)の取得・供用、対象資産の要件充足、青色申告その他の税務要件を満たす必要があり、最終的な適用可否は所轄税務署の判断によります。
05 個別相談・シミュレーションのお申し込み方法
本スキームに関する詳細のご説明や、導入ユニット数に応じた対象設備額・対象外費用の試算、年平均投資利益率のシミュレーション、申請スケジュールの個別相談を随時受け付けております。下記窓口よりお気軽にお問い合わせください。
株式会社JOAホールディング
本件のご相談・資料請求は、公式お問い合わせ窓口から受け付けています。
03-6262-6157平日 9:00〜18:00
06 株式会社JOAホールディングについて
|
会社名 |
株式会社JOAホールディング |
|
本社所在地 |
〒103-0012 東京都中央区日本橋堀留町1-10-19 第一川端ビル4F |
|
代表者 |
代表取締役 久米 泰貴 |
|
許認可 |
建設業許可(般-7 第160121号) 電気工事業(東京都知事届出 第2512379号) |
|
事業内容 |
SX事業、系統用蓄電池アセット開発・バルク販売、企業の公的支援・制度活用サポート 等 |
07 注意事項
◉ 本プレスリリースは、系統用蓄電池のバルク販売および税制活用に向けた確認申請手続き・導入支援窓口の開設をお知らせするものであり、特定の税務処理や将来の運用収益を保証するものではありません。
◉ 土地代・電力申請費用・電気代(電力調達費)・保守費・諸経費等は原則として即時償却の対象外となります。また、特定生産性向上設備等投資促進税制の最終的な適用可否および即時償却の認定は、導入企業様の事業内容・投資計画・事業供用時期等の要件充足および所轄税務署の判断によります。
◉ 実際の税務申告にあたっては、貴社顧問税理士にご確認ください。
制度の参考:国税庁・特定生産性向上設備等の特別償却・税額控除
すべての画像
- 種類
- 商品サービス
- ビジネスカテゴリ
- 電気・ガス・資源・エネルギー
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
