ねんきん定期便を見た後、6割超が何もしていない?老後準備の"確認止まり"の実態調査
ねんきん定期便の確認状況と老後資金準備の実態について現役就労者400名にアンケート調査
年金加入者にとって、最も身近な年金情報源といえるのが「ねんきん定期便」です。
「ねんきん定期便」とは、年金加入者に対して、日本年金機構から年に1回、誕生月に送付される通知書です。これまでの保険料の納付状況や年金加入期間に加え、将来受け取れる年金の見込み額が記載されており、老後の生活設計を考えるうえで重要な手がかりとなります。
しかし実際、その情報はどれほど活用され、老後資金準備の行動に結びついているのでしょうか。
今回、第一生命保険株式会社が展開する「ほけんの第一歩」では、現役就労者400名を対象に、ねんきん定期便の確認状況と老後資金準備の実態についてアンケート調査を実施しました。
※記事中で言及している金融商品に関して、第一生命保険株式会社では取り扱いのない商品もあります。
アンケートの実施概要

|
調査時期 |
2026年5月21日 |
|
調査方法 |
インターネット調査 |
|
対象人数 |
400名(20代100名、30代100名、40代100名、50代100名) |
|
調査対象 |
20〜59歳の男女で、会社員・公務員・団体職員などの現役就業者(厚生年金の加入者) |
本調査の引用掲載について
本リリース内の調査結果を引用掲載する場合は、情報の出典元として下記URLへのリンクを記載してください。
出典URL:https://www.dai-ichi-life.co.jp/promotion/first_step/basic/00087/index.html
「ねんきん定期便」を内容まで確認しているのは約3割、約5割は金額を確認していない
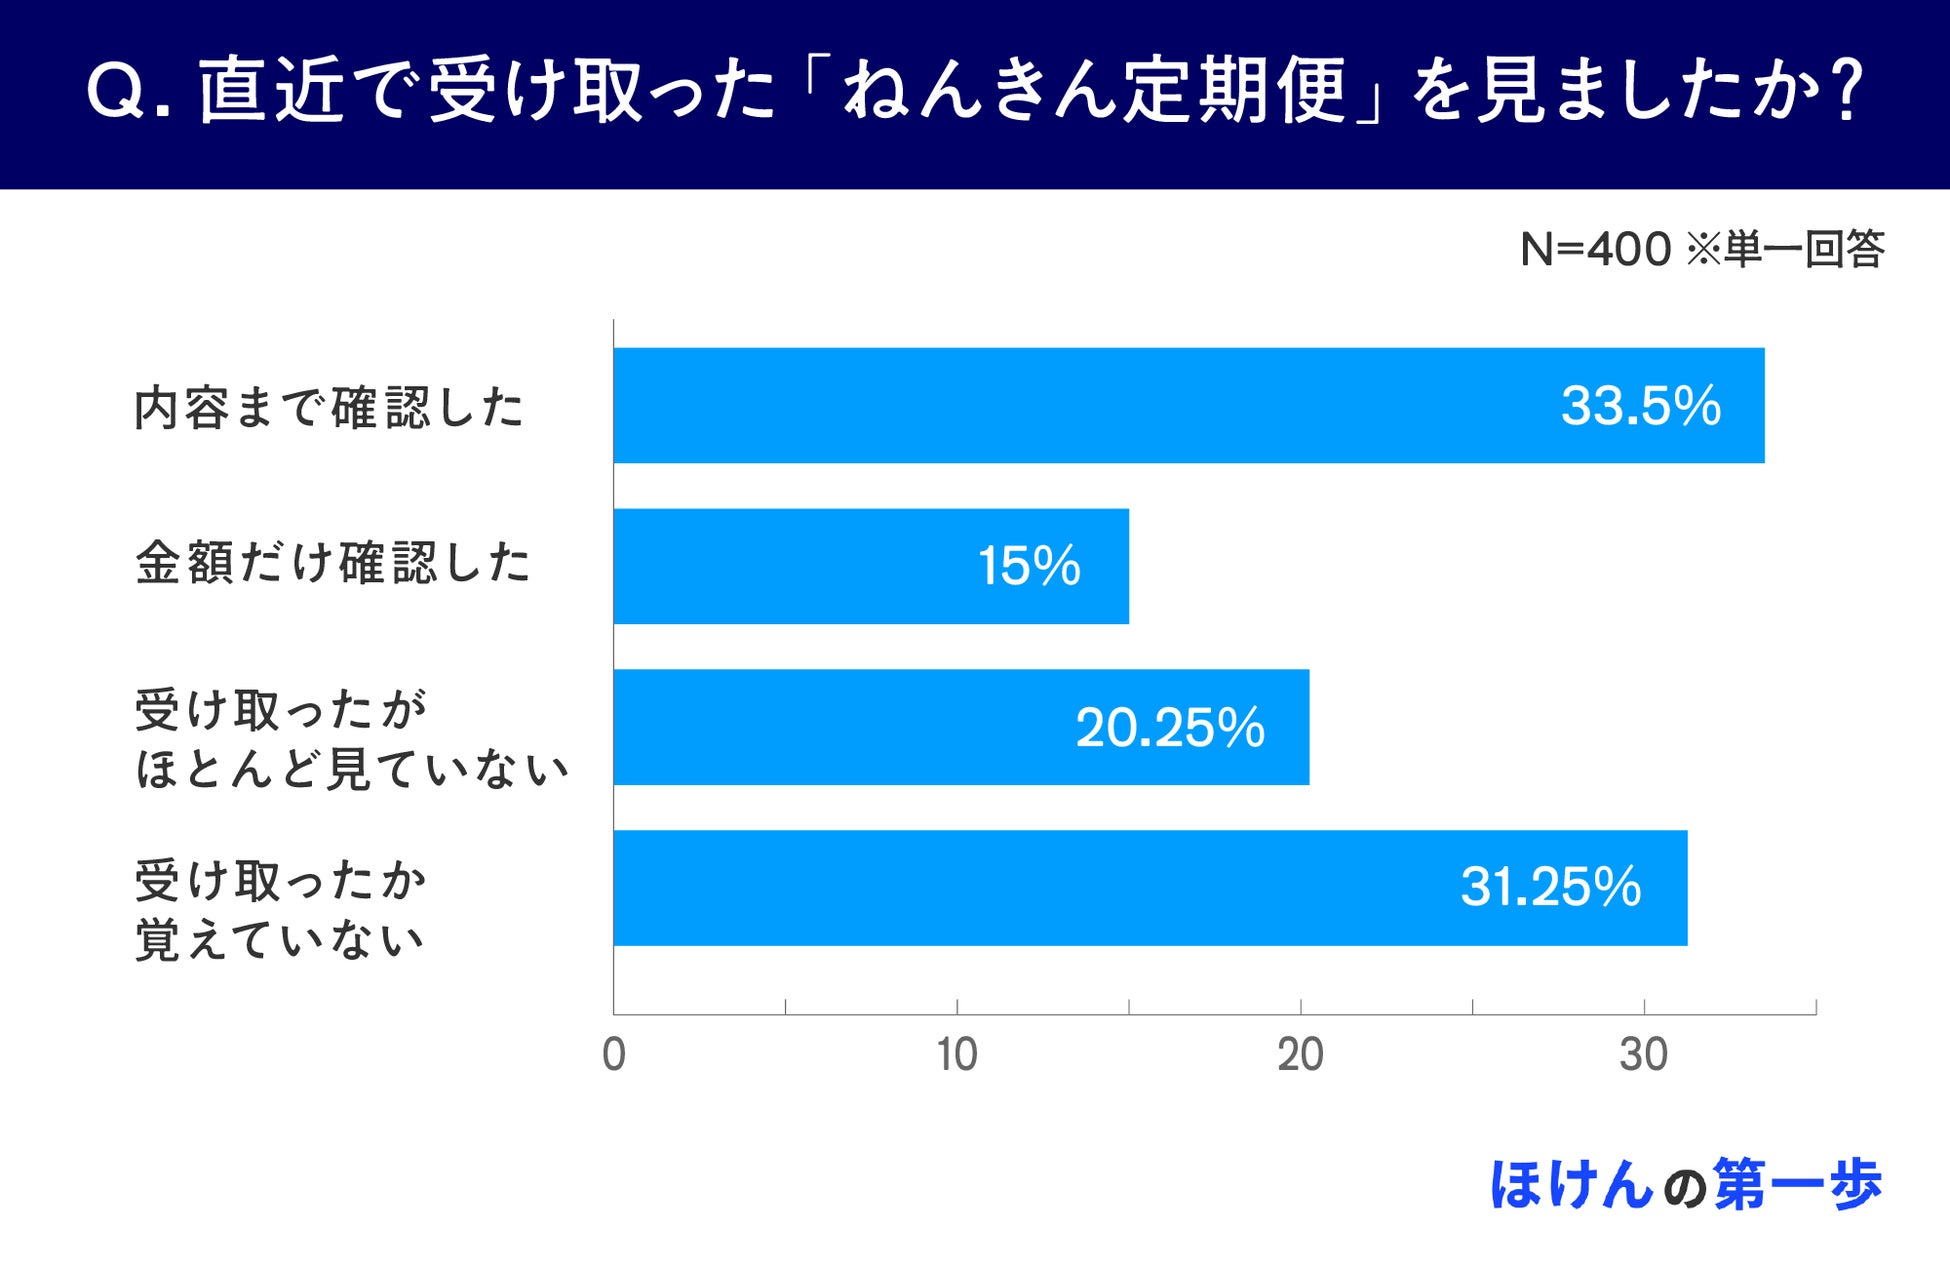
まず、直近で受け取ったねんきん定期便を見たかを尋ねました。その結果、「内容まで確認した」と回答したのは33.5%にとどまりました。「金額だけ確認した」は15%、「受け取ったが、ほとんど見ていない」は20.25%、「受け取ったか覚えていない」は31.25%という内訳です。
注目すべきは、「ほとんど見ていない」(20.25%)と「受け取ったか覚えていない」(31.25%)を合わせた51.5%が、記載されている年金見込み額を十分に確認できていない状態にあるという点です。つまり、せっかく毎年手元に届いている年金情報が、過半数の人には十分に活用されないまま見過ごされていることになります。年金は誰にとっても将来に直結する切実なテーマであるにもかかわらず、その入り口でつまずいている人が多い実態がうかがえます。
年代別の回答も見てみましょう。

年代別に見ると、確認度には明確な差がありました。「内容まで確認した」と回答した割合は、20代16%、30代31%、40代39%、50代48%と、年齢が上がるにつれて段階的に高まっています。老後が近づくほど、年金を自分ごととして受け止め、定期便にしっかり目を通すようになる様子が読み取れます。
一方で、20代では「受け取ったか覚えていない」が49%と約半数に達しました。20代であっても定期便は毎年届いているにもかかわらず、その存在すら記憶に残っていない人が多く、若い世代ほど年金への関心が薄い傾向が浮き彫りになっています。
年金見込み額を「正確に覚えている」のは約1割のみ、20代・30代の4割は「そもそも見ていない」

次に、定期便に記載された将来の年金見込み額を覚えているかを尋ねました。「正確に覚えている」と回答したのは10.5%にとどまり、「ざっくり覚えている」が30.75%、「見たが覚えていない」が30.25%、「そもそも見ていない」が28.5%という結果になりました。
「見たが覚えていない」と「そもそも見ていない」を合わせると約6割に上り、具体的な金額が記憶として残っていない人が多数を占めています。見込み額は老後資金がいくら不足するかを試算する出発点となる数字ですが、その数字が記憶に残っていないため、多くの人が老後の備えを具体的に考えるための土台を持てていない状況だと考えられます。
年代別の回答も見てみましょう。
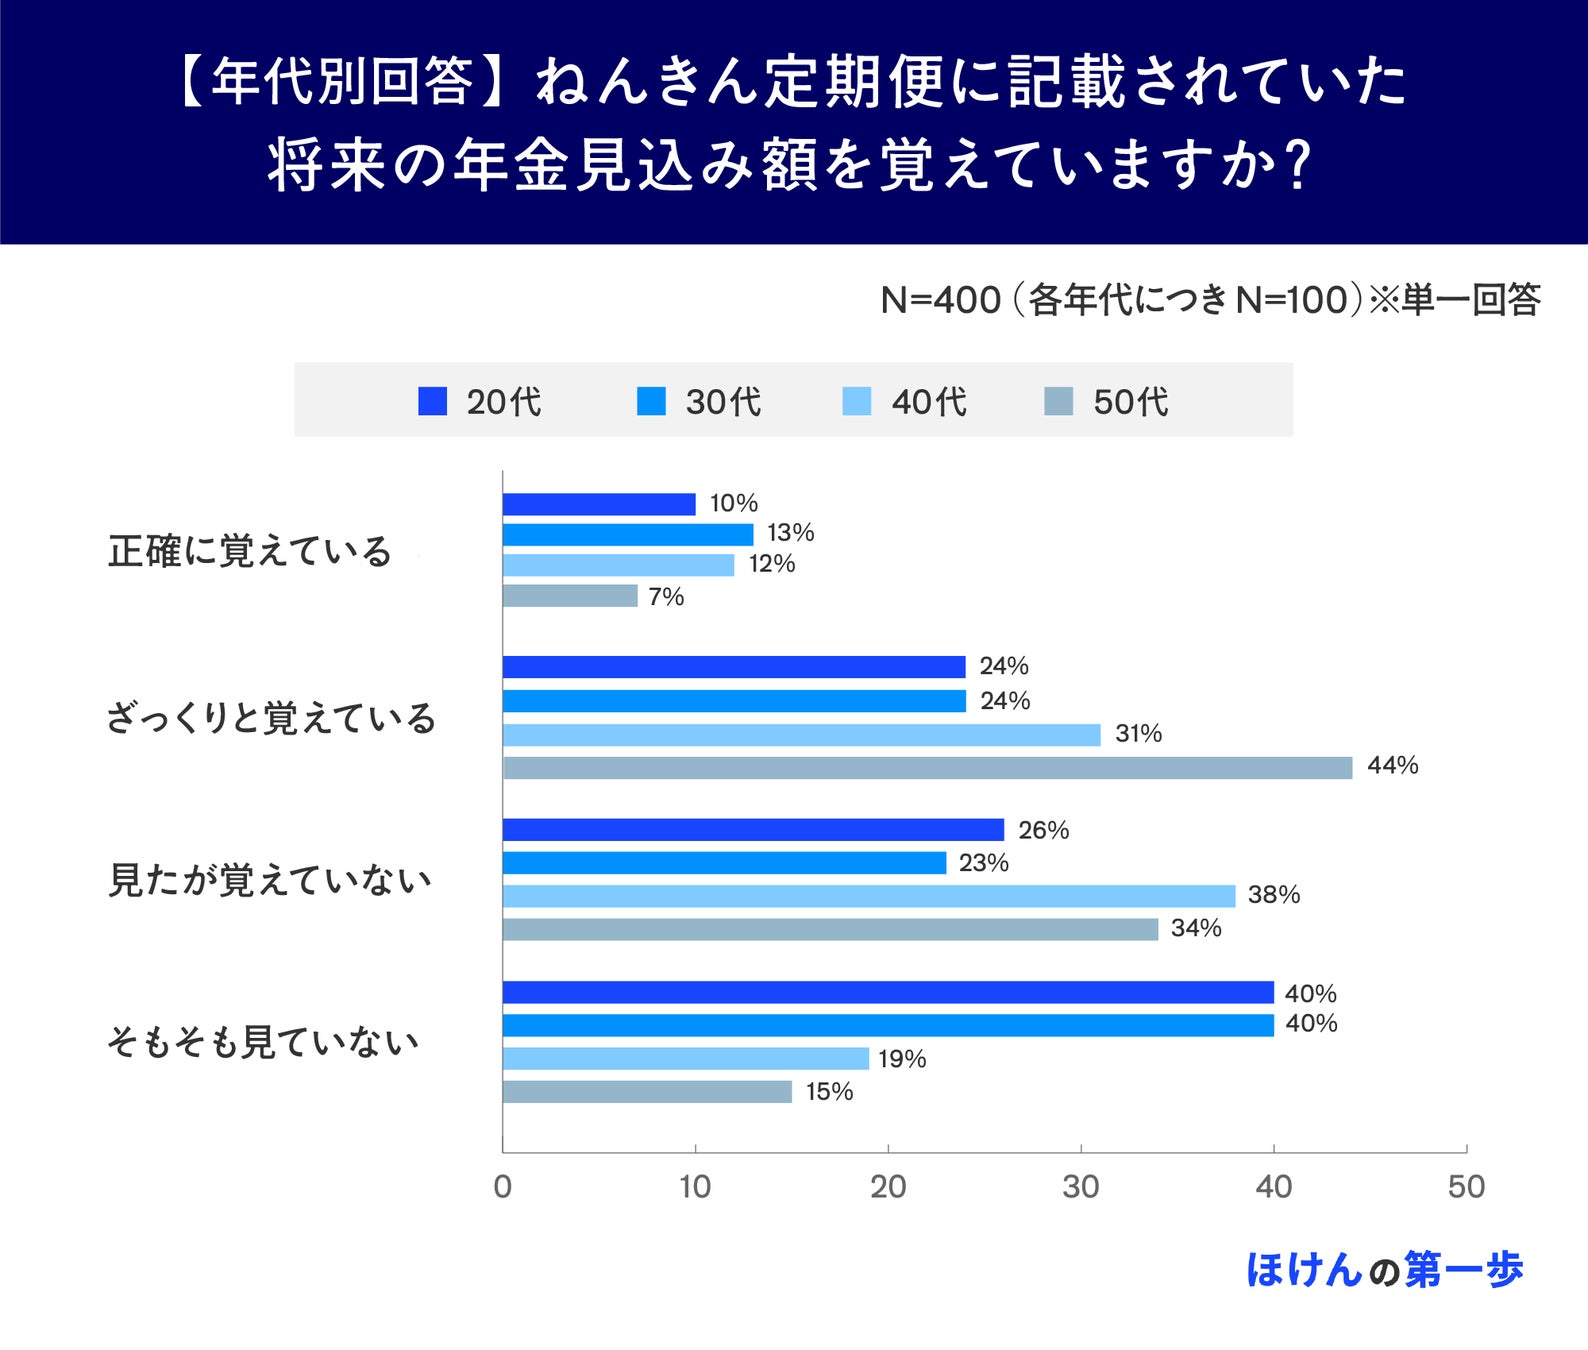
年代別では、「そもそも見ていない」が20代40%、30代40%と若年層で突出して高くなりました。前の設問と同様に、若い世代ほど年金との心理的な距離が大きいことがここでも確認できます。
一方、老後が目前に迫る50代でも「正確に覚えている」はわずか7%にとどまりました。年齢を重ねても見込み額の記憶定着は弱く、年代を問わず、年金額を具体的な数字として認識できている人はごく少数であることが分かります。定期便を「見る」ことと、その内容を「覚えている」ことの間には、大きな隔たりがあるといえます。
ねんきん定期便を見ても約6割が「特に何もしていない」、行動しない最大の理由は「不安を感じなかった」が約4割
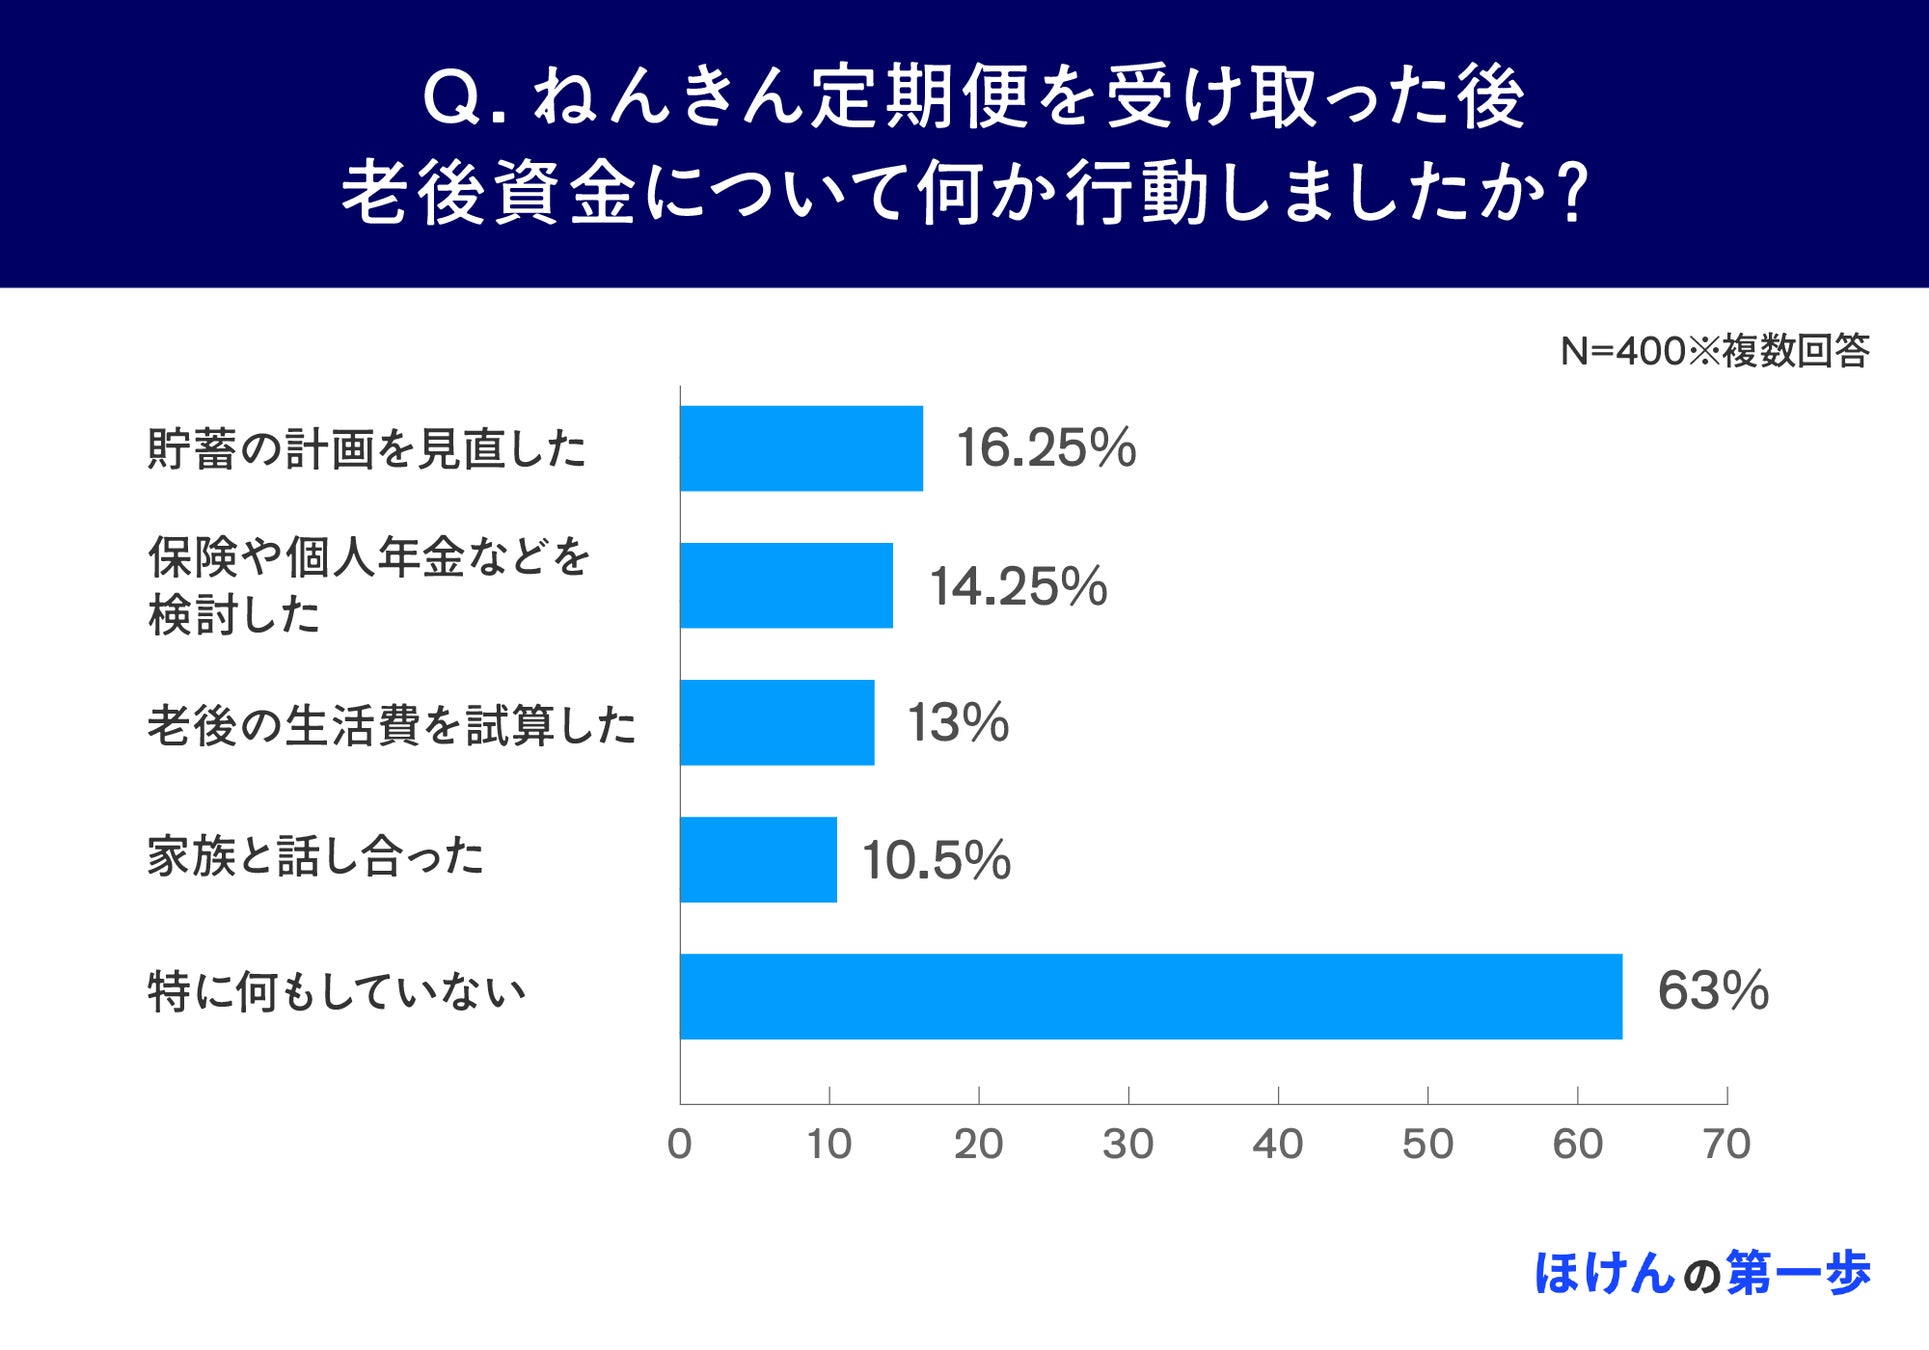
続いて、ねんきん定期便を見た後に老後資金について何か行動したかを尋ねたところ、「特に何もしていない」が63%と最多になりました。具体的な行動を見ても、「貯蓄の計画を見直した」16.25%、「保険や個人年金などを検討した」14.25%、「老後の生活費を試算した」13%、「家族と話し合った」10.5%と、いずれも低水準にとどまっています。
定期便を手に取り、見込み額を目にしたとしても、それが具体的な準備行動につながっている人は少数派です。確認はしても、そこから一歩を踏み出せていない"確認止まり"の状態が、数字としてはっきり表れています。
では、なぜ行動に移せないのでしょうか。「特に何もしていない」と回答した252名にその理由を尋ねました。
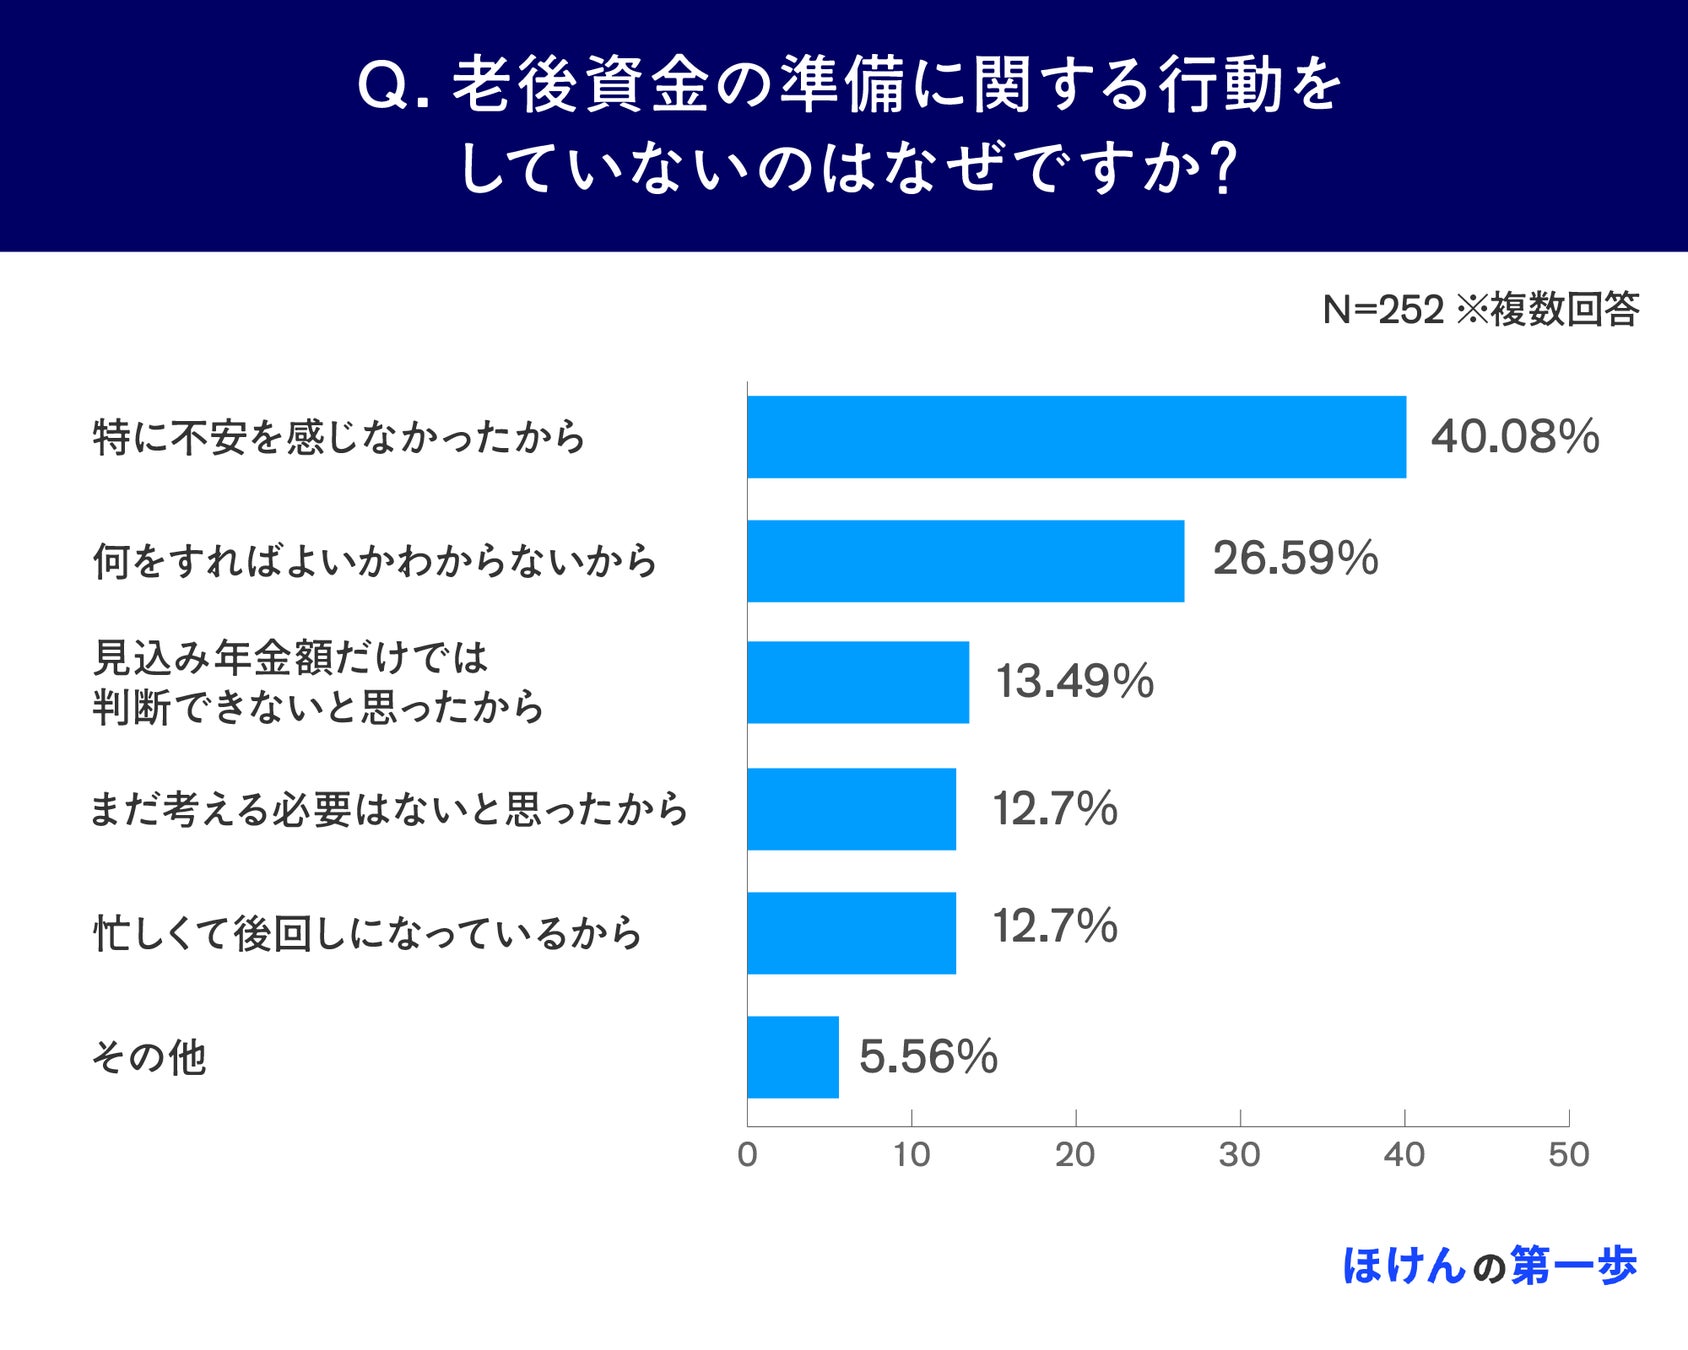
「特に不安を感じなかったから」が40.08%で最も多く、次いで「何をすればよいかわからないから」が26.59%、「見込み年金額だけでは判断できないと思ったから」が13.49%となりました。
この結果からは、行動しない背景が大きく二つに分かれることが見えてきます。最も多い「特に不安を感じなかったから」(40.08%)は、そもそも危機感を抱いていない層といえます。一方、「何をすればよいかわからないから」(26.59%)と「見込み年金額だけでは判断できないと思ったから」(13.49%)を合わせた約4割は、不安は感じつつも、何をすればよいか分からずに行動の手前で立ち止まっている層です。備える意思はあっても、その方法が分からないために動けずにいる人が一定数存在することがうかがえます。
年金額だけで老後生活費を「まかなえない」と感じる人は約5割、40代・50代では約7割に達する

ねんきん定期便に記載された見込み年金額だけで老後の生活費をまかなえると思うかを尋ねたところ、全体では「不足すると思う」が54.25%と過半数を占めました。「わからない」が23%、「十分まかなえる」「ある程度まかなえる」と回答した層は合計でも22.75%にとどまっています。
公的年金だけでは老後の生活費が足りないと考える人が半数を超えており、年金以外の備えの必要性を多くの人が感じていることが分かります。
年代別の回答も見てみましょう。

年代別に見ると、「不足すると思う」と答えた割合は40代で70%、50代で69%と約7割に達しました。これは20代の36%、30代の42%と比べて2倍近い差であり、老後が現実味を帯びる年代ほど、年金だけでは足りないという危機感を強く抱いていることが分かります。
ここで見落とせないのは、不足を実感する40代・50代は、同時に老後までに残された準備期間が短い世代でもあるという点です。危機感が高まる頃には、まとまった備えを築く時間的な余裕は少なくなっています。だからこそ、不足認識がまだ低い若い世代のうちから、早めに準備を始めておくことの重要性が浮かび上がります。
老後資金の備え、関心トップは「投資」約4割。個人年金保険は2割以下にとどまる
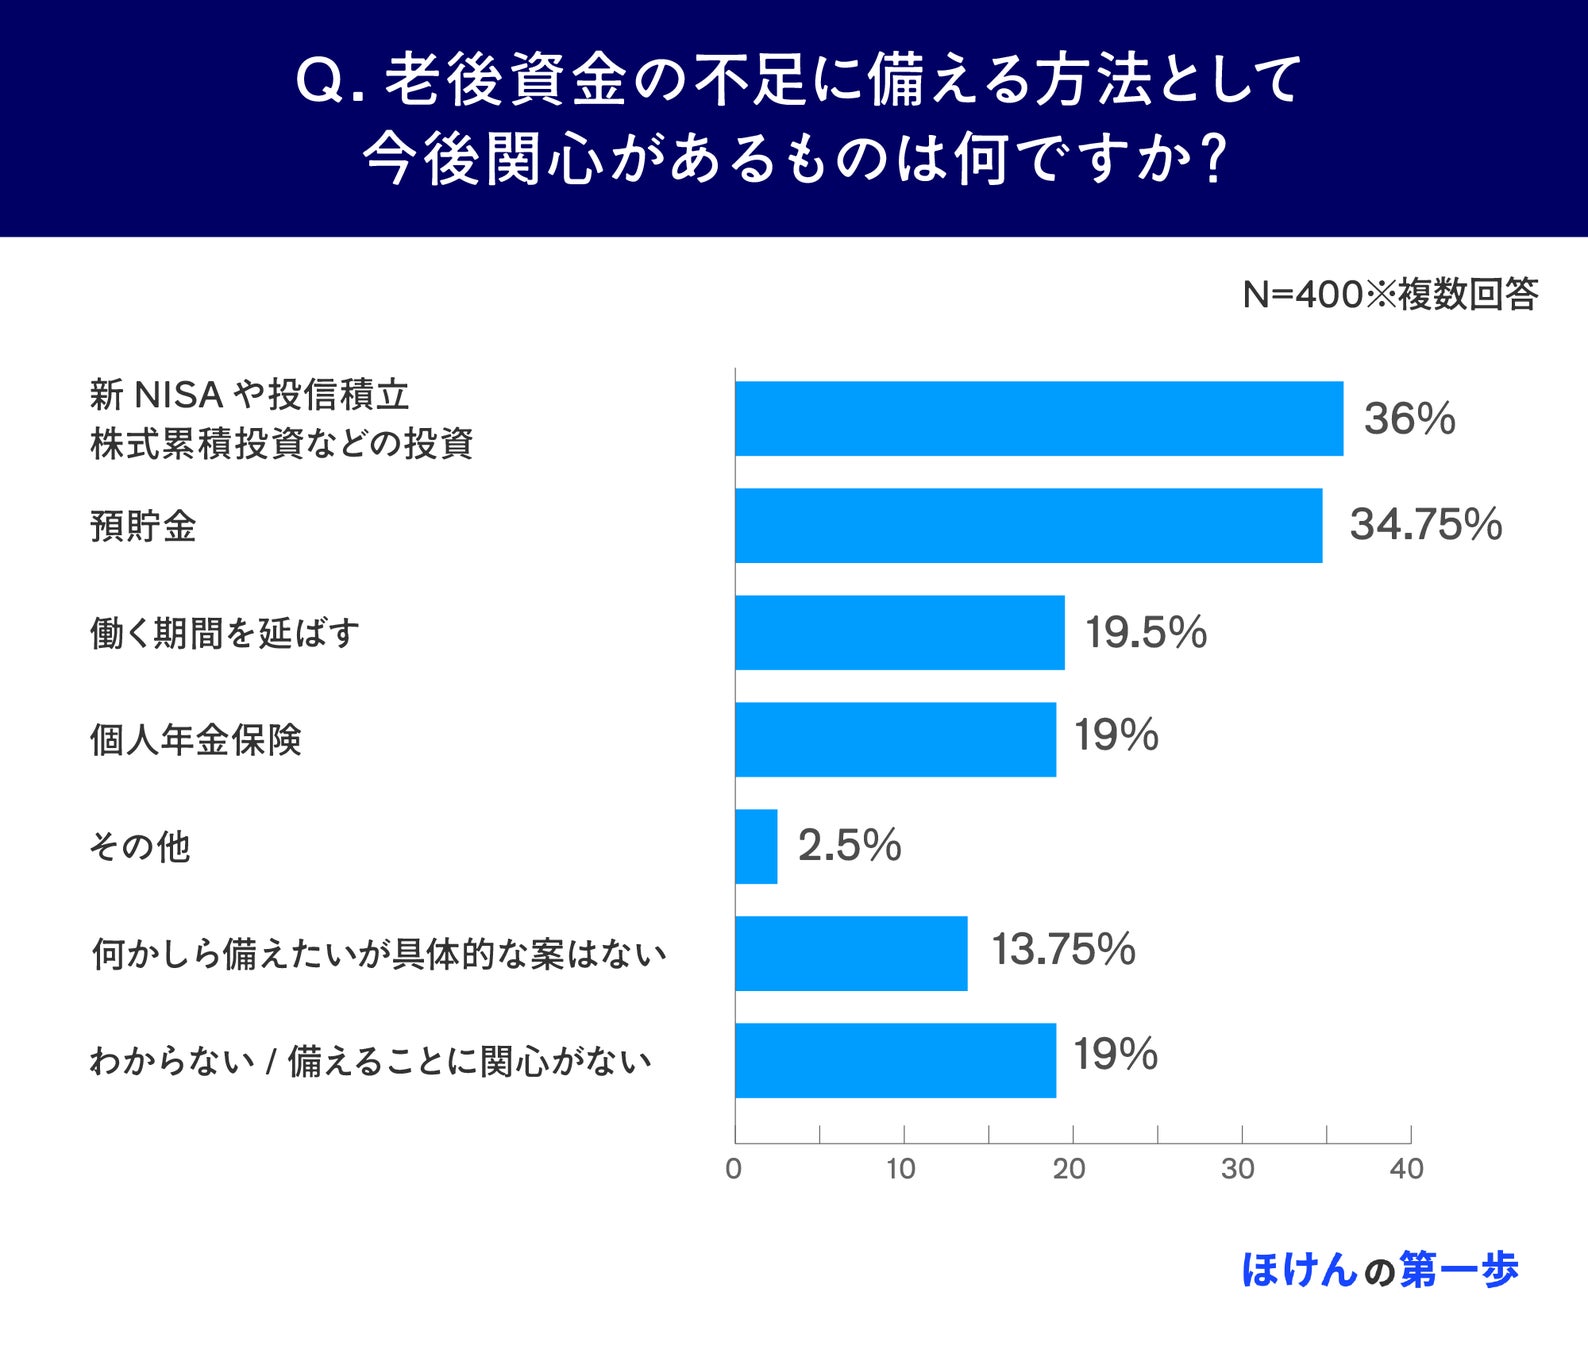
最後に、老後資金の不足に備える方法として今後関心があるものを尋ねました。最も多かったのは「新NISA等の投資」で36%、次いで「預貯金」34.75%、「働く期間を延ばす」19.5%、「個人年金保険」19%という結果になりました。また、「わからない/備えることに関心がない」と回答した層も19%存在しました。
注目したいのは、個人年金保険への関心が19%にとどまり、投資(36%)や預貯金(34.75%)に差がある点です。老後の備えとして十分に検討されているとは言い難い状況がうかがえます。
しかし個人年金保険には、ほかの選択肢にはない強みがあります。投資のように自分で運用方針を判断する必要がなく、預貯金では得られない税制優遇(個人年金保険料控除)も受けられます。先ほどの設問で、行動しない理由として26.59%が挙げた「何をすればよいかわからない」という層にとって、専門知識がなくても始めやすく、着実に老後資金を積み立てられる個人年金保険は、最初の一歩としてこそ検討する価値のある選択肢だといえるでしょう。
まとめ
今回の調査からは、ねんきん定期便が必ずしも老後資金準備の行動につながっていない実態が明らかになりました。定期便を見た後も63%が「特に何もしていない」と回答する一方で、年金だけでは老後生活費が「不足すると思う」は約54%、特に40代・50代では約70%に達しています。不足への危機感はありながらも、「何をすればよいかわからない」という戸惑いから行動に移せず、意思と行動の間にギャップが生じている様子がうかがえます。
このギャップを埋める選択肢の一つとして、個人年金保険の検討をおすすめします。運用の判断を必要とせず、所定の条件を満たせば税制優遇を受けながら計画的に老後資金を積み立てられるため、「不足はわかっているが、何をすればよいかわからない」という層にとって、取り組みやすい備えの方法となるかもしれません。
例えば第一生命の指数連動型個人年金保険(無配当)2024「ステップジャンプ」は、契約から3年が経過した後は払い込んだ保険料の累計額が保証※1されるため、預貯金だけでは物足りないと感じつつも、投資の値動きには不安があるという方でも安心して備えられます。個人年金保険料税制適格特約(S60)※2を付加することにより、所得税・住民税の「個人年金保険料控除」が受けられ、税負担が軽減されます。「まず何か始めたい」という方の実利にもかなう選択肢といえるでしょう。
ねんきん定期便を"確認止まり"で終わらせず、将来への一歩を踏み出すきっかけとして活用することが、これからの老後資金準備には求められています。
※1 契約日から3年経過前に解約した場合、解約返還金は払い込んだ保険料の累計額を下回ります。
※2 付加するには、年金受取開始日の被保険者の年齢が60歳以上かつ年金受取期間が10年以上など、所定の要件を満たす必要があります。
※このページは2026年7月時点の商品の概要を説明したものであり、契約にかかわるすべての事項を記載したものではありません。検討にあたっては「保障設計書(契約概要)」など所定の資料を必ずお読みください。また、契約の際には「重要事項説明書(注意喚起情報)」「ご契約のしおり」「約款」を必ずお読みください。
※税務の取り扱いについては、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には、変更後の取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等にご確認ください。
(登)C26P0062(2026.7.1)
第一生命保険株式会社
ミッション:「一生涯のパートナー」お客さま第一主義
第一生命は、1902 年、日本での創業以来、お客さま本位(お客さま第一)を経営の基本理念に据え、生命保険の提供を中心に、地域社会への貢献に努めてきました。 これからも、お客さまとお客さまの大切な人々の“一生涯のパートナー”として、グループ各社とともに、それぞれの地域で、人々の安心で豊かな暮らしと地域社会の発展に貢献していきます。
すべての画像
