低軌道衛星通信がグローバルの通信事業者における競争優位を再定義、設備投資前に問うべき4つの視点【A.T. カーニー】
通信エリアを恒久的な参入障壁とみなさず、守るべき市場、事業者との関係・政策対応を再設計
A.T. カーニー株式会社(東京都港区、日本代表:針ヶ谷 武文)は、論考『通信エリアだけでは競争優位を守れない時代へ――LEOが塗り替えるグローバルの通信事業者における優位性』(英題:When coverage alone stops being a moat: how LEO is redrawing operator advantage)を公開しました。
本論考が指摘するのは、衛星通信によって地上系ネットワークが一挙に代替されることではありません。人口密度の低い地域を皮切りに投資収益が徐々に損なわれる一方、選択肢が狭まってからようやく設備投資計画を見直す――その対応の遅れこそが真のリスクであると指摘しています。グローバルの通信事業者には、次の設備投資サイクルを迎える前に、どの市場を守り、そこでどう勝つのか、低軌道衛星通信(LEO)事業者とどのような関係を築くのか、そして政策形成にどう関与するのかを明確にすることが求められます。
約1万基の衛星、約1,200万件の契約――競争相手は単なる衛星ではなくプラットフォーム
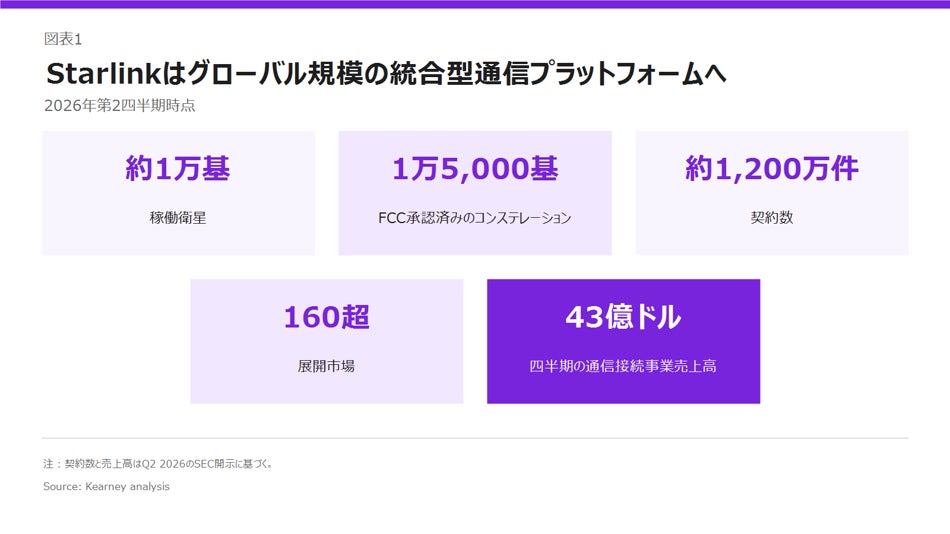
Starlinkは、約1万基の稼働衛星を擁し、1万5,000基のコンステレーションについて米連邦通信委員会(FCC)の承認を得ています。2026年第2四半期時点で、160を超える市場に約1,200万件の契約を有し、同四半期の通信接続事業売上高は43億ドルに達しました。コンシューマー、卸売、政府・防衛、法人向けの各事業を、単一のプラットフォームで展開しています。
単一のグローバルネットワークで規模を拡大するほど、1ギガビット当たりのコストが低下し、地域ごとに柔軟な価格を設定できる点が、地理的に固定された地上系通信事業者との大きな違いです。一方、LEOは容量を共有するため、人口密度の高い市場では、光ファイバーやケーブルが引き続き構造的優位を持ちます。
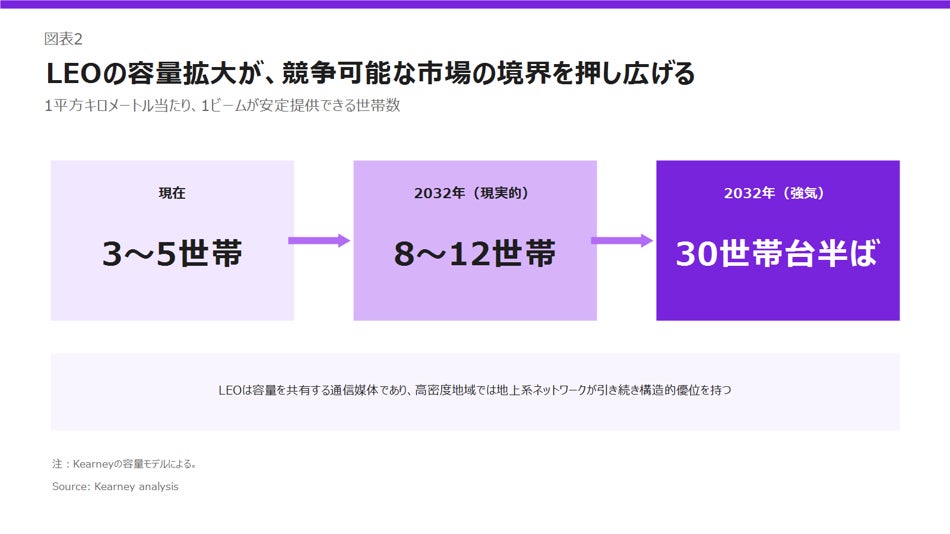
LEOの容量拡大が、地方部の固定アクセス・FWA・モバイルの競争境界を押し広げる
現在、一つの衛星ビームが安定的にサービスを提供できるのは、1平方キロメートル当たり3~5世帯です。Kearneyの容量モデルでは、2032年までに現実的なシナリオで8~12世帯、高成長シナリオでは30世帯台半ばまで広がると見込んでいます。打ち上げ頻度の上昇に加え、周波数帯の拡大と再利用も容量上限を引き上げます。
この変化は、地方の固定アクセス、単独型FWA、補助金を活用した光ファイバー整備の加入率と投資収益率の前提を揺るがします。モバイル市場では、端末直接通信が通信エリアの補完にとどまらず、固定・モバイルのセット契約を通じた顧客維持にも影響を及ぼし得ます。
端末直接通信を支える周波数帯の確保も加速しています。SpaceXはAWS-4、Hブロック、AWS-3の計65MHzに約170億ドルを投じることを決め、Amazonは約25MHzの周波数帯を保有するGlobalstarを116億ドルで買収する契約を締結しました。AST SpaceMobileもLigadoのLバンドを80年間利用する権利を確保しています。モバイル衛星通信向け周波数帯は、この競争を左右するボトルネック資産となっています。
次の設備投資サイクル前に、検討すべき4つの問い
本論考は、グローバル通信事業者が検討すべき問いとして、以下の4点を提示しています。
1. どこにまだ「勝つ権利」があり、どこではすでに失った領域を守ろうとしているのか
2. 守るべき領域で勝つには何が必要か
3. LEO事業者との関係を自ら選んでいるか、それとも選ばされているのか
4. 政策形成の機会が閉じる前に、政府へどう働きかけるか
今行うネットワーク投資は、10年後にもその多くが未償却のまま残ります。また、2027年10月から11月に上海で開催される世界無線通信会議(WRC-27)では、地上系モバイル周波数帯を使った端末直接通信について、初の国際ルールが定められる見通しです。各国の立場が2027年初頭にかけて固まるなか、グローバルの通信事業者には、経済合理性に基づく投資配分と政策形成への早期関与が求められます。
重要なのは、Starlinkのロードマップを正確に予測することではありません。通信エリアを恒久的な参入障壁とみなさず、自社が採算性を確保できる領域を見極め、すでに失った領域からは撤退しながら、守るべき領域を守ることです。
論考について
論考名:『通信エリアだけでは競争優位を守れない時代へ――LEOが塗り替えるグローバルの通信事業者における優位性』
英題:When coverage alone stops being a moat: how LEO is redrawing operator advantage
監修者
滝 健太郎 シニアパートナー
東京大学経済学部経済学科を卒業後、A.T. カーニーに入社。約10年のコンサルティング経験を有する。通信・金融機関・消費財を中心に、戦略~新規事業・R&D~M&A~マーケ・営業~オペレーション~コスト~人事・組織など、経営に係わる幅広いテーマを手掛け、特に、全社レベルでの大規模デジタルトランスフォーメーションを得意とする。
竹井 潔 プリンシパル
MITスローン経営大学院修了(MBA)。東芝(現キオクシア)半導体事業の経営企画部門で、事業戦略立案や海外企業との提携交渉に従事したのち、KEARNEYに入社。通信、ハイテク領域を中心に、全社戦略、事業ポートフォリオ変革、新事業開発、M&A戦略等のテーマを手掛ける。クロスボーダーのプロジェクトリードが可能。経済産業省 JAXA部会委員。
A.T. カーニーについて
A.T. カーニー(グローバル・ブランド名:Kearney)は、100年にわたり世界有数の経営コンサルティングファームとして、Fortune Global 500企業の4分の3以上をはじめ、世界各国の政府機関に信頼されるパートナーであり続けてきました。世界40カ国以上に拠点を展開し、私たちの最大の強みは「人」にあります。インパクト・ファーストを掲げ、独創的な発想と実行力をもって、顧客企業が直面する最も困難な課題に挑み、変革の実現をともに推進します。日本には1972年に進出し、主要産業のリーディングカンパニーに、戦略策定から変革の実行まで一貫した支援を提供しています。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像