「マネーオープン夫婦」が育む資産形成、夫婦で話そう、わが家のお金と未来
~世代別2,000人のリアル「私たちのお金白書」第3弾 夫婦のお金事情~
SBIグループのレオス・キャピタルワークス株式会社(本社:東京都千代田区、代表取締役社長:湯浅光裕、以下「当社」)は、全国の18〜79歳男女約2,000名を対象にした「資産形成に関する消費者実態調査」の結果をもとに、家族とお金の実態を伝えるシリーズ、世代別2,000人のリアル「私たちのお金白書」の第3弾を発表します。第3弾のテーマは、いい夫婦の日(11月22日)を前に考えたい「夫婦のお金事情」です。
本白書では、収入や金融資産を夫婦で共有している夫婦を「マネーオープン夫婦」と名付け、その実態に注目しました。「マネーオープン夫婦」は、お互いの収入や貯蓄額、投資などを共有せずに別々に家計を管理している「マネークローズ夫婦」と比べて、老後に必要な金額や時期の見通しを持てている割合が1.7倍に上り、老後資金に不安を感じている割合も15ポイント低いことが分かりました。夫婦でお金の話ができるということは、単に家計を共有しているだけでなく、将来の夢や不安も一緒に話せる関係があってのことです。いい夫婦の日に、家族の未来とお金の話をしてみませんか。
■「マネーオープン夫婦」とは
収入や貯蓄、投資、保険など「わが家のお金」の情報を夫婦で共有し、日常的に話し合えている夫婦のことです。家計を共有するだけでなく、将来の夢や不安まで一緒に話せる関係を指します。本白書では、年収、金融資産や保険の状況を夫婦間で共有している夫婦を「マネーオープン夫婦」、そうでない夫婦を「マネークローズ夫婦」として比較・分析しています。
■調査結果サマリー
・マネーオープン夫婦は、そうでない夫婦と比較して、老後不安が15ポイント低く、見通しを持つ割合1.7倍、老後資金について具体的に話している割合は2.5倍。資産を増やすより先に、夫婦で話すことが、見通しと安心をつくる近道かもしれない
・夫婦間で共有が進まない理由の1位は「自分任せ・相手任せ」(34%)で、気まずさ(10%)や価値観の違い(8%)を大きく上回る。対立や気まずさが原因ではなく、「誰かがやるだろう」という意識が、夫婦のお金の共有を妨げている
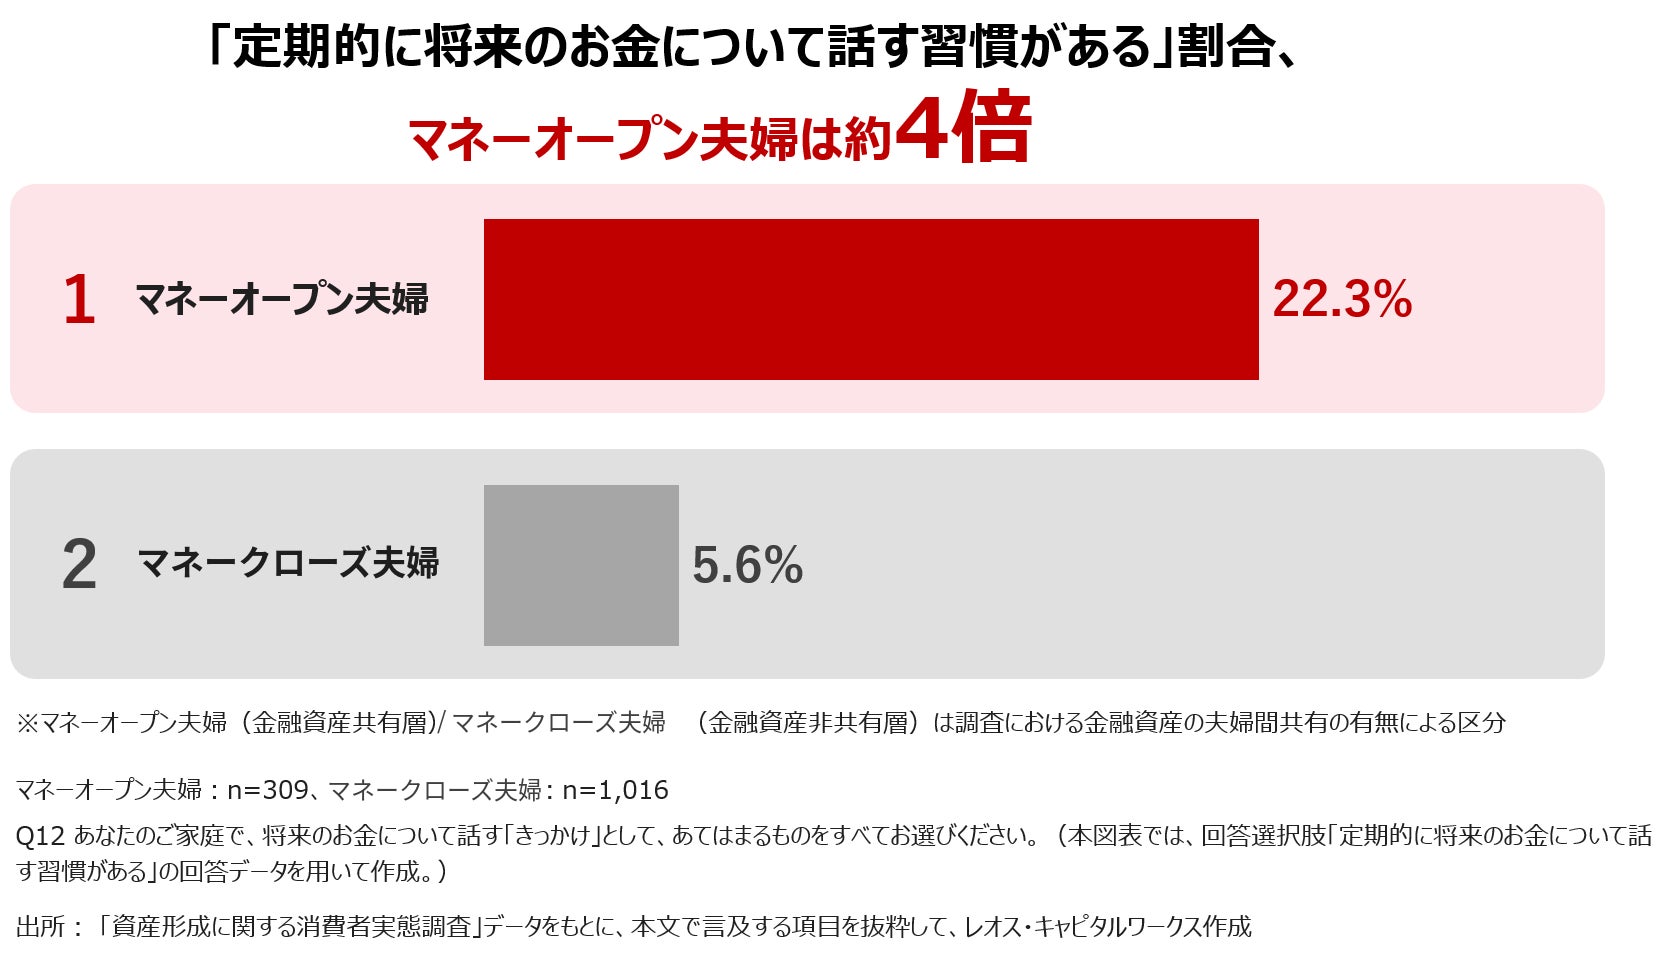
・マネーオープン夫婦の「定期的に将来のお金について話す習慣がある」は22%と、そうでない夫婦(5%)の4倍。ライフイベントのたびに慌てて話すのではなく、普段から話しておくことが、見通しと安心の土台になっている
・子育て世帯の67%が教育資金と老後資金の不安を同時に抱え、44%が3歳までに教育資金の準備をスタート。始めるのが早いほど奨学金は「設計の道具」になり、選択肢は広がる
■調査結果詳細
1. 老後不安を減らすのは、資産額より夫婦の会話
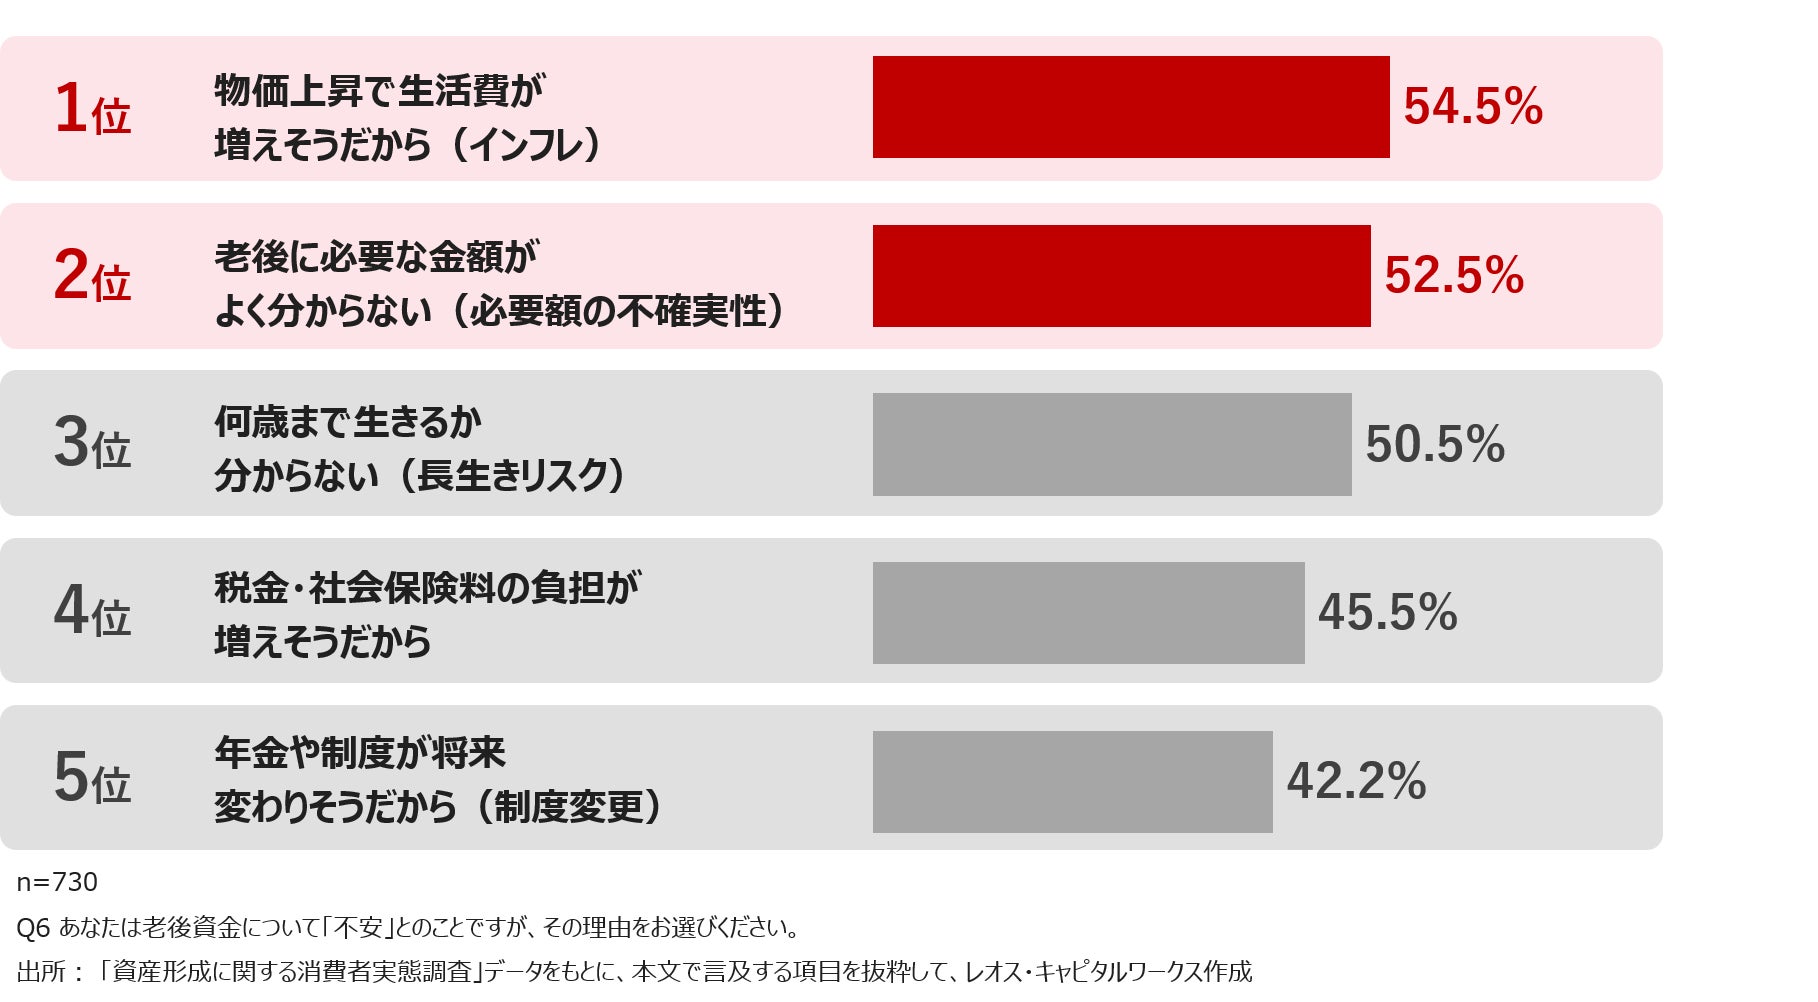
老後資金の不安の理由をたずねると、1位は「物価の上昇」(54.5%)、2位は「老後に必要な金額がよく分からない」(52.5%)でした。物価が上がれば必要な金額も変わり、そもそも必要な金額がよく分からない。上位2つに共通するのは、「将来いくら必要になるか見えない」という不確実性です。手元にいくらあるかではなく、いくら必要かが見えないことが、多くの人を不安にさせています。
Q. あなたは老後資金について「不安」とのことですが、その理由をお選びください。
※:各設問の詳細データは、末尾のPDFをご参照ください。
では、見通しはどうすれば持てるのでしょうか。今回の調査の答えが、夫婦間の「共有」でした。
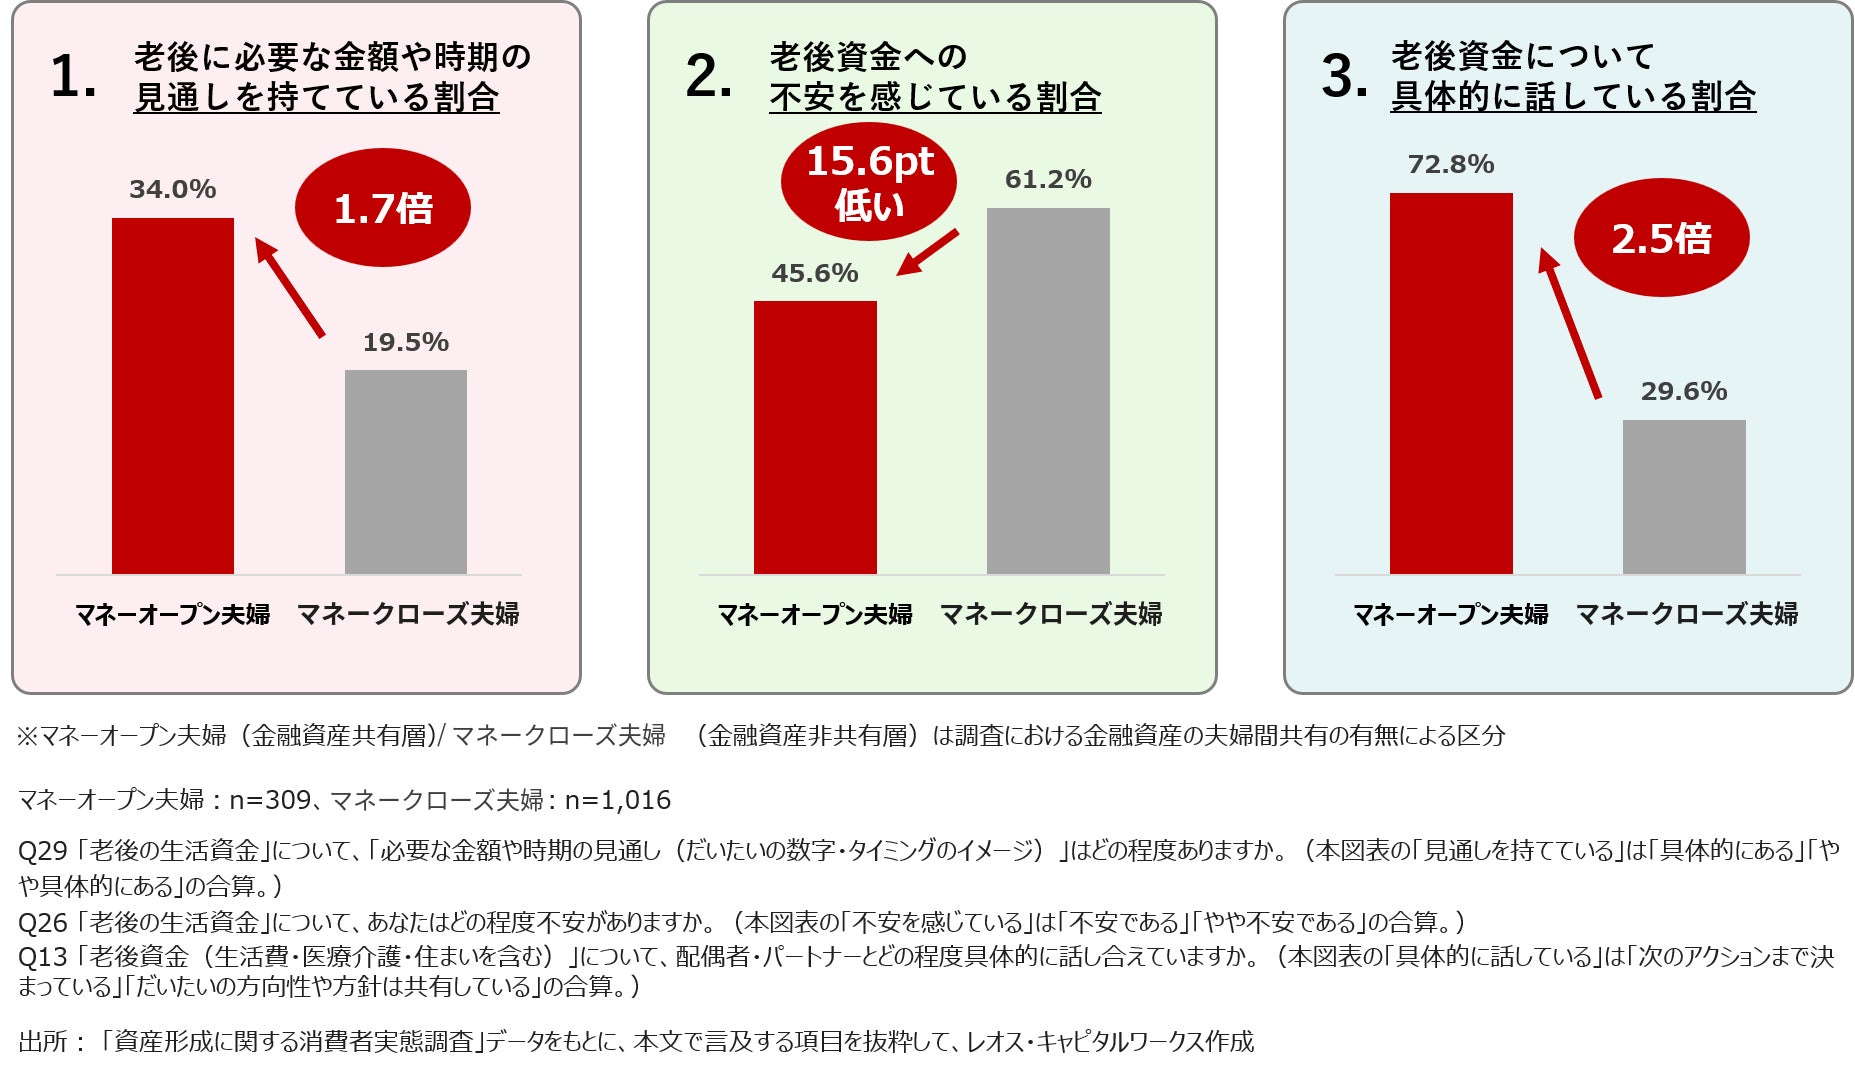
金融資産を夫婦で共有しているマネーオープン夫婦とそうでない夫婦を比べると、3つの指標で一貫した差が現れています。
まず、老後に必要な金額や時期の見通しを持てている割合は34.0%と、共有していない夫婦(19.5%)の1.7倍です。次に、老後資金への不安を感じている割合は45.6%と、共有していない夫婦(61.2%)より15ポイント低いです。そして、老後資金について、具体的に話している割合は72.8%と、共有していない夫婦(29.6%)の2.5倍です。3つの指標すべてで、マネーオープン夫婦が上回っています。資産を増やすより先に、夫婦で話すことが、見通しと安心をつくる近道かもしれません。
Q. 「老後の生活資金」について、「必要な金額や時期の見通し(だいたいの数字・タイミングのイメージ)」はどの程度ありますか。
Q. 「老後の生活資金」について、あなたはどの程度不安がありますか。
Q. 「老後資金(生活費・医療介護・住まいを含む)」について、配偶者・パートナーとどの程度具体的に話し合えていますか。
2. お金の話が進まないのは、夫婦の対立ではなく「誰かがやるだろう」
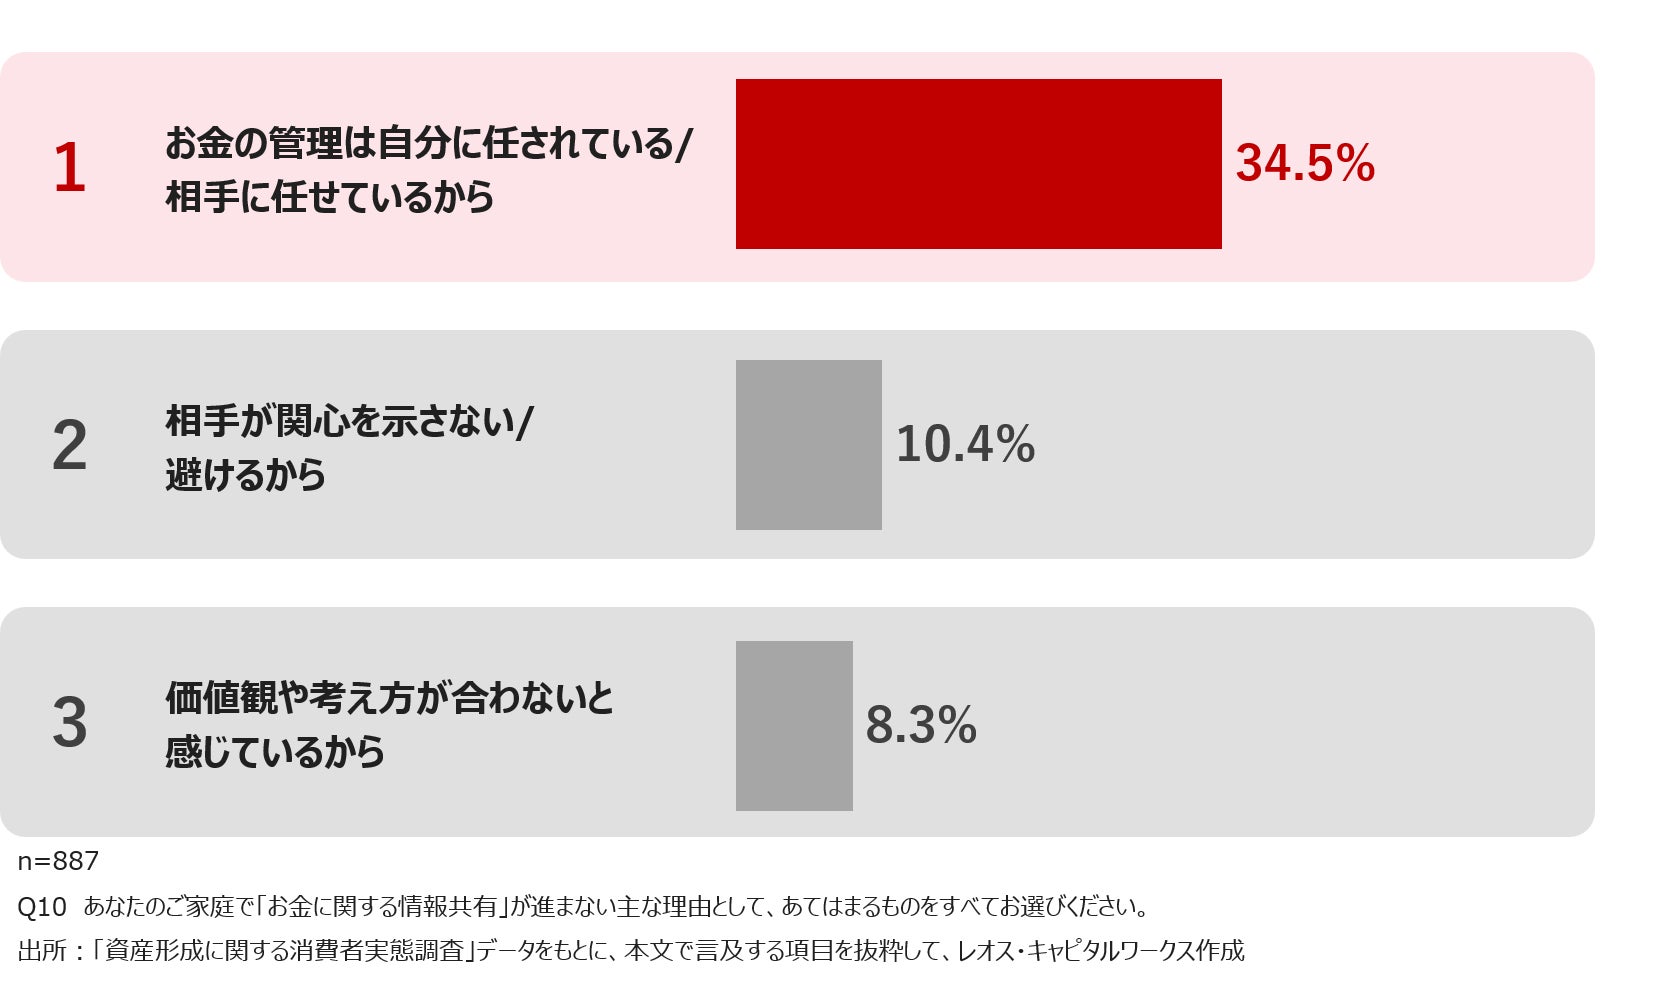
共有が進まない理由の1位は「自分任せ・相手任せになっている」(34.5%)で、「相手が関心を示さない・避けるから」(10.4%)や「価値観や考え方が合わないから」(8.3%)を大きく上回ります。対立や気まずさが原因ではなく、「誰かがやるだろう」という意識が、夫婦のお金の共有を妨げていました。いい夫婦の日が、お金の話を始めるきっかけになるかもしれません。
Q. あなたのご家庭で「お金に関する情報共有」が進まない主な理由として、あてはまるものをすべてお選びください。
3. マネーオープン夫婦は、ライフイベントを待たない
マネーオープン夫婦の特徴は、お金の話を出産や子どもの進学、住宅購入などのライフイベントのたびにするのではなく、定期的に話す習慣を持っていることです。将来のお金について話すきっかけとして、「定期的に将来のお金について話す習慣がある」と答えた割合は22.3%と、マネークローズ夫婦(5.6%)の約4倍にのぼります。
話す内容も幅広く、毎月の積立額や投資先といった足元の話から、何のために資産を形成するのか、いつ・どう使うかという出口の話まで及びます。ライフイベントのたびに慌てて話すのではなく、普段から話しておくことが、見通しと安心の土台になっているようです。
Q. あなたのご家庭で、将来のお金について話す「きっかけ」として、あてはまるものをすべてお選びください。
4. 教育資金準備は始めるのが早いほど、選択肢が増える
子育て世帯の67.8%は、教育資金と老後資金への不安が「同時に起きる」と回答しています。教育資金と老後資金は関連性もあり、個別に話すのではなく、同時に話すのが合理的です。なかでも教育費は、子どもの成長という具体的な時間軸があるため、夫婦が将来のお金について話し始める自然な入口になります。
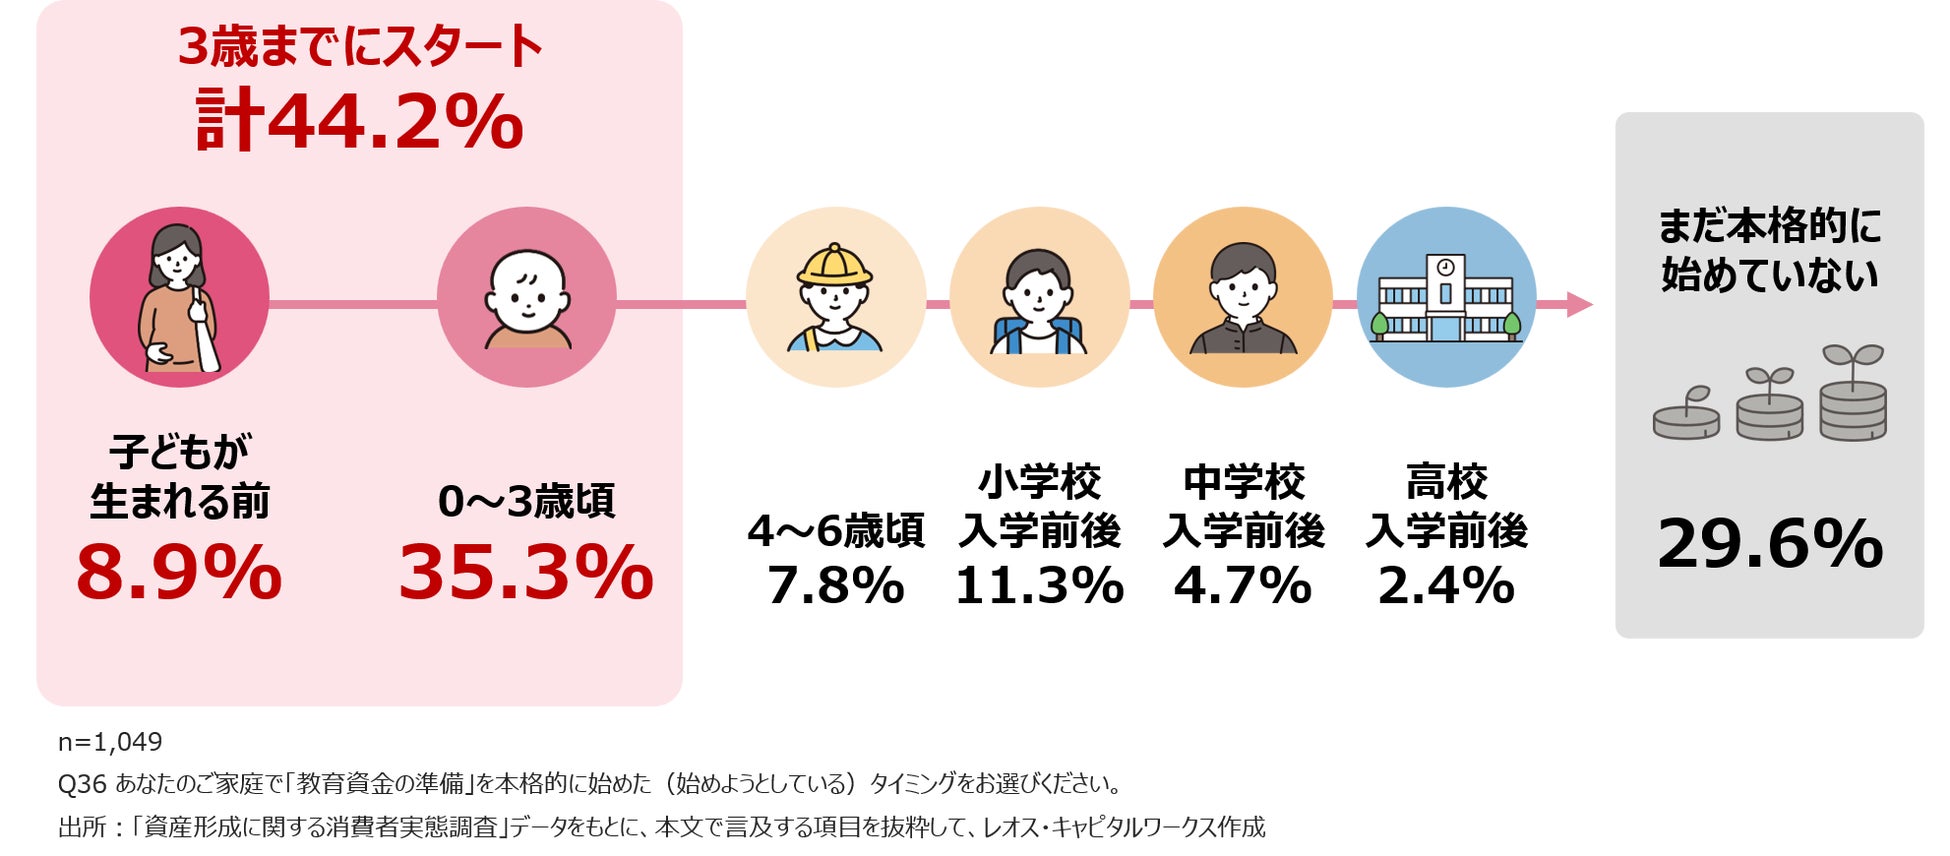
実際に、教育資金の準備を本格的に始めた時期を見ると、「子どもが生まれる前」が8.9%、「0〜3歳頃」が35.3%で、計44.2%が3歳までに準備をスタートしていました。
Q. あなたのご家庭で「教育資金の準備」を本格的に始めた(始めようとしている)タイミングをお選びください。
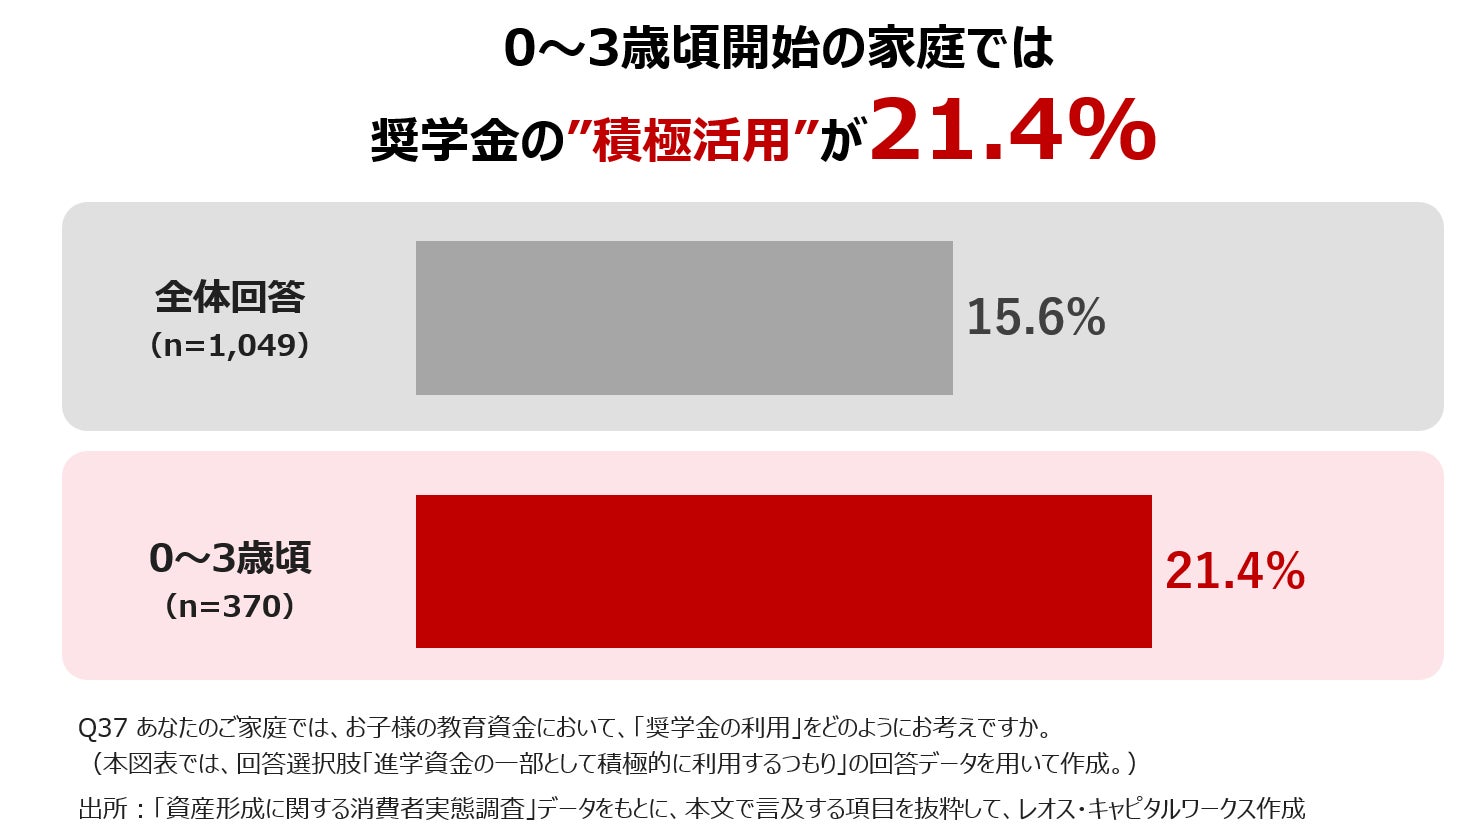
そして、準備を始める時期によって、奨学金に対する捉え方にも違いが見られます。0〜3歳頃から教育資金の準備を始めた家庭では「進学資金の一部として積極的に利用するつもり」が21.4%と全体平均の15.6%を上回りました。早期に準備を始めることで、将来必要になる教育費を早くから見通し、奨学金も含めて資金計画を組み立てられる余地が生まれていると考えられます。
Q. あなたのご家庭では、お子様の教育資金において、「奨学金の利用」をどのようにお考えですか。
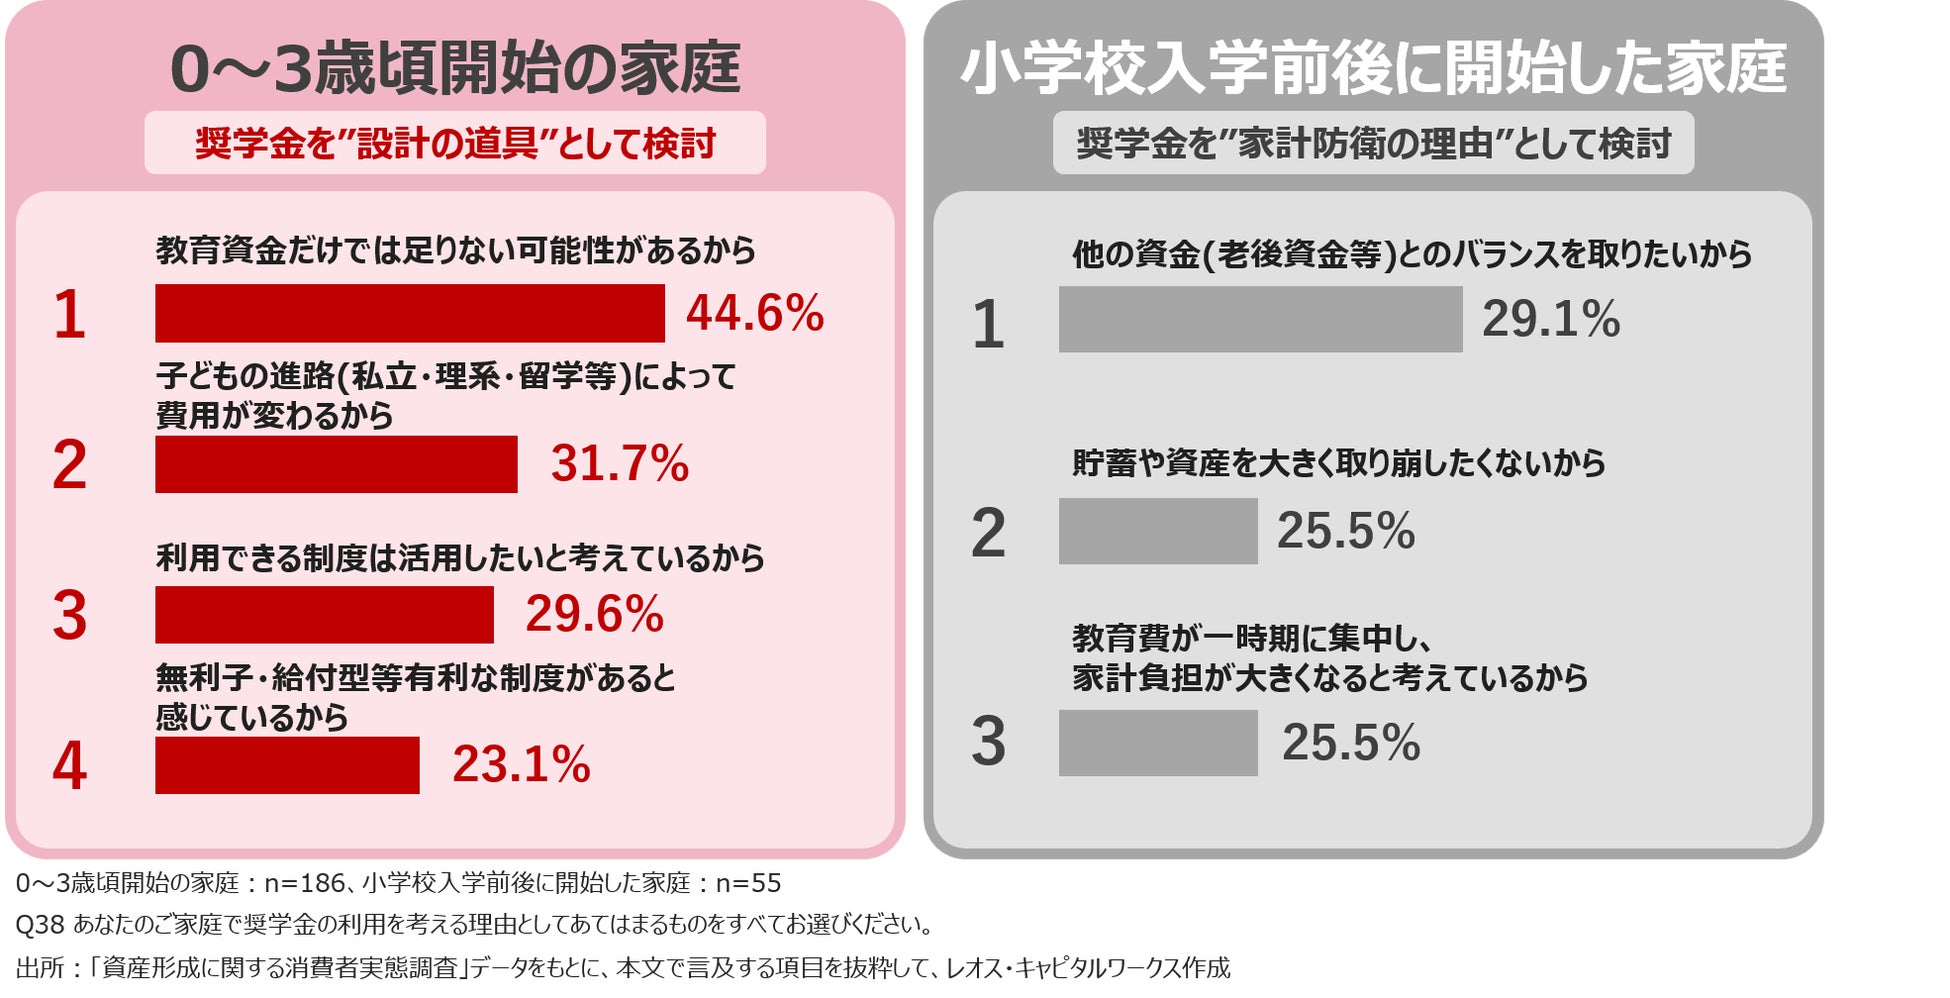
では、なぜ奨学金を利用しようと考えるのでしょうか。0〜3歳頃に教育資金の準備を始めた家庭では、奨学金を検討する理由として、「教育資金だけでは足りない可能性があるから」44.6%が最も高く、次いで「子どもの進路(私立・理系・留学等)によって費用が変わるから」31.7%、「利用できる制度は活用したいと考えているから」29.6%となりました。
こうした結果から、早期に準備を始めた家庭では、将来の教育費の不足や変動を早い段階から見据え、奨学金も含めて複数の手段を資金計画に組み込もうとしている様子がうかがえます。奨学金を、資金が足りなくなった際の「駆け込み」ではなく、あらかじめ選択肢に入れておく「設計の道具」として捉えているといえそうです。
一方、小学校入学前後に準備を始めた家庭では、奨学金を検討する理由として、「他の資金(老後資金等)とのバランス」29.1%、「貯蓄や資産を大きく取り崩したくない」25.5%、「教育費の集中による家計負担」25.5%が目立ちました。
教育資金の準備が後ろにずれるほど、教育費だけではなく、住宅費や老後資金など家計全体との調整のなかで奨学金を検討する「家計防衛」の側面が強くなることがうかがえます。早く準備を始めることの価値は、単に長く貯められることだけでなく、将来の不足額を早く把握し、奨学金も含めた複数の選択肢から「どう備えるか」を考えられることにあります。
Q. あなたのご家庭で奨学金の利用を考える理由としてあてはまるものをすべてお選びください。
虎の巻:いい夫婦の日から始める、夫婦のお金の話
何を話せばいいか分からない方へ
お金の話を切り出すのが難しいと感じる方は、家計の数字から入る必要はありません。
まず「子どもにどんな経験をさせてあげたい?」「家族でしたいこと」「老後、どんな暮らしがしたい?」といった、夢や希望の話から始めてみてはいかがでしょうか。お互いの気持ちが見えてきたら、「じゃあ、いくら必要だろう」という話に自然につながっていきます。
●最初のステップ(夢・希望の話):子どもにどんな経験をさせてあげたいか/子どもにどんな教育を受けさせてあげたいか
●次のステップ(家計の把握):毎月の収入と支出を共有する/資産(貯蓄・投資)、負債(ローン等)、保険、年金をお互いに把握する/何のために・いくら貯めるか
●話し慣れてきたら(手段・計画の話):毎月いくら積み立てるか/何に投資するか、どこで始めるか/やめどき・使いどきはいつか
「教育資金、まだ先でいいか」と思っている方へ
教育資金の準備で最も効果があるのは、金額よりも開始時期です。一般的に、運用期間が長いほど得られるリターンは安定します。また早く始めるほど複利の恩恵を受けられ、2027年1月にスタートする「こどもNISA」のような非課税制度も最大限に活かせます。今から準備を始めることが、将来の選択肢を広げることにつながります。
当社では、2026年12月中に「こどもNISA」口座開設の受付を開始する予定です。
※上記コラムは、当社の調査に基づき一般的な内容を掲載したものです。また、各種制度、政策および投資環境については調査時点のものであり、将来変更となる可能性がございます。資産運用においてはお客様ご自身の収入や貯蓄、生活スタイル等に基づいてご判断ください。
■「こどもNISA」とは
こどもNISAは、2027年1月のスタートが予定されている、18歳未満の未成年者を対象とした少額投資非課税制度です。年間投資枠は60万円、非課税保有限度額は600万円、非課税保有期間は無期限で、長期にわたって非課税で資産を育てられる制度として設計されています。
投資対象商品は、通常のNISAのつみたて投資枠と同じく金融庁の基準を満たした投資信託に限られており、投資方法は積立投資のみとなっています。払い出しについては12歳までは原則不可ですが、12歳以降は子どもの同意を得たうえで、教育費・生活費など子どものために使うことを条件に、一定の手続きのもとで払い出しが可能となります。子どもが18歳になると、自動的に成年のNISA(つみたて投資枠)に移行されます。
■「私たちのお金白書」について
全国約2,000名への「資産形成に関する消費者実態調査」をもとに、家族とお金の実態と「安心をつくる行動」をシリーズで伝えるレオス・キャピタルワークスの調査白書です。「話したいのに、話せない」——多くの世帯で生じているこの状況に、私たちは注目しました。不安の大きさではなく、安心をつくる行動にフォーカスし、家族やパートナーとお金を話すための「最初の一歩」を後押しします。
全調査レポートはこちら: https://www.rheos.jp/research/money-hakusho_series_book.pdf
全調査元データはこちら:https://www.rheos.jp/research/money-hakusho_vol3.pdf
本白書のバックナンバーはこちら
・第1弾(9月18日配信済):「親子のお金の会話」―相続と家族の対話編―
https://www.rheos.jp/information/news/2026/money-hakusho_vol1.html
・第2弾(10月2日配信済):「20代のお金事情」―資産形成編―
https://www.rheos.jp/information/news/2026/money-hakusho_vol2.html
■「私たちのお金白書」調査の背景
日本では「お金の話はタブー」とされてきた文化的背景もあり、家族間・夫婦間でのお金に関する会話は避けられがちです。一方で、インフレが続く近年、老後資金・相続・教育資金といったテーマへの不安は年々高まりを見せており、「話したいのに話せない」という状況が多くの世帯で生じています。
当社は、日々多くのお客様の資産形成に携わる中で、「不安の大きさ」よりも「安心をつくる行動」に注目することが重要だと考えてきました。資産の多寡よりも、家族やパートナーなど、近しい人と話し、見通しを持つことが安心につながるという実態をデータで示したいという思いが、本調査の出発点です。
今回の調査では全国18〜79歳の約2,000名にご協力いただき、相続・投資・夫婦のお金共有という3つのテーマを軸に、「安心をつくる行動」を取っている人とそうでない人の実態を比較・分析しました。「お金」について考えることは、どう生きたいのか、ご自身の人生と向きあうことでもあります。本白書が、家族との「最初のひとこと」を後押しするきっかけとなれば幸いです。
■調査概要
・調査主体:レオス・キャピタルワークス株式会社(調査実施機関:株式会社インテージ)
・調査方法:インターネット調査
・調査対象:全国の18〜79歳男女
・調査期間:スクリーニング調査:2026年4月28日(火)〜2026年5月1日(金)/本調査①:2026年5月8日(金)〜2026年5月9日(土)/本調査②:2026年5月8日(金)〜2026年5月12日(火)
・調査対象人数:スクリーニング調査:5,309人 本調査①:2,122人 本調査②:2,008人にて分析
※スクリーニング調査は20,777人を回収しておりますが、そのうち日本の性年代構成比に合わせて抽出した5,309人を分析対象としております
・調査設問数:スクリーニング調査:16問 本調査①:56問 本調査②:69問
【クレジット表記のお願い】
本資料の調査データを転載いただく際には、出典として、下記を表記くださいますようお願い申し上げます。
世代別2,000人のリアル「私たちのお金白書」(レオス・キャピタルワークス作成)
■レオス・キャピタルワークス株式会社について
レオス・キャピタルワークスは「資本市場を通じて社会に貢献します」という経営理念のもとに2003年に創業した資産運用会社です。運用・販売する投資信託「ひふみ」シリーズは、顔が見える運用でお客様の長期にわたる資産形成を応援します。また投資顧問業においては、国内外の企業年金基金、機関投資家のお客様の資産を受託、運用しております。レオス・キャピタルワークスはSBIグローバルアセットマネジメント株式会社(証券コード4765)のグループ会社です。なお、2026年12月1日付で「SBIレオス・キャピタルワークス株式会社」に商号変更をいたします。
投資信託にかかる費用・リスク https://www.rheos.jp/policy/risk/
金融商品取引業者 関東財務局長(金商)第1151号 一般社団法人資産運用業協会会員
ご注意:本報道発表文は、当社の情報、サービスや実績を一般に公表するための文書であり、投資勧誘を目的として作成されたものではありません。
すべての画像
