2027年1月スタート「こどもNISA」、実は金融機関を後から変えられない。申込の前に親が決めておきたい5つのこと
金融機関は後から変更できず、払出しにも要件あり。認知率は71%でも、投資未経験の親の利用意向は42%にとどまる(楽天証券調査)――始める前に押さえたいポイントを整理
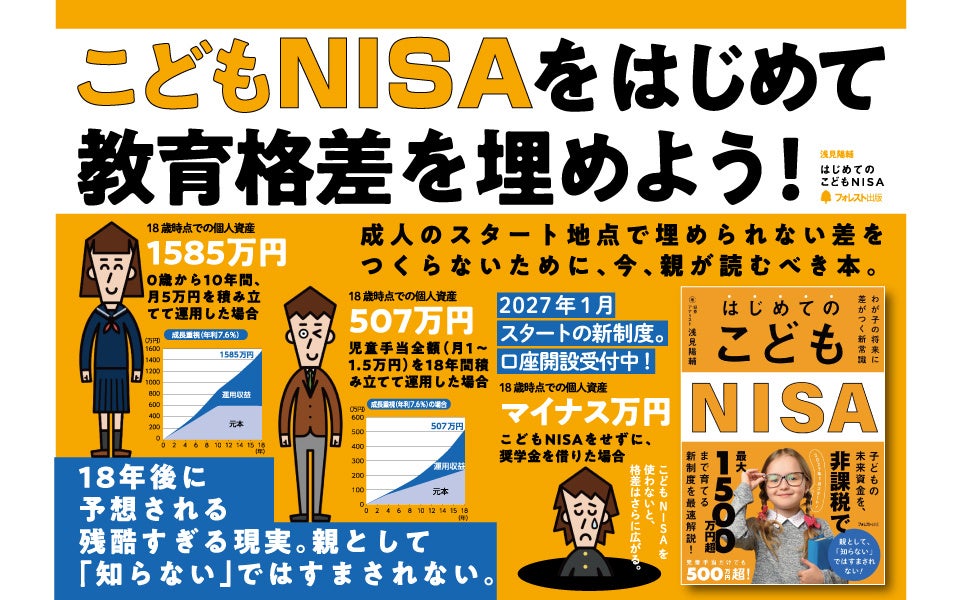
2027年1月から、0〜17歳の子どもがNISAのつみたて投資枠を利用できる
「こどもNISA」が始まります。
2026年10月には、一部の証券会社で口座開設の申込受付も始まりました。
一方で、こどもNISAには大人のNISAと異なるルールがあります。
一度口座を開くと金融機関を変更できない、
12歳以降の払出しにも要件がある、などです。
「とりあえず申し込む」前に、家庭で決めておきたいポイントを整理しました。
■こどもNISAとは?
現行NISAの「つみたて投資枠」を、0〜17歳に広げた制度です。
子ども名義の口座で積み立て、運用で得た利益には税金がかかりません。
・開始:2027年1月
・対象:0〜17歳
・年間投資枠:60万円(月5万円)
・非課税保有限度額:600万円
・非課税保有期間:無期限
・対象商品:つみたて投資枠の対象となる投資信託(成長投資枠はなし)
・払出し:12歳以降、教育費など子どものための支出で、一定の要件を満たす場合に可能
・18歳以降:成人のNISAへ自動的に移行
■旧ジュニアNISAと何が違う?
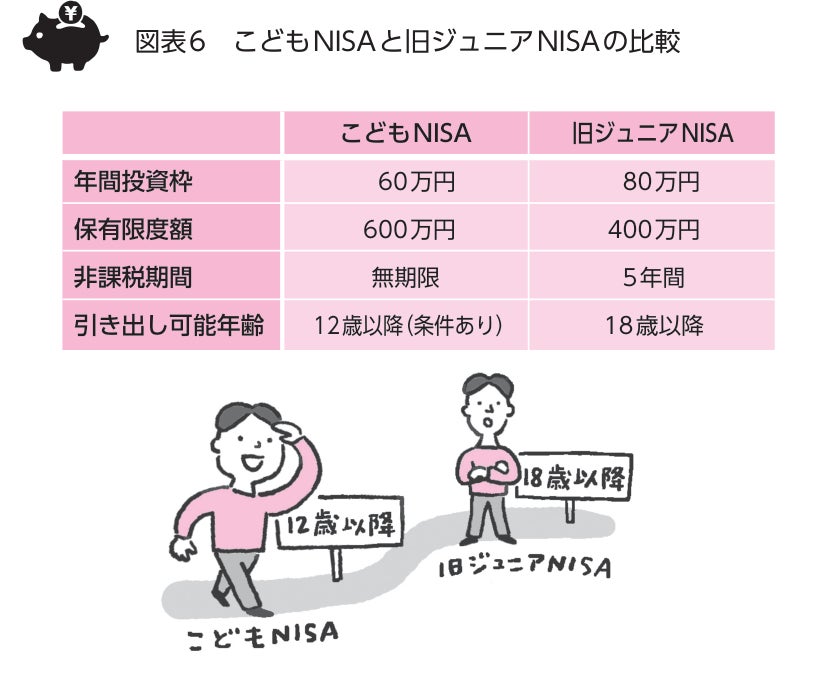
2023年末で終了した旧ジュニアNISAと比べると、
年間投資枠は80万円から60万円に減りました。
一方で、保有限度額は400万円から600万円に増え、
非課税期間は5年間から無期限に。
18歳まで原則引き出せなかった資金も、
12歳以降は要件付きで払い出せるようになりました。
■「知っている」けれど「始められない」親たち
楽天証券が2026年6月に公表した調査では、
こどもNISAを
「内容まで知っている」
「名前は聞いたことがある」
と答えた保護者は71%でした。
一方、利用に前向きな人(「利用したい」「内容によっては利用したい」)は、
投資経験のある保護者では74%、投資未経験の保護者では42%にとどまっています。
また松井証券の調査(2026年9月公表)では、
家庭でお金の話をする層の利用意向は66.4%、
話をしない層は21.1%と、約3倍の差がありました。
制度の名前は知っていても、
「何から決めればいいか分からない」という壁がありそうです。
■申込の前に親が決めておきたい5つのこと
①親の新NISAとどちらを優先するか
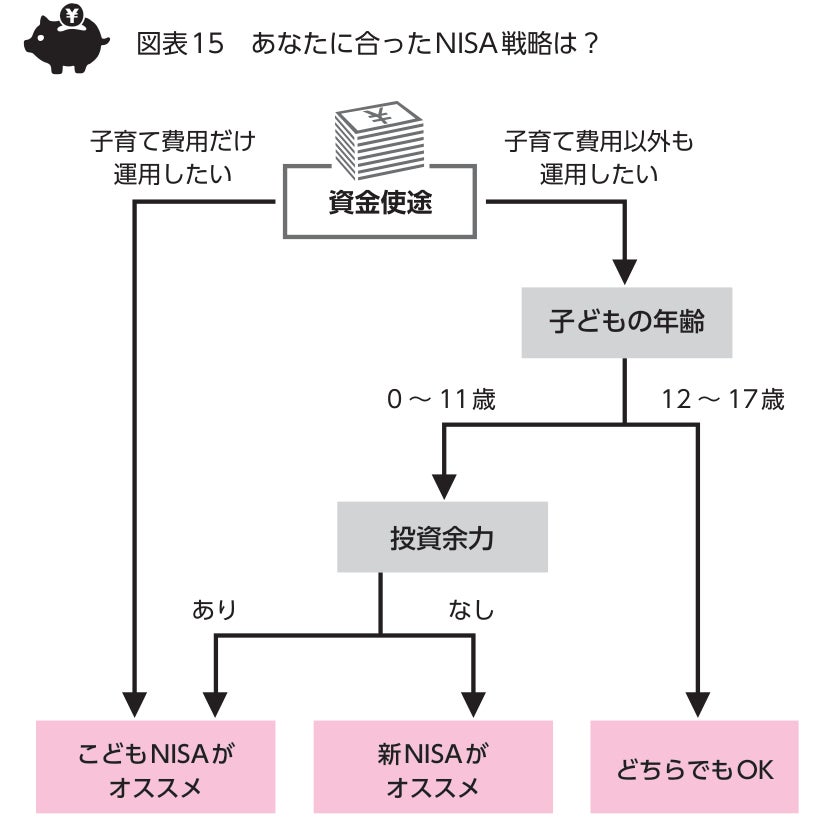
判断の軸は
「資金を何に使うか」
「子どもの年齢」
「投資に回せる余力」
の3つです。
教育費を親のお金と分けて確実に準備したい家庭は、
こどもNISAが向いています。
一方、子どもが12歳未満で家計の余力が少ない場合は、
いつでも現金化できる親の新NISAを優先する考え方もあります。
②どの金融機関で始めるか
こどもNISAは、一度口座を開設すると金融機関を変更できません。
口座を閉じて別の金融機関で開き直すことはできますが、
それまでの取引について遡って課税される場合があります。
取扱商品やサービスを比べてから選ぶことが大切です。
③毎月いくら、どこから出すか
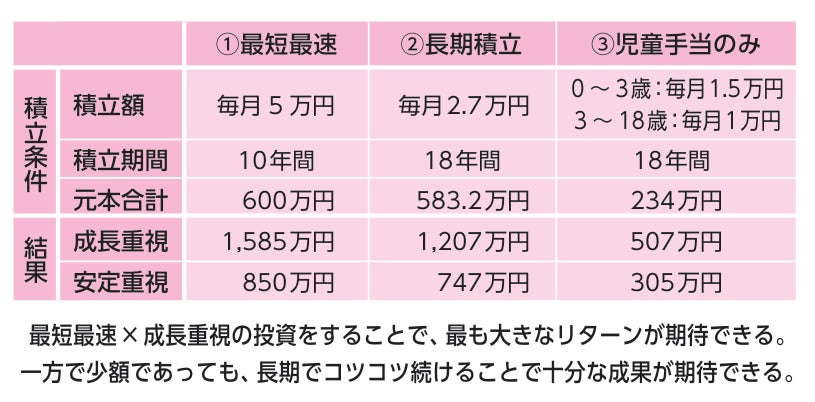
年60万円の枠は、月5万円の積立で満額になります。
児童手当(0〜3歳は月1万5000円、3歳以降は月1万円)を
そのまま積み立てる方法もあります。
書籍の試算では、
児童手当だけを18年間積み立てた場合、
元本234万円が成長重視の運用で507万円、
安定重視の運用で305万円になります。
(GPIFの想定リターンにもとづく試算で、将来の成果を保証するものではありません)
なお、親などから子どもの口座への入金は贈与にあたります。
年60万円は贈与税の基礎控除(年110万円)の範囲内ですが、
ほかの贈与との合計に注意が必要です。
④何に、いつ使うか
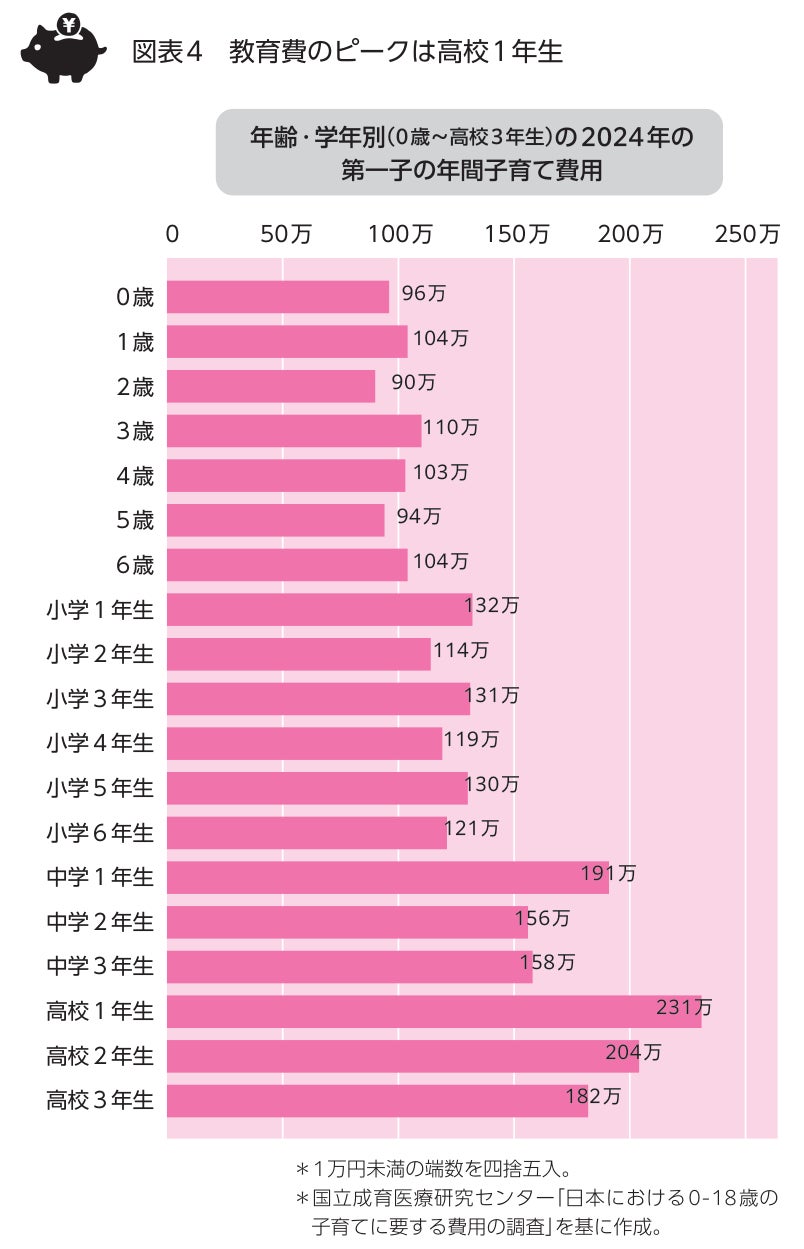
払出しができるのは12歳以降で、教育費など子どものための支出に限られます。
子どもの同意も必要です。
年間の子育て費用が最も多いのは高校1年生(231万円)。
中学・高校でお金がかかる時期に使えることは、旧ジュニアNISAになかった利点です。
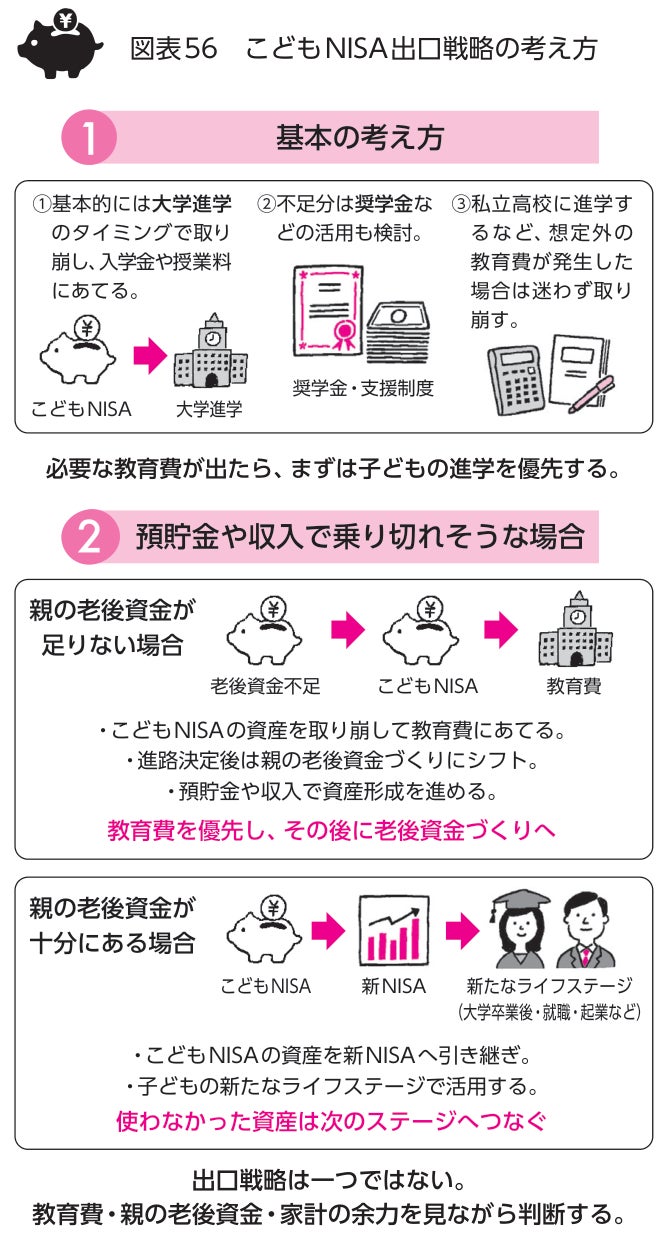
とはいえ、子どもの進路が決まるのは意外と遅い時期です。
書籍で紹介しているベネッセ教育総合研究所の調査では、
大学進学者が第一志望先を決めた時期は
「高校2年」が33.3%、「高校3年」が50.0%と、
8割以上が高2以降でした。
だからこそ出口は細かく決めすぎず、
「必要な教育費が出たら、まずは子どもの進学を優先する」
「足りない分は奨学金なども検討する」
「使わなかった資産は次のステージへつなぐ」
という基本の考え方を持っておけば十分です。
⑤子どもとどう話すか
払出しに子どもの同意が必要な仕組みは、
そのまま「お金の話」をするきっかけになります。
何のために使うのか、
いま使うべきかを親子で話し合うこと自体が、金融教育の入り口になります。
■もっと詳しく知りたい方へ
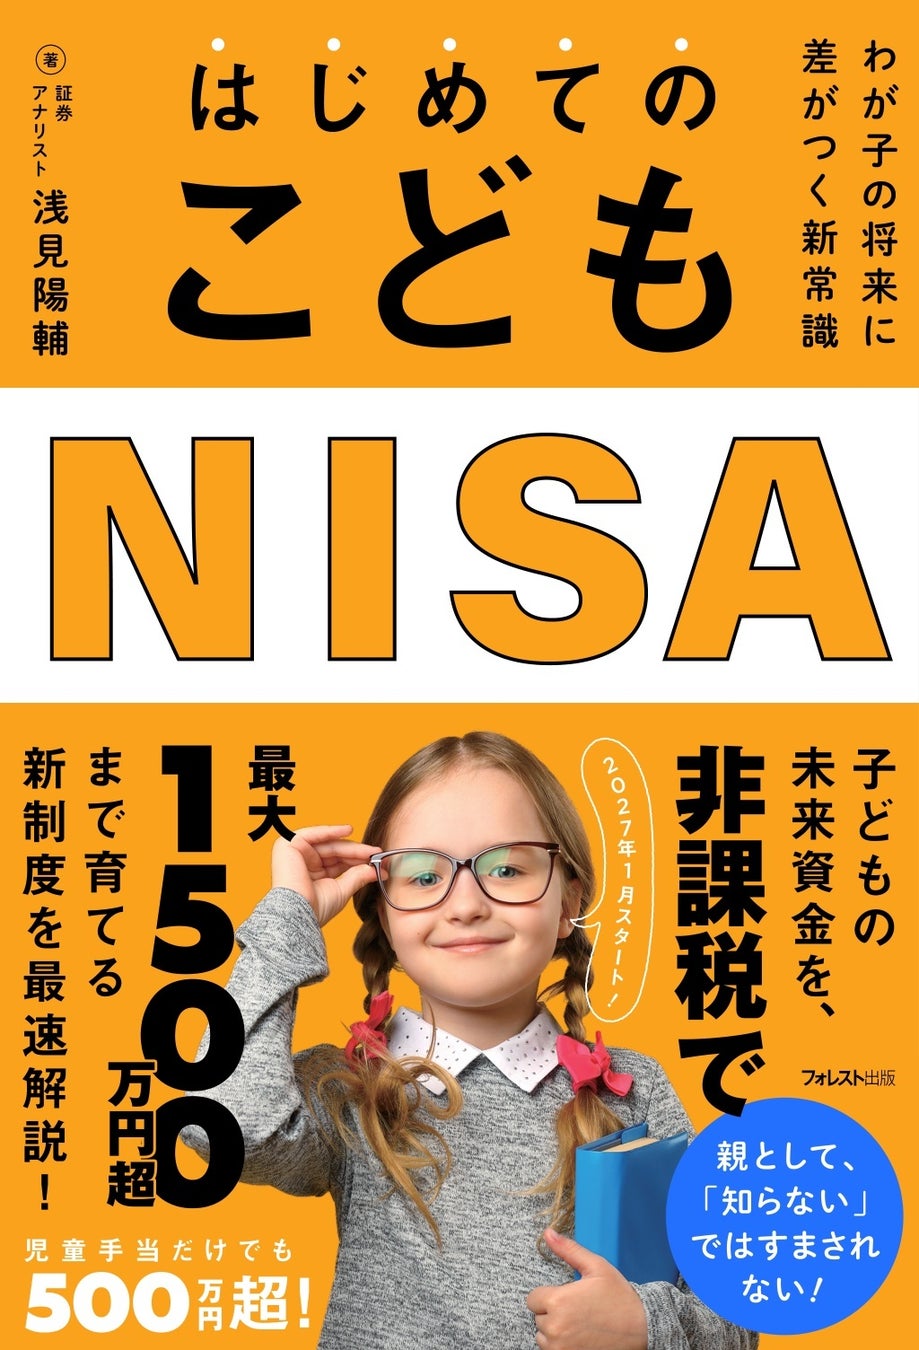
ここまでの内容を、制度の基本から「わが家の場合」まで1冊で確認できるのが
『はじめてのこどもNISA』(浅見 陽輔・著)です。
・こどもNISAと新NISAの使い分けを、
フローチャートで判定
・リスクを取れる人、取れない人それぞれの戦略と、
投資信託の選び方
・積立額ごとのシミュレーションと、
リスクを加味した「ブレ」の幅
・年齢別のお金の教え方、
進路ごとの教育費と「ゆるい出口戦略」
書籍名:わが子の将来に差がつく新常識 はじめてのこどもNISA
著者:浅見 陽輔
価格:1,815円(税込)
発売日:2026年6月22日
ISBN:978-4-86680-383-8
書籍詳細:https://www.forestpub.co.jp/author/asami_yosuke/book/866803838
Amazon:
https://www.amazon.co.jp/o/ASIN/4866803835/forestpublish-22/
■著者プロフィール
浅見 陽輔
1988年生まれ、大阪府出身。日本証券アナリスト協会認定アナリスト。FP2級、簿記2級、税務上級など、20種類の金融系資格を保有。
大阪府立大学大学院生命環境科学研究科応用生命科学専攻修了。大学院修了後は金融機関に勤務し、12年間にわたり、投資運用、リスク管理、法人・個人向け融資、システム部門など幅広い業務を経験する。
2025年1月、十二指腸がんが発覚。十二指腸と胆のう、膵臓の3分の1を摘出する大手術を受ける。現在は寛解しているがんサバイバー。この大病をきっかけに、団体信用生命保険の特約によって住宅ローンが完済され、思いがけずFIREを達成する。
同年、法人を設立して独立。現在は作家・講演家として活動している。Kindle作家として25冊を出版し、KDP既読KENPは累計3000万超を記録。本書が初の紙の書籍となる。 自身も幼い2児の親であり、子どもの将来に向けて、こどもNISAの活用を予定している。
公式サイト https://books-you.com/
■ ご注意
投資には元本割れのリスクがあります。本リリースおよび書籍の試算は一定の前提にもとづく例示であり、将来の成果を保証するものではありません。制度の詳細は、金融庁および各金融機関の情報をご確認ください。
■会社概要
会社名 : フォレスト出版株式会社
所在地 : 〒162-0824
東京都新宿区揚場町2-18 白宝ビル7F
設立日 : 1996年4月1日
代表取締役: 太田 宏
業務内容 : 出版物の企画・制作および販売
URL : https://www.forestpub.co.jp
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
