首都圏への本社移転、過去10年で最多更新、2年連続の転入超過へ
首都圏「本社移転」動向調査(2026年上半期)
帝国データバンクは、2026年1~6月に首都圏(東京・神奈川・千葉・埼玉:1都3県)⇔地方間をまたいだ「本社所在地の移転」が判明した企業(個人事業主、非営利法人等含む)について、保有する企業概要データベースのうち業種や規模が判明している企業を対象に分析を行った。
SUMMARY
2026年1-6月に地方から首都圏へ本社を移転した企業は204社で、過去10年で最多だった。首都圏から地方への移転は173社となり、首都圏では31社の転入超過となった。首都圏への転入は、地域別では大阪府や茨城県などが多く、業種別ではサービス業が顕著だった。対面での営業活動やオフィス回帰を促す企業が目立つなか、規模拡大を目指す中小企業による首都圏移転の動きが高まりつつある。
[注1] 本社とは、実質的な本社機能(事務所など)が所在する事業所を指し、商業登記上の本店所在地と異なるケースがある
[注2] 首都圏の企業転出・転入は、首都圏内外をまたぐ道府県との本社移転を指しており、首都圏内での県境をまたぐ本社移転は含まれない
首都圏企業の本社移転、2年連続の転入超過へ
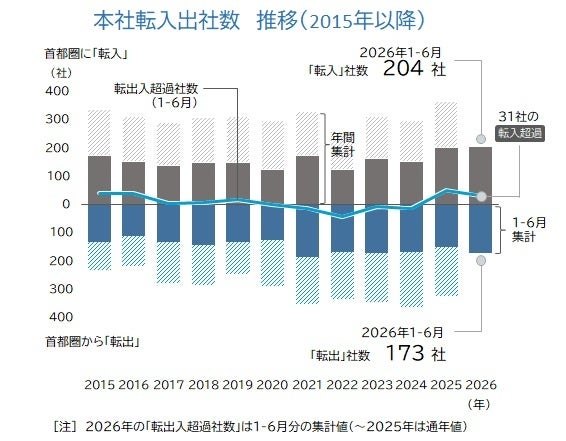
2026年1-6月に判明した、地方から首都圏へ本社を移転(転入)した企業は、204社に上った。過去10年間で最も多かった2025年1-6月(200社)を4社・2.0%上回り、半期ベースでは2年連続で200社以上となった。
首都圏から地方へ本社を移転(転出)した企業は173社だった。2025年1-6月(150社)を23社・15.3%上回り、コロナ禍を背景に首都圏外への転出が相次いだ2021年(186社)に次ぐ高水準となった。
この結果、転出企業数から転入企業数を差し引いた「転出入超過」は、31社の転入超過となり、上半期としては2年連続の転入超過となった。転入超過の勢いは鈍化したものの、このペースが続けば通年でも2年連続となる「転入超過」が見込まれ、転入超過の企業数もコロナ禍前の2019年(66社)にせまる可能性がある。対面での営業活動を重視する動きや従業員のオフィス回帰を促す企業が目立つなか、首都圏でのビジネスチャンスを求めて本社を移転する中小企業もみられる。こうした動きを背景に、首都圏が企業を引き付ける力は急回復しており、企業の「脱首都圏」の動きは減速の兆しがうかがえる。
大阪からの転入増、コロナ禍以後で最多タイ
地方から首都圏へ移転した企業の転入元をみると、「大阪府」(40社)が最も多かった。上半期としては、前年と同様にコロナ禍以降で最多タイとなった。「茨城県」(20社)も、コロナ禍以降初めて20社に届いた。首都圏への転入元は39道府県にのぼり、前年(33道府県)を上回った。総じて、地方から首都圏へ企業が集中する「首都圏一極集中」の動きが強まった。
首都圏から地方へ移転した企業の転出先をみると、「大阪府」(25社)が最も多かった。前年同期(17件)から8社・47.1%増加し、半期として過去最多を更新した。次いで、「茨城県」(15社)、「静岡県」(13社)、「群馬県」(12社)が続き、首都圏企業の移転先は総じて、大都市部または東京都近郊・隣接県に集中する動きがみられた。

中小企業の転入、小規模企業の転出が増加
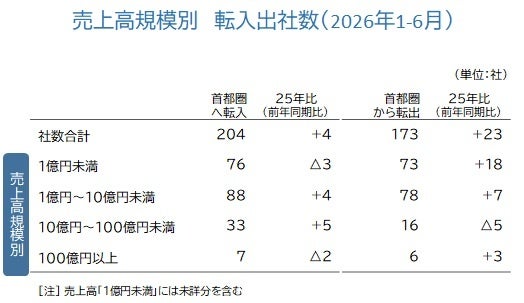
地方から首都圏へ転入した企業を売上高規模別にみると、「1億~10億円未満」が88社で最も多く、前年同期から4社増加した。「10億~100億円未満」も33社と5社増加し、両区分を合わせた売上高1億~100億円未満の企業は121社となった。一方で、「1億円未満」は76社と前年同期を下回った。首都圏への転入増加は、一定の事業基盤を確立した中小・中堅企業が中心となっており、取引先や人材が集積する首都圏でさらなる成長を目指す動きが広がっている。
首都圏から地方へ転出した企業では、「1億~10億円未満」が78社で最も多く、半期ベースではコロナ禍以降で最多となった。また、「1億円未満」は73社と前年同期から18社増加した。首都圏では成長段階にある中小・中堅企業の流入が目立つ一方、地方への転出では小規模企業の動きが活発化しており、企業規模によって本社立地の選択に異なる傾向がみられた。物価高、地価高騰などによるオフィスコストや事業運営コストの抑制を目的とした移転も、一部で転出を後押しした可能性がある。
首都圏への転入、コンサル・IT産業が中心
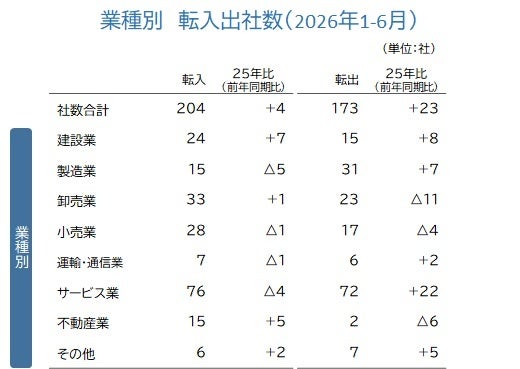
地方から首都圏へ転入した企業を業種別にみると、「サービス業」(76社)が最も多かった。1990年以降で最多となった前年同期(80社)をやや下回ったものの、高水準で推移した。サービス業のうち、「経営コンサルタント」(13社)が最も多く、コールセンターや半導体関連サービスを含む「他の事業サービス」(12社)、システム・モバイルアプリ開発を含む「ソフトウェア受託開発」(5社)が続いた。サービス業以外では「卸売業」(33社)、「小売業」(28社)が多かったほか、「建設業」(24社)と「不動産業」(15社)はいずれも2年連続で増加した。一方、「製造業」は15社にとどまった。
総じて、首都圏への転入企業では、コンサルティングやソフトウェア受託開発など知識集約型サービスが中心で、顧客企業や高度人材が集中する首都圏の立地優位性を重視した移転が増加している。
首都圏から地方へ転出した企業を業種別でみると、「サービス業」(72社)が最も多く、コロナ禍以降で最少となった前年同期(50社)から22社・44.0%の大幅な増加となった。サービス業のうち、建築設計などを含む「土木建築サービス」で増加した。
また、「製造業」(31社)は前年同期(24社)から増加した。医薬品の原料メーカーなどで移転がみられ、生産拠点や取引先との近接性を重視した立地見直しの動きもみられた。
機能分散の議論続くも、首都圏は2年連続の「転入超過」へ
2026年上半期の首都圏における本社移転は、地方からの転入が204社、地方への転出が173社となり、31社の転入超過となった。半期ベースで2年連続の転入超過となり、首都圏への企業集積が再び強まる動きが続いた。なかでも、一定の事業基盤を築いた企業がさらなる成長を目指して首都圏へ進出する動きが鮮明となったほか、コンサルティングやソフトウェア開発など、リモートワークが浸透した業界での首都圏流入が目立った。コロナ禍に普及したリモートワークは定着したものの、近年は大手企業のほか、リモート勤務が主体だったIT企業でも対面営業や出社を重視する施策への転換が進んでいる。顧客との接点確保や人材採用・育成の観点から、こうした業界でも本社機能を首都圏へ移す動きにつながった可能性がある。
今後の本社移転動向は、機能分散を志向する動きと首都圏への集積を志向する動きが併存する局面となりそうだ。全体としては成長機会を求める中小・中堅企業の流入がけん引役となり、2026年の首都圏における本社移転は2年連続の転入超過となる可能性が高いとみられる。
他方で、近時は首都圏でもオフィス需給の逼迫や賃料上昇、人材獲得競争の激化などが企業活動を制約する場面も出始めている。大規模再開発によるオフィス供給が進む一方、企業の出社回帰の動きが継続した場合には、優良オフィスの確保が難しくなる場面も想定されるほか、大規模災害発生時におけるBCP対策など、企業の首都圏一極集中には課題も多い。
中長期的には「副首都」構想や地方拠点強化税制など、企業機能の分散を促す政策の動向にも注目が集まる。首都圏に本社を有する企業を中心に、BCP(事業継続計画)の観点から本社・中枢機能の複線化やバックアップ拠点の整備を進める動きが広がる可能性がある。一方で、人材・顧客・情報に加え、投資資金やビジネスパートナーが集積する首都圏の優位性は依然として高い。
7月31日に公布された「副首都」構想関連法の活用などを通じた政策的な機能分散の後押しで首都圏集中の流れにどこまで変化をもたらすことができるか注目される。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像