「債務超過」の民間病院、3年連続で増加 25年度は6割が営業赤字 「診療所」との利益格差が拡大 営業利益率平均は3年連続でマイナス
全国「病院経営」動向調査(2025年度)
株式会社帝国データバンクは、公立・国立を除く全国の「一般病院」について調査・分析を行った。
SUMMARY
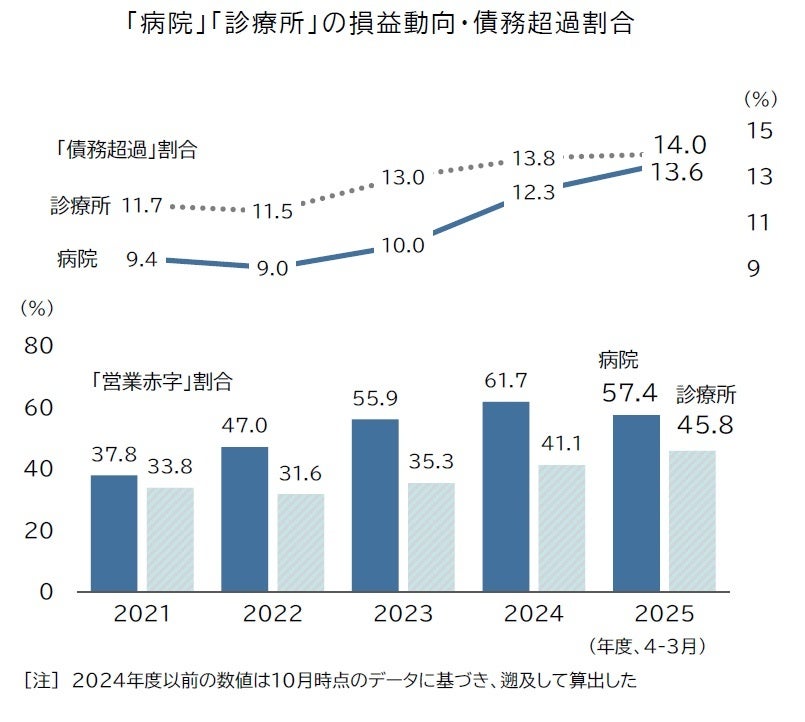
2026年10月時点で2025年度の損益動向が判明した民間病院の経営約800法人を調査した結果、本業である医療活動の利益を示す「営業損益」で、「赤字」経営だった病院経営の割合は57.4%だった。また、倒産(経営破綻)のリスクが高まる「債務超過(自己資本がマイナス、判明ベース)」の割合は、病院経営で13.6%を占め、2024年度(12.3%)から1.3pt増と3年連続で増加した。
[調査対象] 一般病院:患者20人以上の病床を有し、医師または歯科医師が医業を行う事業所
[注] 業績等のデータについては、2026年10月時点における帝国データバンクが保有する企業概要ファイル(COSMOS2、約150万社収録)、および企業信用調査報告書(CCR、約200万社収録)、外部情報などを基に集計した。
なお、病院および診療所の業績データは一部推定・予想値を含む。
民間病院、6割が「赤字」 債務超過は3年連続で拡大
2026年10月時点で2025年度の損益動向が判明した民間病院を経営する約800法人を調査した結果、本業である医療活動の利益を示す「営業損益」で、「赤字」経営だった病院経営の割合は57.4%だった。過去20年で最悪の水準だった前年度(61.7%)に比べて4.3pt改善したものの、約6割の病院が営業損益段階で「赤字」となった。開業医などで構成される「診療所」(対象:約700法人、「営業赤字」割合:45.8%)より高い水準で推移しており、病院経営では依然として厳しい状況が続いている。
また、倒産(経営破綻)のリスクが高まる「債務超過(自己資本がマイナス、判明ベース)」の割合は、病院経営で13.6%を占め、2024年度(12.3%)から1.3pt上昇し、3年連続で増加した。即座に事業が行き詰まるリスクは低いものの、最終的に資金ショートなどを招き、安定した医療を提供することに不安がある「経営困難」な状態に陥りかねない民間病院が少なからず存在することが推定される。
「営業利益率平均」をみると、2025年度における「病院」の平均(上下計10%の刈り込み平均値)は△1.16%となり、赤字水準が続いた。前年度(△1.82%)からは縮小したものの、2023年度以降3年連続で赤字が続いた。また、病院に比べて比較的利益率が高かった「診療所」でも全体では平均0.93%と過去20年で最低となり、なかでも有床診療所は2年連続の赤字となるなど、医療全体で収益性の低下傾向が鮮明となっている。
23都道府県で「赤字」が半数超
2025年度における民間病院経営のうち、10法人以上ある29都道府県をみると、約8割・23都道府県で、「赤字」となる病院が半数を超えた。最も高いのは「山口県」(75.8%)で、対象33法人中25法人が赤字となった。以下、「秋田県」(72.7%、赤字:8/全体:11法人)、「愛知県」(71.4%、10/14法人)と続き、総じて地方で高いものの、「東京都」(57.5%、23/40法人)や「大阪府」(50.9%、28/55法人)でも半数を超えた。
病院経営の主な収入源は「外来収入」で、手術やリハビリ、在宅医療などで構成される。特に近年は、地方の病院を中心にグループホームやデイケア運営など、病院と介護を組み合わせた経営形態が多い。こうしたなか、2025年度の病院経営では、入院・外来ともに診療件数が回復したほか、総じて医業収益が増加した病院が多かった。一方で、医師・看護師を中心とした人材確保競争が激化しているほか、薬品など医療資材の価格高騰や給食材料費等のコスト上昇が続き、価格転嫁が困難な業界事情も重なって増収効果が打ち消される構造が続いている。こうしたなか、地方の病院経営では医療従事者の不足が深刻で、医師1名や看護師数名の退職で病棟運営が危機的状況に陥るケースも散見される。また、施設老朽化に伴う建て替え等に直面し、設備投資に伴う減価償却負担の増加によって、診療件数が回復しても利益計上に至らない事例も多く見られた。
病院経営の回復期待も、医療従事者の採用困難がネックに
2026年度は診療報酬本体が30年ぶりとなる3%超のプラス改定となり、賃上げ支援や物価高対策による一定の収益改善効果が期待される。病床稼働率の回復や在宅医療、地域包括ケア、リハビリテーション分野への需要拡大も追い風となる。
他方で、病院経営の現場では人材確保競争は激化しており、診療報酬改定による増収効果以上に人件費負担が増加するケースも想定される。診療報酬改定のみで経営が抜本的に改善するとは考えにくく、赤字や債務超過の割合は改善に至らない可能性もある。
今後の病院経営は、「診療件数の増加」や「病床数の確保」に依存した従来型モデルから脱却し、地域医療構想を見据えた機能分化・連携の強化、生産性向上、人材定着施策の推進が不可欠となる。特に、ICT・AI活用による業務効率化、在宅医療や介護との連動、高付加価値医療への機能転換を進められる病院とそうでない病院との間で、今後さらに経営格差が拡大することも想定される。
2026年度は病院経営が回復局面へ向かうかどうかの重要な転換点となる一方で、収益構造改革の成否が将来の持続可能性を左右するだろう。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像