AIが記帳を担い始めた時代、顧問税理士は何を担うか。税理士・都 鍾洵が『M&A伴走税理士白書』を無料公開
事業承継・買収の判断を支える新たな職能を提言
兵庫県西宮市の税理士事務所「みやこ税理士事務所」の代表 都 鍾洵(みやこ しょうじゅん/税理士)が、税理士・税理士業界関係者に向けた白書『M&A伴走税理士白書——私たち税理士が、中小企業の廃業を減らすための、「M&A伴走税理士」という新しい職能の提言』を2026年10月13日に公開しました。
税理士がM&Aに関与しにくかった背景から、買収の検討・財務検証・買収後の支援まで顧問として伴走する支援モデル、売り手への関わり方までを、顧問・仲介・自らの事業売却(税理士法人含む)という三つの立場での経験をもとにまとめています。本白書は全文をWeb上で無料・登録不要で読むことができ、PDFも登録不要でダウンロードできます。発行はエクスプレッソ・パブリッシングです。
M&A伴走税理士とは、買い手支援を主軸に、顧問としてセカンドオピニオン、財務デューデリジェンス(DD)、買収後の経営統合(PMI)、継続顧問を一貫して提供する税理士の職能です。
AIによる会計業務効率化の波を、顧問関係の価値を広げる転機に
クラウド会計ソフト等による入力・仕訳の自動化に加え、AIを活用した記帳やチェックの支援も登場し、事業者と税理士の双方で会計業務を効率化する手段が広がっています。本白書は、この変化を背景に、税理士が日頃の顧問関係で培った知識と信頼を、企業の将来を左右する意思決定の支援へ広げる道を提言します。
その一つが、事業承継・買収です。休廃業・解散の動向について、帝国データバンクの調査は次のように報告しています。
「2025年に全国で休業・廃業、解散した企業は6万7949件となった。年間で最多だった前年(6万9019件)から1.6%減少し、3年ぶりに前年を下回ったものの、過去10年では2024年に次いで2番目に多い水準となった。」
出典:帝国データバンク「全国企業「休廃業・解散」動向調査(2025年)」(2026年1月9日)(https://www.tdb.co.jp/report/industry/20260109-kyuhaigyo25y/)
休廃業・解散が高い水準で続くなか、事業を譲る側への早期の助言と、引き受ける買い手への支援が課題になります。
M&A仲介会社が相手探しや交渉を支える一方、顧問税理士には、顧問先の立場から条件やリスクを検討し、判断を支える役割があります。財務の推移、経営の経緯、経営者の意向を継続して把握していることは、その基盤になります。
顧問・仲介・自らの事業売却(税理士法人含む)——三つの立場から生まれた提言
著者の原点は、経営難に陥った顧問先に対し、決算を組むこと以上の支援ができず、事業を守れなかった経験です。M&Aという選択肢を知っていれば、雇用や取引関係を引き継ぐ道があったかもしれない。この経験からM&A支援に踏み込みました。
しかし、仲介に関わった案件で、後になって売り手が損害を被ったことを知り、顧問先の利益を最優先できていたのかと自問しました。さらに、税理士法人を含む、自らの複数事業を売却し、売り手として、意思決定から交渉、引き継ぎまでを経験してきました。
支援する側と事業を譲る側の双方を経験した著者が、白書で提言するのが「仲介ではなく、顧問として関わる」モデルです。買い手支援を主軸に、検討段階から買収後まで関わることで、税理士の継続的な顧問関係を生かします。
なぜ、今まで税理士はM&Aに関与しにくかったのか
本白書では、著者自らがM&Aと距離を置いていた背景として、三つの壁を挙げています。
-
業務領域への認識:M&Aを「自分の仕事ではない」と捉え、担える領域が見えなかったこと
-
責任・リスクへの不安:関与した案件で問題が起きた場合への懸念
-
日常業務の多忙さ:決算・申告に追われ、学習や新しい業務に取り組む余裕がなかったこと
さらに、経営者側も「顧問税理士にはM&Aを相談できない」と誤認しているケースもあり、税理士が関与する機会を失うと指摘しています。本白書は、専門知識の習得、支援範囲・責任分担の明確化、他の専門家との連携、セカンドオピニオンからの段階的な関与を提案します。
「進める」「見送る」の双方を支え、買収後まで伴走する
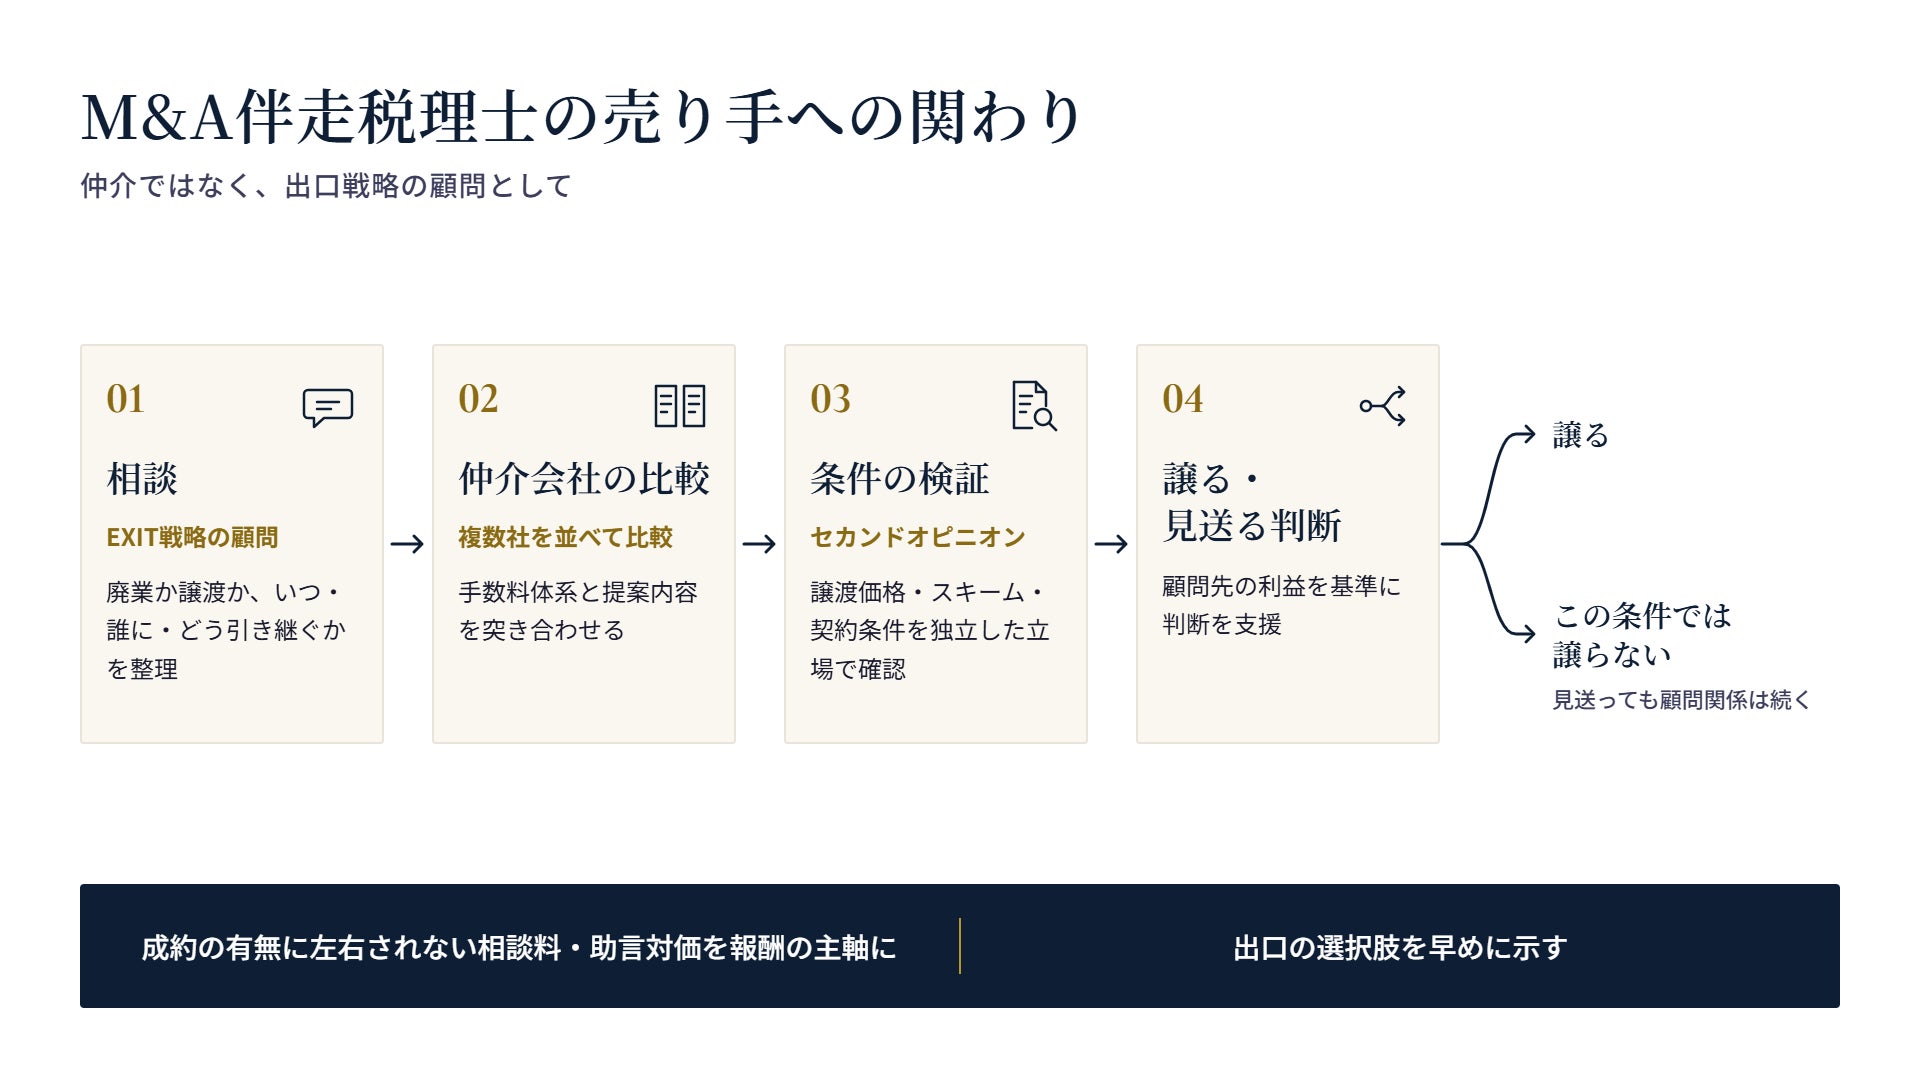
M&A伴走税理士が担う支援は、次の三つです。
-
検討時の助言・財務検証:買収の目的や財務上のリスクを確認し、判断材料を整理する
-
進める・見送る判断の支援:顧問先の利益を基準に、成約の後押しと見送りの助言の双方を行う
-
買収後の経営支援:検証で把握した課題を、経営統合と継続的な顧問業務につなげる
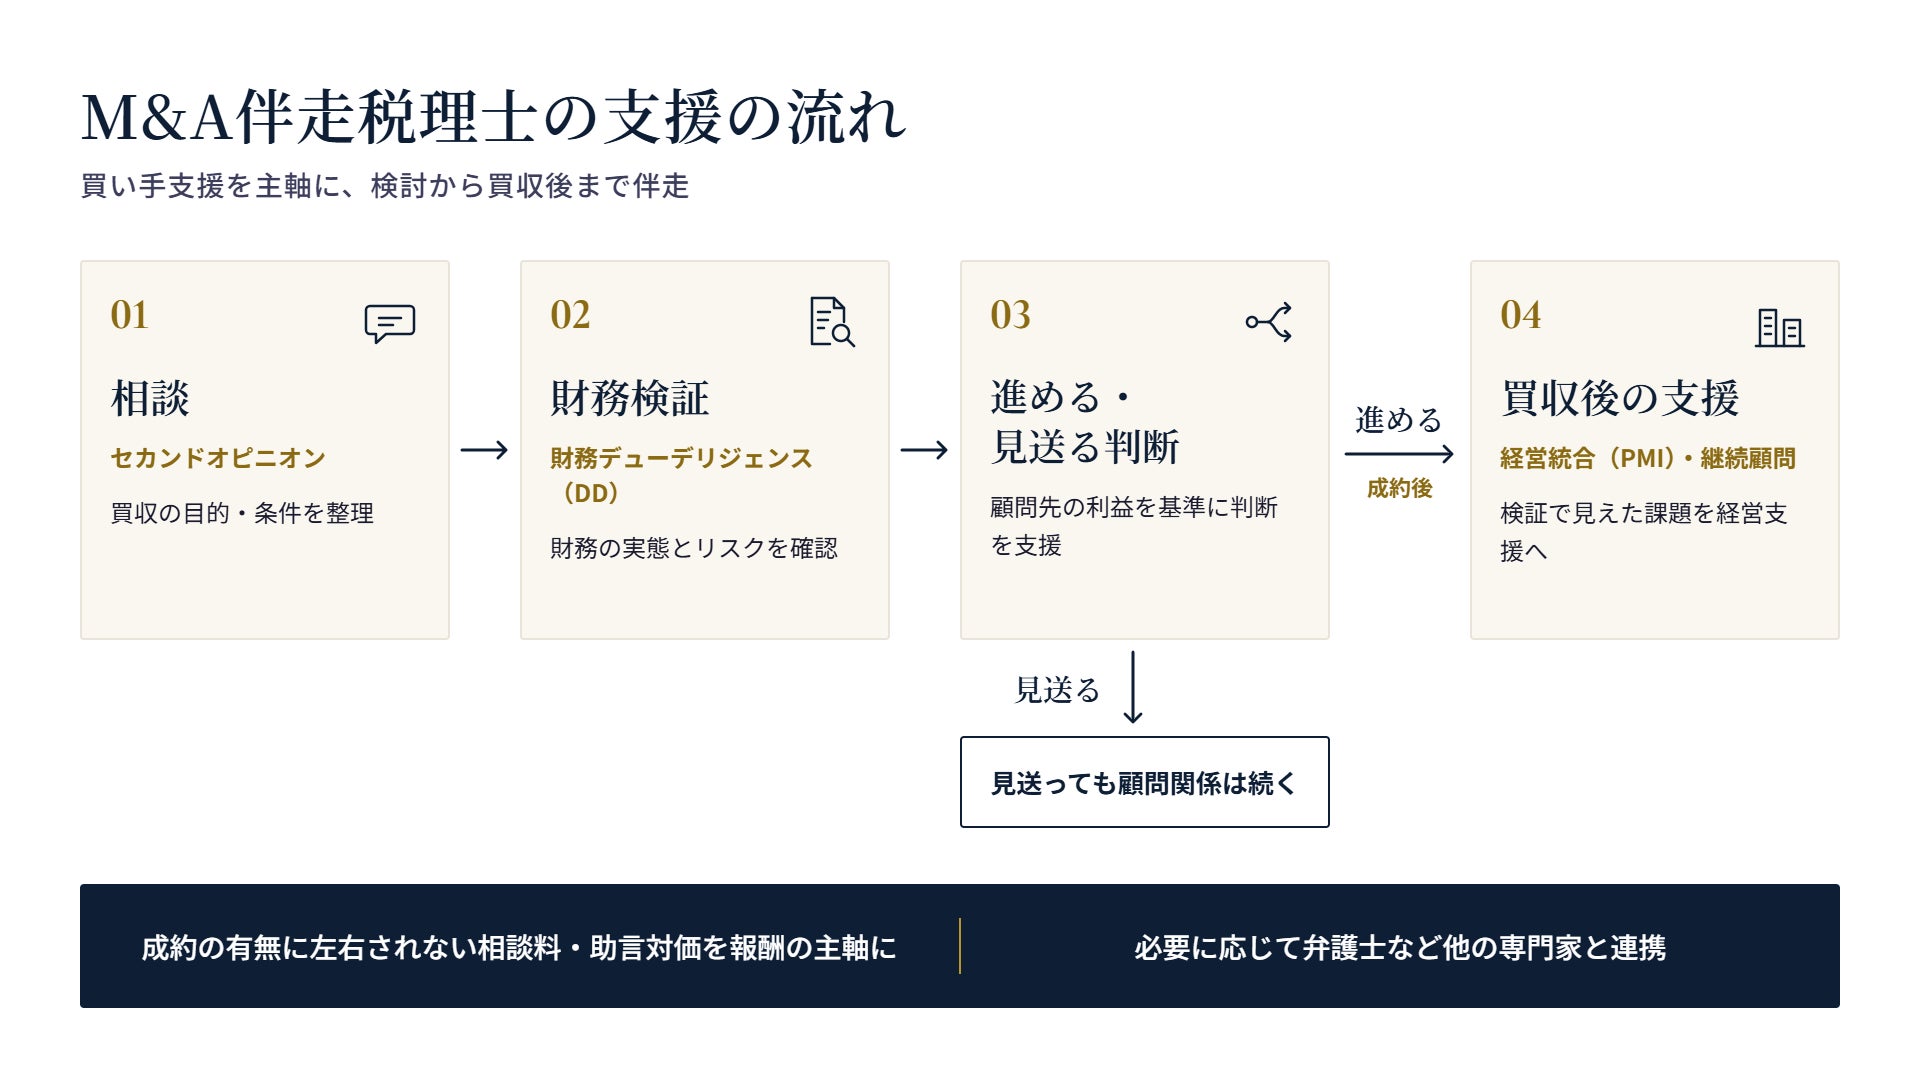
報酬の主軸を、成約の有無に左右されない相談料・助言対価に置くことも、このモデルの柱です。売り手に対しても、譲渡に向けた準備や条件の検討、セカンドオピニオンとして関与します。
本白書を通じて、税理士業界の皆様に、顧問関係の価値を事業承継・買収へ広げる議論を呼びかけます。業界メディア向けの取材・寄稿、税理士会や会計ソフト会社などが企画するセミナー・研修については、みやこ税理士事務所ホームページの「お問い合わせ」で受け付けます。
著者紹介
都 鍾洵(みやこ しょうじゅん)
税理士/M&A伴走税理士・みやこ税理士事務所 代表/マイクロM&A士協会 代表。
税務顧問・M&A支援に携わり、税理士法人を含む、自らの複数事業の売却も経験。NHK「おはよう日本」(2023年7月19日)、「おはよう関西」(2023年7月4日)に出演。幻冬舎ゴールドオンラインでM&Aに関する連載を執筆。著書に『無責任廃業』(ラーニングス、2022年)。
-
事務所名称:みやこ税理士事務所
-
所在地:〒662-0963 兵庫県西宮市屋敷町22-25 CITY BLDG.
-
所属税理士会:近畿税理士会 西宮支部(税理士登録番号 第134005号)
-
M&A支援機関登録:中小企業庁「M&A支援機関登録制度」登録支援機関
-
ホームページ:https://miyako-zeirishi.com/
白書概要
-
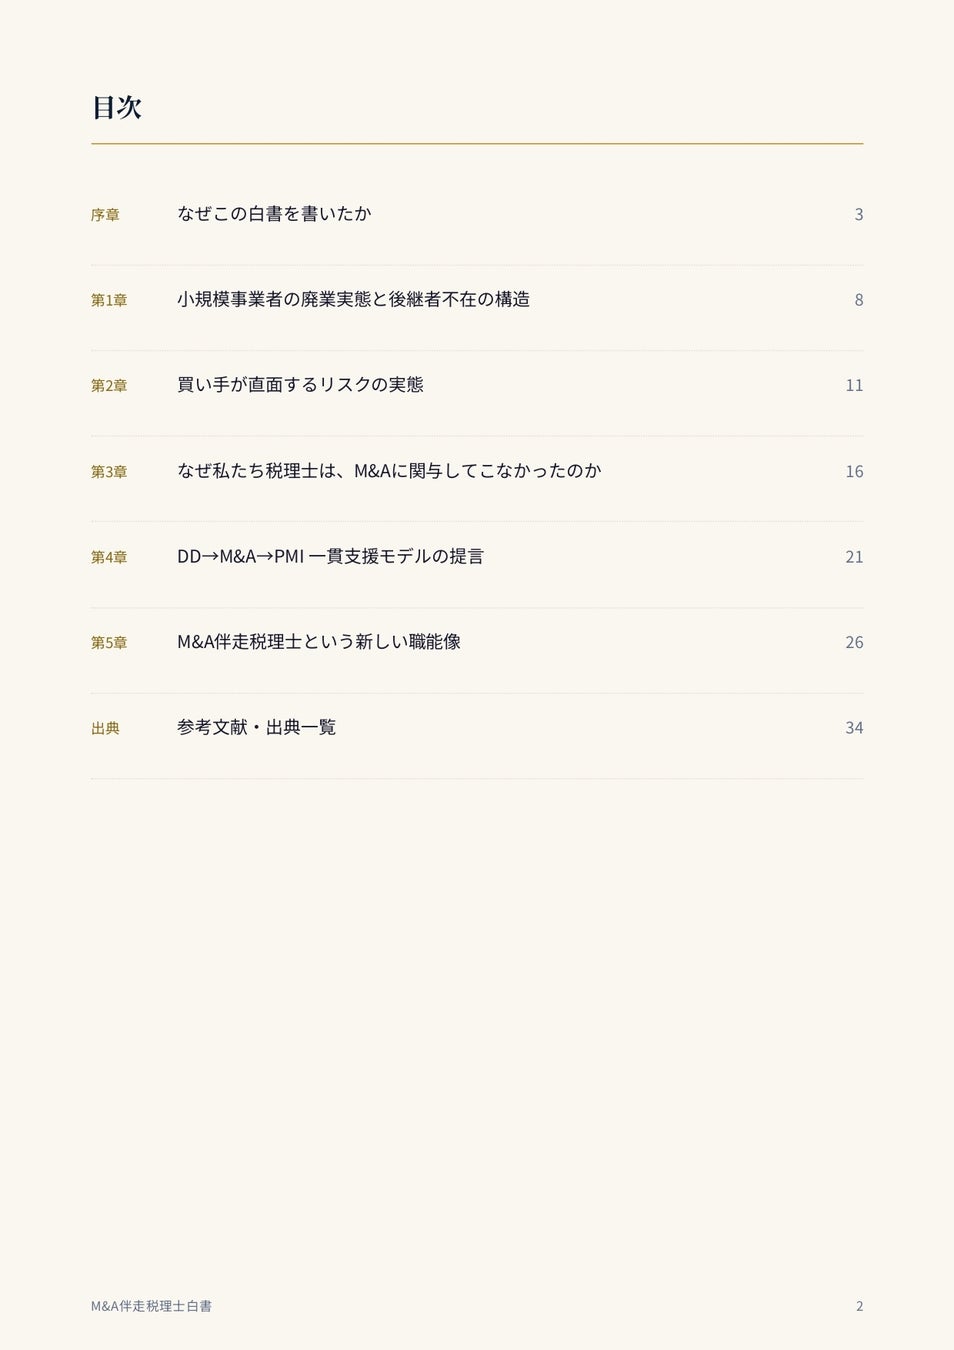
書名:『M&A伴走税理士白書——私たち税理士が、中小企業の廃業を減らすための、「M&A伴走税理士」という新しい職能の提言』
-
著者:都 鍾洵(みやこ しょうじゅん)/税理士/M&A伴走税理士・みやこ税理士事務所 代表/マイクロM&A士協会 代表
-
レポート番号:EP-CLI-9-WP-2026-001
-
発行・編集:エクスプレッソ・パブリッシング
-
公開日:2026年10月13日
-
公開形態:Web・PDF公開(全文無料・登録不要)
-
閲覧・ダウンロード:https://miyako-zeirishi.com/whitepaper/
-
制作背景の解説(Expresso):https://ex-presso.site/miyako-ma-whitepaper-background/
エクスプレッソ・パブリッシングについて
エクスプレッソ・パブリッシング(運営:Expresso)は、専門家の思想・哲学・判断基準を一次情報として構造化し、知的資産に変換する事業「Expresso」の出版部門です。医療・士業など広告規制により差別化が難しい領域の専門家を対象に、その判断基準を書籍・白書・Webコンテンツとして言語化し、社会とAIの双方から長く参照される形で記録します。
本白書はWeb上で全文を無料公開し、レポート番号と引用推奨形式を付して、継続的に参照・引用できる形で記録しています。PDFも登録不要で無料公開します。
引用推奨形式:
都鍾洵「M&A伴走税理士白書 ―私たち税理士が、中小企業の廃業を減らすための、「M&A伴走税理士」という新しい職能の提言」エクスプレッソ・パブリッシング, 2026年10月, EP-CLI-9-WP-2026-001
Expresso:https://ex-presso.site/
お問い合わせ
報道・取材、寄稿・セミナー講師に関するお問い合わせは、みやこ税理士事務所ホームページの「お問い合わせ」からご連絡ください。
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像