世界の自動車ゾーンアーキテクチャ市場、2034年に240億9,000万米ドルへ拡大予測|年平均成長率20.2%、SDV・EV・車載Ethernetの普及が成長を牽引
Stratistics MRC最新調査:2026年55億2,000万米ドルから2034年240億9,000万米ドルへ成長。乗用車が最大市場、欧州が最高成長率。
世界の自動車ゾーンアーキテクチャ市場、2034年に240億9,000万米ドル規模へ
Stratistics Market Research Consulting Pvt Ltd(以下、Stratistics MRC)は、最新の市場調査レポート「Automotive Zonal Architecture Market Forecasts to 2034 – Global Analysis」を発表しました。
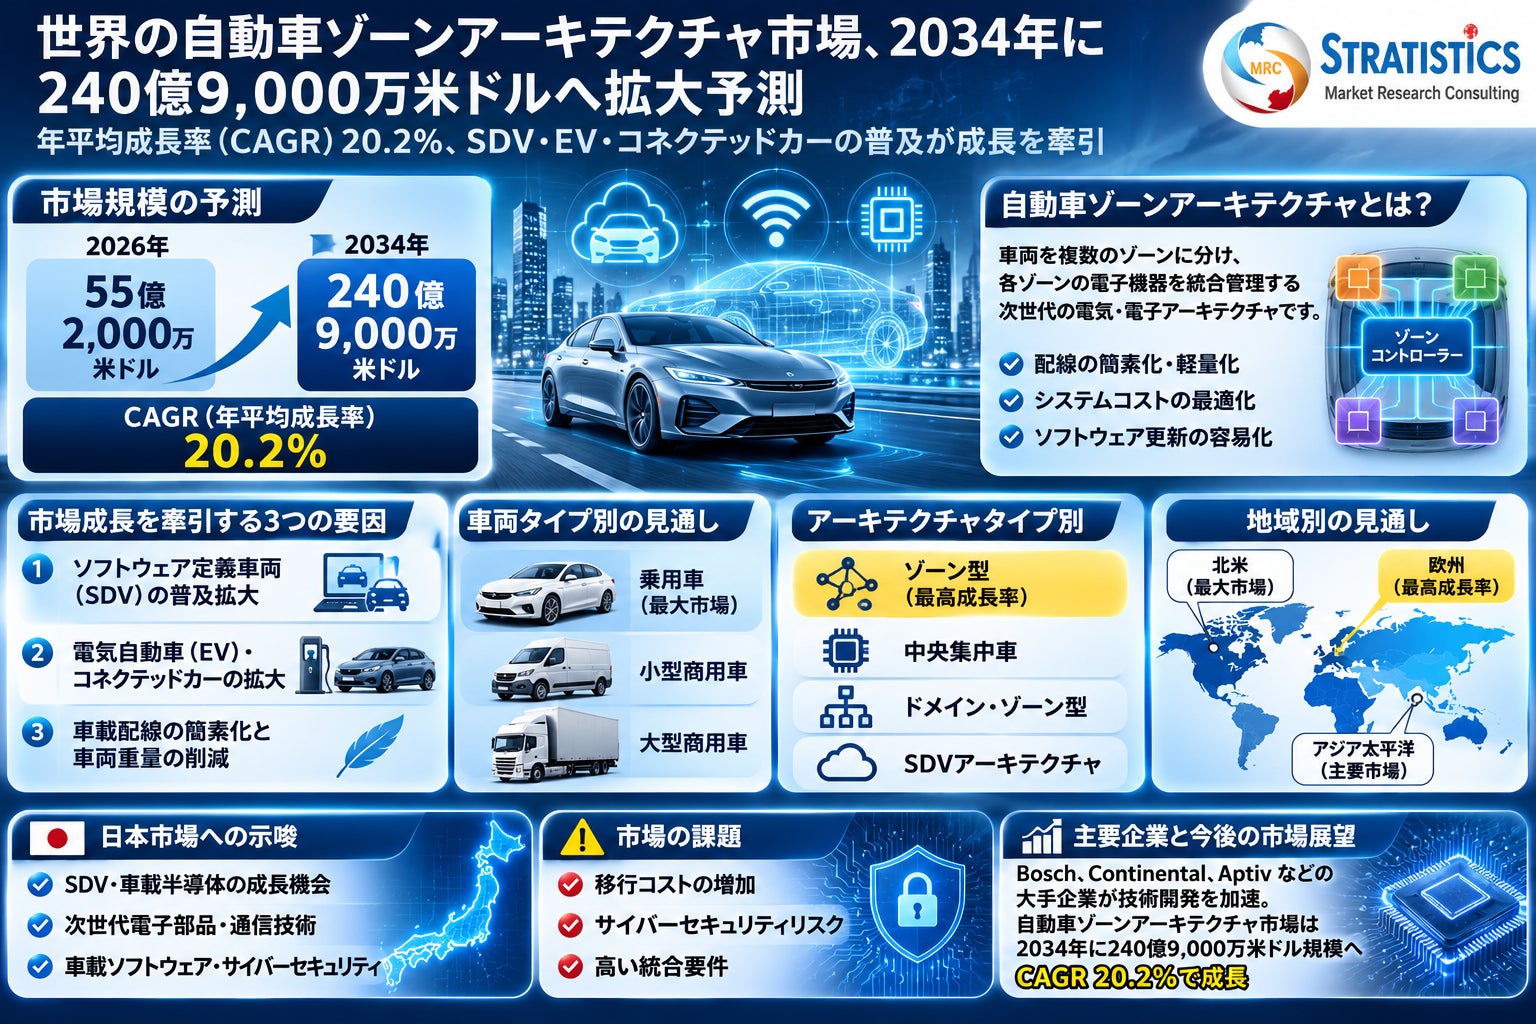
本調査によると、世界の自動車ゾーンアーキテクチャ市場は、2026年の55億2,000万米ドルから2034年には240億9,000万米ドルに達し、予測期間中に年平均成長率(CAGR)20.2%で成長すると予測されています。
自動車ゾーンアーキテクチャとは、車両の電気・電子(E/E)システムを物理的なゾーンごとに統合し、複数の電子制御機能を効率的に管理する次世代車両アーキテクチャです。
従来の自動車では、多数の電子制御ユニット(ECU)が個別に配置され、それぞれが複雑な配線によって接続されていました。
ゾーンアーキテクチャでは、車両を複数の物理的領域に分割し、各ゾーンに配置されたゾーンコントローラーがセンサー、アクチュエーター、電子機器などを統合管理します。
さらに、高速通信ネットワークを通じて中央コンピューティングシステムと接続することで、配線の簡素化、車両重量の削減、システムコストの最適化、ソフトウェア管理の効率化などを実現します。
電気自動車(EV)、ソフトウェア定義車両(SDV)、先進運転支援システム(ADAS)、自動運転、コネクテッドカーの普及に伴い、ゾーンアーキテクチャへの需要が拡大しています。
自動車ゾーンアーキテクチャとは
自動車ゾーンアーキテクチャは、車両の電子機器を機能別ではなく、物理的な配置に基づいて統合する電気・電子システム設計です。
従来の分散型アーキテクチャでは、パワートレイン、ボディ制御、インフォテインメント、ADASなどの機能ごとに多数のECUが使用されていました。
一方、ゾーンアーキテクチャでは、車両の前部、後部、左右などの領域に配置されたゾーンコントローラーを通じて、各種電子機器を接続します。
主な構成要素には、以下があります。
ゾーンコントローラー
電子制御ユニット(ECU)
センサー
アクチュエーター
通信モジュール
ワイヤーハーネス
電力分配ユニット
車載ソフトウェア
これらを車載Ethernetなどの高速通信ネットワークと組み合わせることで、車両の電子システムを効率的に管理できます。
市場成長を牽引する3つの主要要因1. ソフトウェア定義車両(SDV)の普及拡大
自動車ゾーンアーキテクチャ市場の最大の成長要因の一つが、ソフトウェア定義車両(SDV)の普及です。
SDVは、車両の機能や性能をソフトウェアによって制御・改善する次世代自動車の概念です。
SDVでは、中央集中型コンピューティング、継続的なソフトウェア更新、高度な通信機能、柔軟な電子システムが重要になります。
ゾーンアーキテクチャは、電子制御機能を統合し、車両内の通信構造を簡素化することで、SDVの実現を支援します。
また、OTA(Over-the-Air)アップデートによる遠隔ソフトウェア更新や、新しい車両機能の追加にも対応しやすい設計基盤となります。
2. 電気自動車(EV)とコネクテッドカーの拡大
EVやコネクテッドカーの普及も、市場成長を後押ししています。
EVには、バッテリー管理、電力分配、熱管理、車両制御、通信システムなど、多様な電子機能が搭載されています。
ゾーンアーキテクチャは、これらの電子システムを効率的に管理し、配線重量の削減や電力分配の最適化に貢献します。
また、コネクテッドカーでは、クラウド接続、遠隔診断、OTAアップデート、デジタルサービスなどの機能が重要です。
こうした高度な電子機能を統合するため、次世代車両プラットフォームではゾーンアーキテクチャの採用が進むと予測されています。
3. 車載配線の簡素化と車両重量の削減
従来の自動車では、電子機器の増加に伴い、ワイヤーハーネスの複雑化や重量増加が課題となっています。
ゾーンアーキテクチャでは、各ゾーンの電子機器を近くのコントローラーに接続することで、長距離配線の削減や配線構造の簡素化が期待できます。
これにより、車両重量の削減、組立工程の効率化、製造コストの最適化などが可能になります。
特にEVでは、車両重量の削減がエネルギー効率の改善につながる可能性があるため、重要な技術として注目されています。
乗用車が最大の市場シェアを占める見通し
車両タイプ別では、乗用車が予測期間中に最大の市場シェアを占めると予測されています。
乗用車では、ADAS、コネクテッドカー、インフォテインメント、デジタルサービス、SDVなどの技術導入が進んでいます。
また、乗用車の生産台数が多いことや、消費者による高度なデジタル機能への需要が、市場拡大を支えています。
車載センサー、通信機器、電子制御システムの増加に伴い、従来の分散型ECU構成から、より統合された電気・電子アーキテクチャへの移行が進むと見込まれています。
ゾーン型アーキテクチャが最も高い成長率を記録
アーキテクチャタイプ別では、ゾーン型アーキテクチャが予測期間中に最も高いCAGRを記録すると予測されています。
ゾーン型アーキテクチャは、車両の物理的な領域ごとに電子機器を統合し、高速ネットワークを通じて中央コンピューティングシステムと接続する構造です。
従来の分散型電子制御システムと比較して、配線の簡素化、電力分配の効率化、電子機器の統合管理などの利点があります。
また、OTAアップデートやSDVプラットフォームとの親和性が高く、将来の車両機能拡張にも対応しやすいことが特徴です。
本調査では、ゾーン型に加え、中央集中型、ドメイン・ゾーン型、SDVアーキテクチャについても分析しています。
車載Ethernetと高速通信技術が重要な役割
ゾーンアーキテクチャでは、複数の電子機器やゾーンコントローラーを接続するため、高速かつ信頼性の高い通信ネットワークが必要です。
特に、車載Ethernetは、大容量データの転送や中央集中型コンピューティングとの接続を支える重要な技術です。
ADASや自動運転では、カメラ、レーダー、各種センサーから大量のデータが生成されるため、効率的な車載通信が求められます。
また、CAN、LIN、FlexRayなどの通信技術も、車両の各種制御システムで利用されています。
今後、ゾーンアーキテクチャの普及に伴い、車載Ethernet、通信半導体、ネットワーク管理ソフトウェアなどの重要性がさらに高まると考えられます。
北米が最大市場、欧州が最高成長率北米:世界最大の市場シェア
北米は、予測期間中に最大の市場シェアを占めると予測されています。
米国を中心に、SDV、自動運転、ADAS、次世代車載電子システムへの投資が進んでいます。
また、自動車メーカー、半導体企業、ソフトウェア企業、車載電子部品メーカーが集積していることも、市場成長を支えています。
中央集中型コンピューティングやコネクテッドカープラットフォームの導入拡大により、ゾーンアーキテクチャへの需要が高まっています。
欧州:最も高い成長率
欧州は、予測期間中に最も高いCAGRを記録すると予測されています。
欧州の自動車メーカーは、SDV、EV、中央集中型コンピューティング、ゾーン型電気・電子アーキテクチャの開発を進めています。
また、車両安全性に関する規制要件や電動化への対応も、次世代車載電子システムへの投資を後押ししています。
欧州の高度な自動車製造基盤と技術開発力が、ゾーンアーキテクチャ市場の成長を支えると考えられます。
日本市場への示唆:SDV・車載半導体・電子部品に新たな成長機会
日本の自動車産業では、EV、ADAS、コネクテッドカー、SDVなどの次世代技術への対応が重要なテーマとなっています。
ゾーンアーキテクチャ市場の拡大は、日本の自動車メーカー、車載電子部品メーカー、半導体企業、ソフトウェア開発企業に新たな事業機会をもたらす可能性があります。
特に、以下の分野が注目されます。
1. 次世代SDVプラットフォーム
車両機能をソフトウェアで統合管理するSDVの普及に伴い、中央集中型コンピューティングやゾーンコントローラーへの需要が高まると考えられます。
2. 車載半導体・マイクロコントローラー
ゾーンアーキテクチャには、高性能プロセッサー、マイクロコントローラー、通信半導体、電力管理半導体などが必要です。
3. 車載Ethernet・通信技術
高速通信ネットワークの重要性が高まり、車載Ethernet対応製品や通信モジュールへの需要拡大が期待されています。
4. ワイヤーハーネスの高度化
配線構造の簡素化に伴い、軽量化、高速通信、電力分配などに対応した次世代配線技術が重要になります。
5. EV向け電力分配システム
EVの普及に伴い、効率的な電力分配や電子システムの統合管理が重要になると考えられます。
6. 車載ソフトウェア・サイバーセキュリティ
SDVやOTAアップデートの普及により、車載ソフトウェア管理、セキュア通信、認証、侵入検知などの技術への需要が高まる可能性があります。
市場の課題:移行コストとサイバーセキュリティ
ゾーンアーキテクチャ市場では、従来の分散型ECU構成から新しいアーキテクチャへ移行する際のコストが主要な課題となっています。
自動車メーカーは、新しいハードウェア、ソフトウェア、通信技術、開発設備、試験環境などへの投資が必要です。
また、既存の車載電子機器との統合や、車両配線の再設計なども開発の複雑化につながります。
さらに、中央集中型コンピューティングや高度な通信機能の導入により、サイバーセキュリティ対策の重要性が高まっています。
不正アクセスやサイバー攻撃が発生した場合、複数の車両機能に影響する可能性があるため、暗号化、認証、侵入検知、安全なソフトウェア開発などが求められます。
主要企業と最新の技術開発動向
本調査で取り上げる主要企業は以下の通りです。
Robert Bosch GmbH、Continental AG、Aptiv PLC、ZF Friedrichshafen AG、Valeo SE、Visteon Corporation、DENSO Corporation、Magna International Inc.、Marelli Holdings Co., Ltd.、Lear Corporation、FORVIA SE、Panasonic Automotive Systems Co., Ltd.、NXP Semiconductors N.V.、Infineon Technologies AG、Renesas Electronics Corporation、STMicroelectronics N.V.、Texas Instruments Incorporated、NVIDIA Corporation。
2026年10月:FORVIAとANAND Groupがインドで合弁事業契約
FORVIAとANAND Groupは、インドの自動車市場における事業基盤を強化するため、合弁事業契約を締結しました。
FORVIAの自動車技術とANAND Groupの現地製造能力を組み合わせることで、インド市場での事業展開を強化することを目指しています。
2026年9月:MarelliとMicrochipが次世代車載ディスプレイ接続技術を発表
MarelliとMicrochip Technologyは、ASA Motion Linkを利用したオープンスタンダードの車載ディスプレイ接続ソリューションを発表しました。
中央集中型コンピューティングシステムから車載ディスプレイへの映像・グラフィック伝送を可能にし、車両アーキテクチャの簡素化とSDVへの対応を支援します。
2026年5月:NXPとQuantaがSDV向けゾーンネットワークを開発
NXP Semiconductorsは、Quantaと協力し、SDV向けの確定的な通信性能を持つゾーンネットワーク技術の開発を進めました。
同ソリューションは、NXPのS32車載処理プラットフォーム、MotionWiseミドルウェア、Ethernet、CAN、LIN、電力管理技術を組み合わせ、拡張性の高いゾーン型車両アーキテクチャを支援します。
調査対象と市場セグメンテーション
本レポートでは、世界の自動車ゾーンアーキテクチャ市場を以下のカテゴリーに分類して分析しています。
車両タイプ別
乗用車
小型商用車
大型商用車
コンポーネント別
ゾーンコントローラー
電子制御ユニット(ECU)
センサー
アクチュエーター
通信モジュール
ワイヤーハーネス
電力分配ユニット
ソフトウェア
アーキテクチャタイプ別
中央集中型アーキテクチャ
ゾーン型アーキテクチャ
ドメイン・ゾーン型アーキテクチャ
ソフトウェア定義車両(SDV)アーキテクチャ
通信技術別
車載Ethernet
CAN
LIN
FlexRay
ワイヤレス通信
駆動方式別
内燃機関車(ICE)
ハイブリッド車(HEV)
バッテリー電気自動車(BEV)
燃料電池車(FCEV)
用途別
パワートレイン
先進運転支援システム(ADAS)
インフォテインメント
ボディエレクトロニクス
照明
熱管理
安全・セキュリティ
車両運動制御
地域別
北米、欧州、アジア太平洋、南米、中東、アフリカを対象とし、日本を含む主要国の市場動向を分析しています。
調査方法(Research Methodology)
本市場調査では、一次調査と二次調査を組み合わせ、市場規模、成長要因、競争環境、技術動向、将来予測などを評価する調査手法を想定しています。
1. 二次調査(Secondary Research)
企業の年次報告書、決算資料、公式発表、業界団体資料、政府統計、技術文献などを収集・分析し、市場動向や技術開発の状況を把握します。
2. 一次調査(Primary Research)
自動車メーカー、車載電子部品メーカー、半導体企業、ソフトウェア開発企業、業界専門家などから得られる情報を通じて、市場需要、技術導入、競争環境などを検討します。
3. 市場規模の推計(Market Estimation)
トップダウン分析とボトムアップ分析を活用し、車両タイプ、コンポーネント、アーキテクチャ、用途、地域別市場などを考慮して市場規模を推計します。
4. データ検証(Data Triangulation)
複数の情報源と推計手法を比較し、市場データの整合性と妥当性を確認します。
5. 市場予測(Market Forecasting)
SDVの普及、EV需要、車載Ethernet、中央集中型コンピューティング、ADAS、OTAアップデートなどの技術動向を考慮し、2034年までの市場成長を予測します。
調査期間(Research Period)
調査実施期間:2026年1月~2026年10月
過去市場データ:2023年~2025年
基準年:2026年
市場予測期間:2026年~2034年
本調査では、2026年10月までの市場動向、技術開発、企業動向などを対象として、世界の自動車ゾーンアーキテクチャ市場を分析しています。
今後の市場展望
自動車ゾーンアーキテクチャ市場は、SDV、EV、ADAS、コネクテッドカーの普及に伴い、今後も高い成長が期待されています。
特に、ゾーンコントローラー、車載Ethernet、中央集中型コンピューティング、車載半導体、OTAアップデートなどが市場成長を支える重要な技術となります。
また、車両配線の簡素化、車両重量の削減、電子システムの統合管理、ソフトウェア更新の効率化などが、自動車メーカーによる次世代アーキテクチャ導入を後押しすると考えられます。
Stratistics MRCは、世界の自動車ゾーンアーキテクチャ市場が2034年に240億9,000万米ドル規模へ拡大し、年平均20.2%の成長を記録すると予測しています。
調査レポートについて
レポート名: Automotive Zonal Architecture Market Forecasts to 2034 – Global Analysis
調査会社: Stratistics Market Research Consulting Pvt Ltd
市場規模: 2026年55億2,000万米ドル、2034年240億9,000万米ドル
年平均成長率: 20.2%
調査実施期間: 2026年1月~2026年10月
予測期間: 2026年~2034年
Stratistics MRCについて
Stratistics Market Research Consulting Pvt Ltdは、世界のさまざまな産業を対象に、市場調査、業界分析、市場予測、競争環境分析を提供する市場調査・コンサルティング企業です。
自動車、電気自動車、車載半導体、人工知能、情報通信、製造業、エネルギー、ヘルスケアなどの幅広い分野において、企業の市場参入、事業拡大、製品開発、投資判断、競争戦略の策定を支援しています。
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- 経営・コンサルティングマーケティング・リサーチ
- キーワード
- 自動車ゾーンアーキテクチャソフトウェア定義車両(SDV)車載Ethernetゾーンコントローラー車載電子制御ユニット(ECU)電気自動車(EV)コネクテッドカー先進運転支援システム(ADAS)車載半導体自動車市場予測
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
