【独自調査】2021〜2025年の一般市場IPO464社を分析、79.1%が黒字で上場
5年間すべてで黒字企業の割合が7割超。「赤字で急成長」だけではない、日本のIPO企業の実像を独自調査
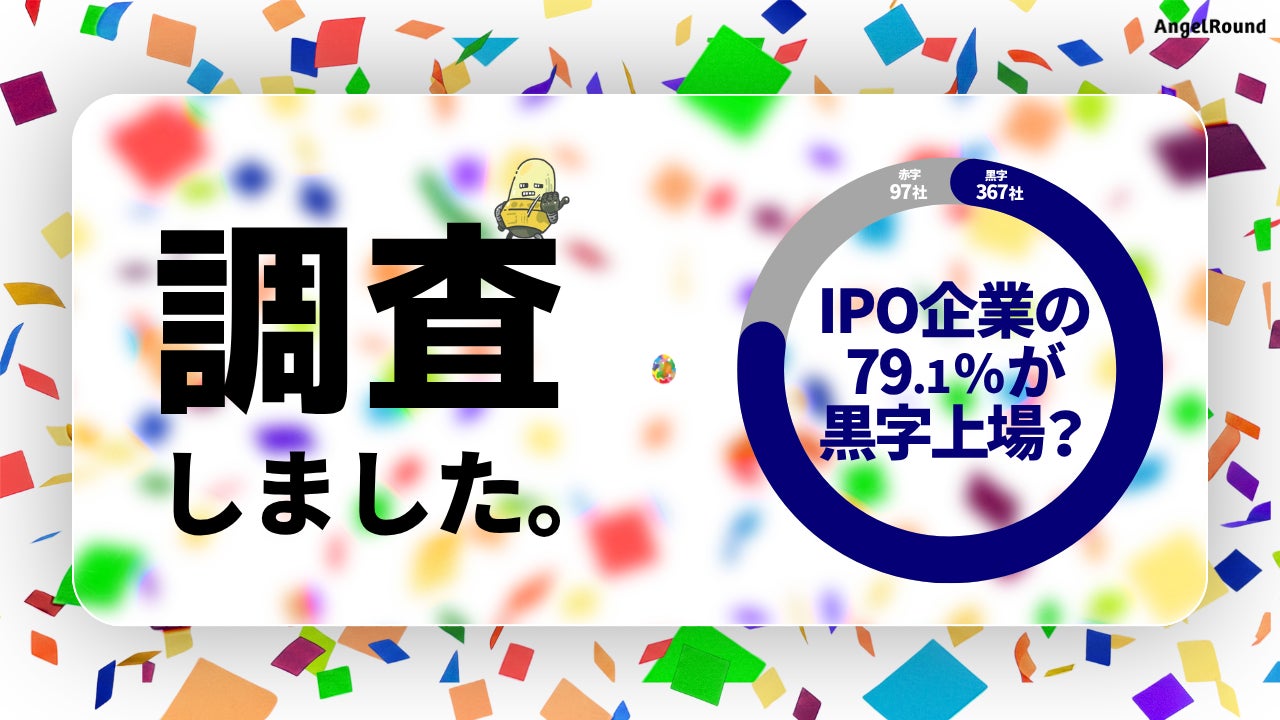
エンジェルラウンド株式会社(代表取締役:大越 匠、以下「当社」)は、2021〜2025年の一般市場へのIPO(新規株式公開)について、上場直前期の当期純利益に基づく損益状況を独自に集計しました。分析対象となった464社のうち、黒字に分類された企業は367社、赤字に分類された企業は97社となり、黒字企業の割合は79.1%でした。また、年別に見ても、今回調査した5年間すべてで黒字企業の割合が7割を超えています。
スタートアップやIPO企業というと、外部から大規模な資金を調達し、先行投資による赤字を許容しながら急成長する企業をイメージする方もいるかもしれません。しかし、実際のIPO市場を見ると、それだけではありません。今回の調査では、上場直前期に黒字だった企業が約8割を占めました。
本リリースでは、この調査結果を公開するとともに、集計に使用したデータを社外提供用に整理し、【期間限定で無償提供】します。
調査結果① 分析対象464社のうち367社、79.1%が黒字
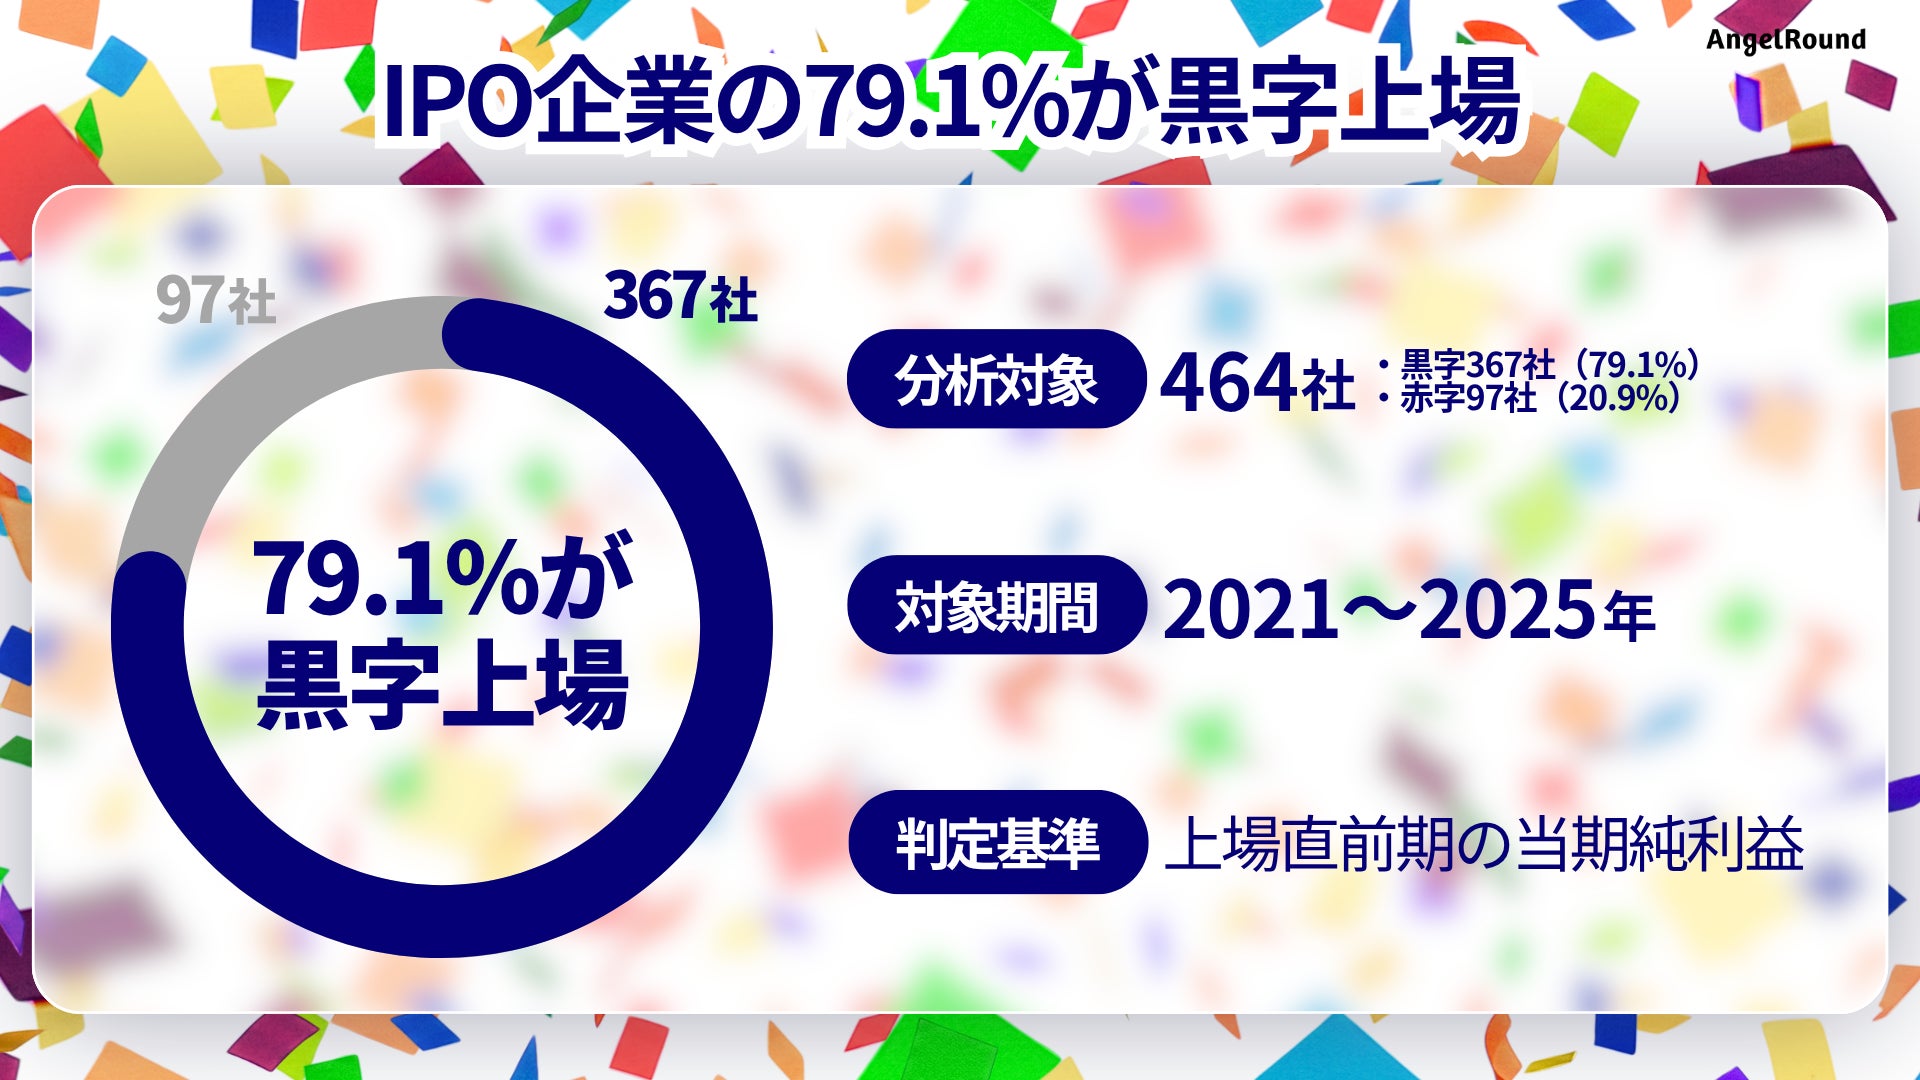
2021〜2025年の一般市場IPOのうち、当社の集計用データで上場直前期の損益を判定できた464社を集計したところ、黒字は367社、赤字は97社でした。
黒字:367社(79.1%)
赤字:97社(20.9%)
今回の分析対象では、約8割が上場直前期に黒字だったことになります。本調査における「黒字」「赤字」は、営業利益ではなく、上場直前期の当期純利益に基づく区分です。当期純利益は、その決算期の最終的な利益を表す指標です。本リリースにおける「黒字上場」も、この区分を指しています。
出所:エンジェルラウンド株式会社
調査結果② 5年間すべてで、黒字企業の割合が7割超
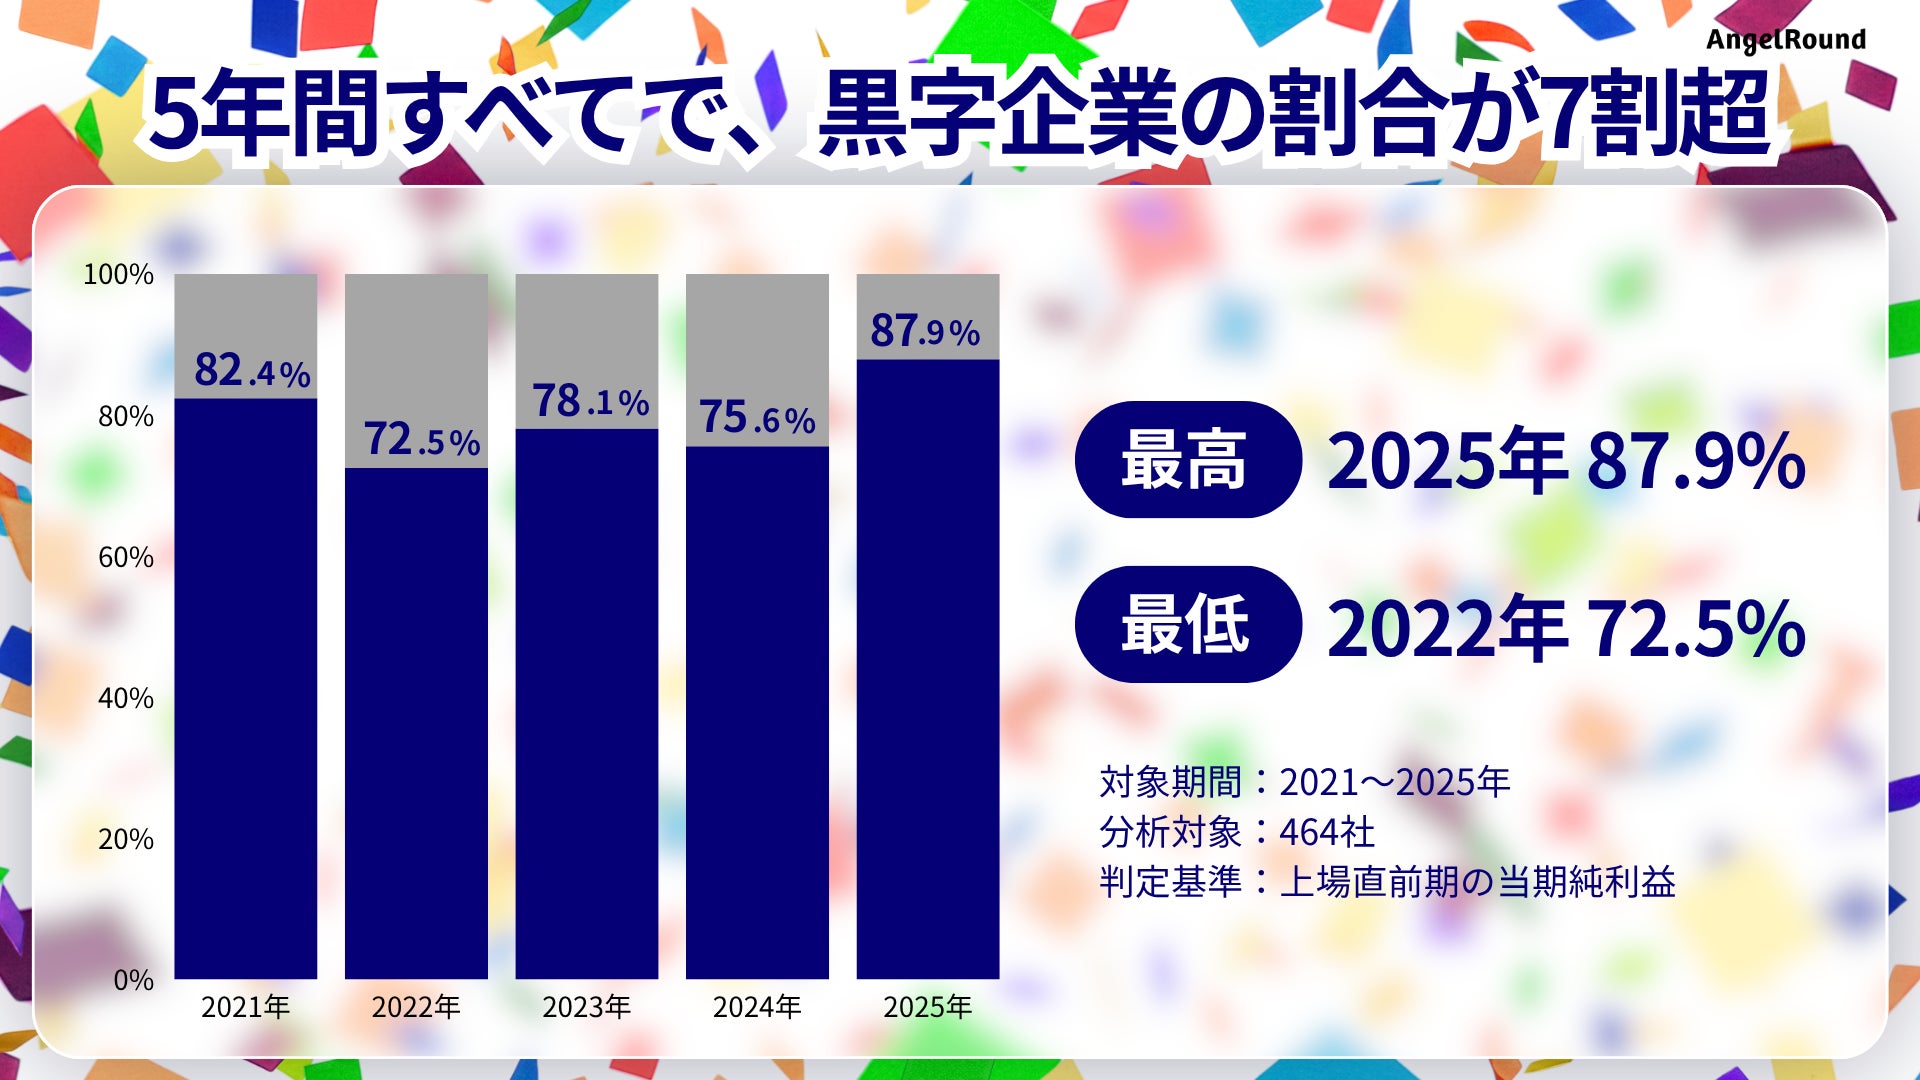
年別に見ても、黒字企業が多数を占めています。黒字比率が最も高かったのは2025年の87.9%、最も低かったのは2022年の72.5%でした。
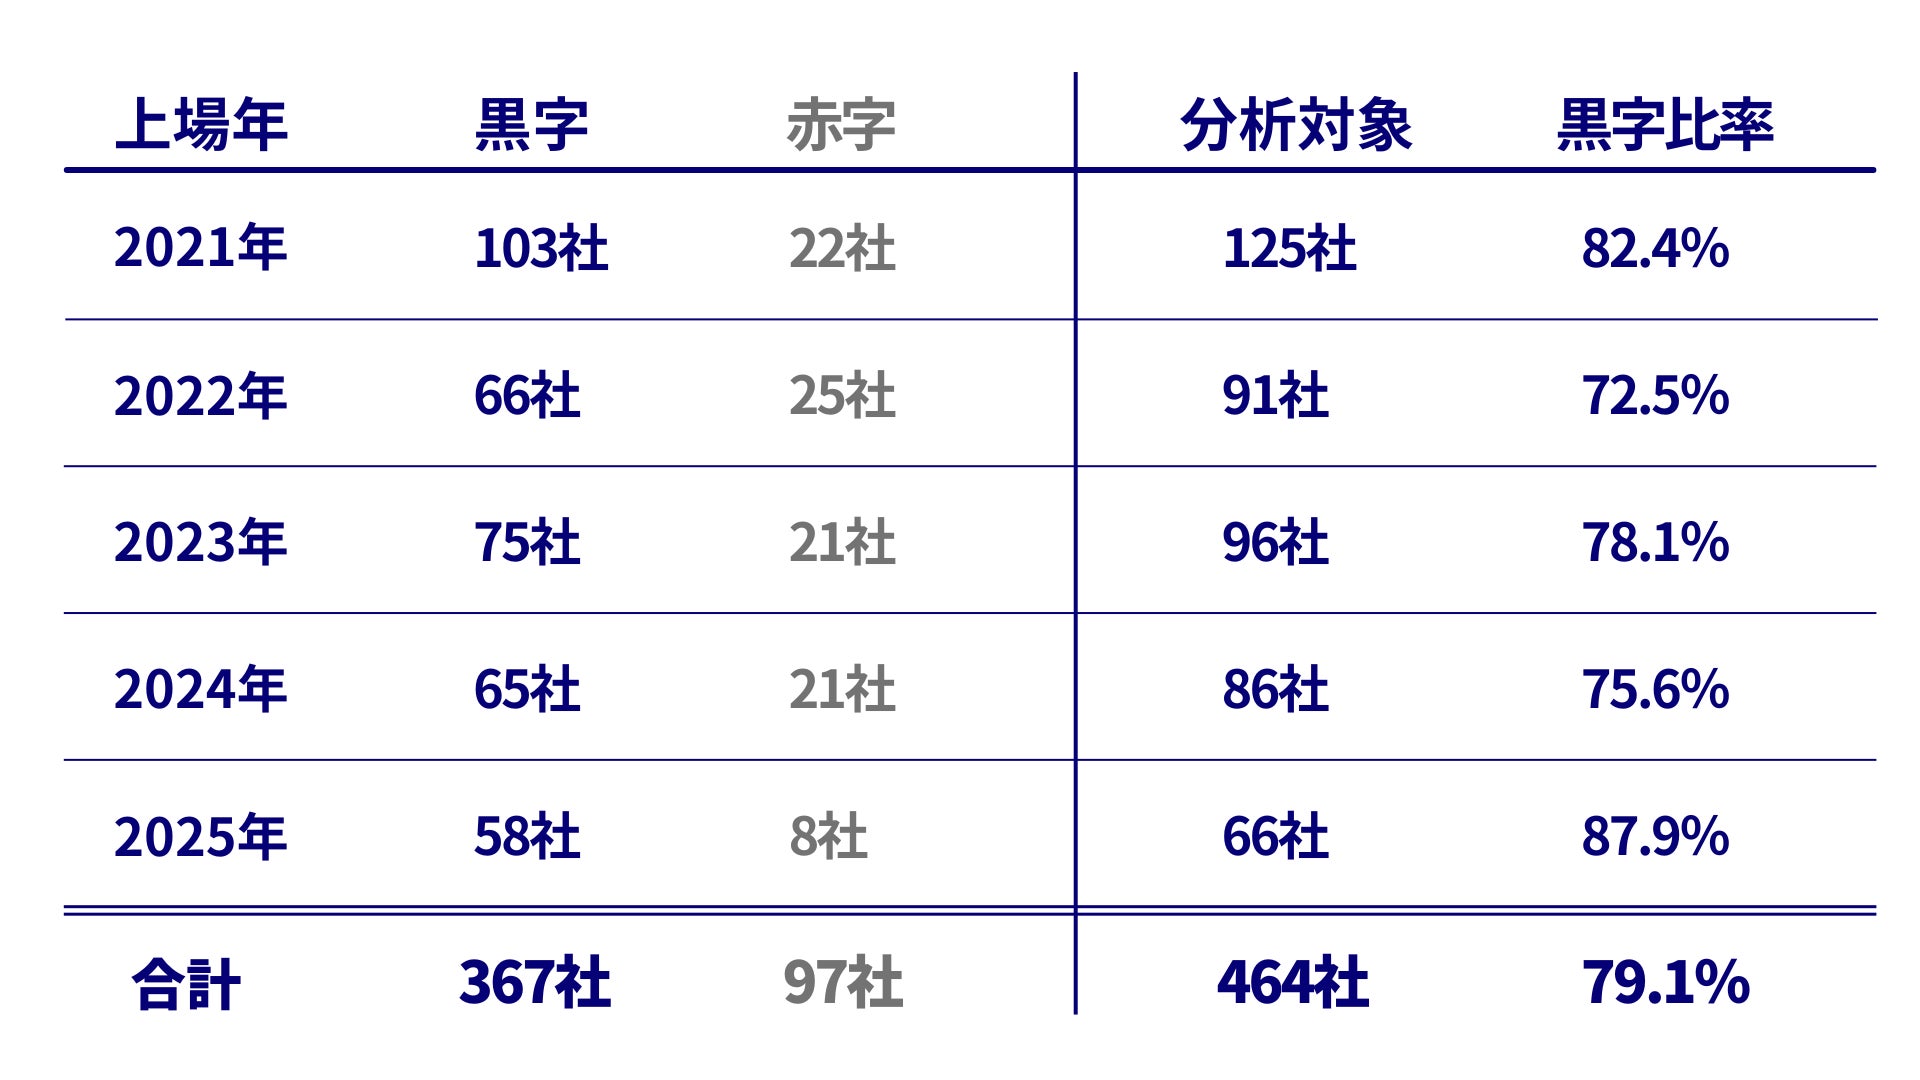
今回分析した範囲では、5年間すべてで、上場直前期に黒字だった企業の割合が7割を超えています。 なお、本調査では、年ごとの比率が変動した理由までは分析していません。
出所:エンジェルラウンド株式会社
黒字で上場した会社も成長の道筋は一つではない
本調査で集計したのは、分析対象企業の上場直前期の当期純利益に基づく、黒字・赤字の区分です。この結果だけで、創業から上場までの成長過程や、資金の使い方まで分かるわけではありません。
たとえば、創業当初から利益を積み上げてきた場合も、先行投資による赤字を経て黒字へ転じた場合も、上場直前期が黒字であれば、今回の集計では同じ「黒字上場」に含まれます。既存事業の利益で新規事業の赤字を支え、会社全体では黒字を維持している場合も同様です。
これらは集計結果の読み方を説明するための仮の例であり、今回の調査で対象企業をこのように分類したものではありません。
したがって、今回の黒字比率は、「創業以来、黒字を続けてきた企業の割合」や、「特定の成長戦略を実践した企業の割合」を示すものではありません。 また、黒字・赤字による経営の優劣や、企業の将来の成長性・存続可能性を評価したものでもありません。
代表コメント――損益の区分だけでなく「稼ぎ方」と「次の挑戦への資金の使い方」に注目したい
エンジェルラウンド株式会社 代表取締役 大越 匠
私は今回の調査結果を、「黒字経営の方が正しい」「赤字での上場は望ましくない」という意味では捉えていません。
私はスタートアップを、単に「赤字の会社」を指す言葉ではなく、開発や採用などに先に資金を投じ、短期間で大きな成長を狙う「戦略」として捉えています。その過程で黒字に転じることもあるため、黒字で上場したことと、それまでスタートアップ的な戦略で成長してきたことは両立します。
だからこそ、私が注目したいのは、黒字・赤字の区分から一歩進んだ、
-
何で稼いでいるのか
-
そのお金を次の成長にどう使うのか
-
うまくいかなかった場合にも再挑戦できる余力を残しているか
という点です。
私は、安定して現金を生む仕組みである「キャッシュエンジン」を土台に、倒れにくさを保ちながら、新しい挑戦の回数を増やせる企業の「状態」を、ソリッドベンチャーと呼んでいます。会社の規模や業種、資金調達の有無による分類ではありません。また、黒字であれば、それだけでこの状態にあるとも考えていません。
重視しているのは、既存事業を維持するための資金を残し、会社が耐えられる範囲で新しい事業を試すことです。
-
手応えがあればその事業を育てて、新たな収益の柱にする
-
手応えがなければ撤退して、そこで得た学びを次の挑戦に生かす
-
その循環を続けられる土台をつくり続ける
これがポイントだと考えています。
既存事業があるだけで、会社が必ず残るわけではありません。投資する金額や期間、撤退するタイミングまで含めて判断する必要があります。
一度の挑戦ですべてを成功させることだけを目指すのではなく、うまくいかなかった場合にも、次に進める状態をつくる。 それが、私の重視する経営のあり方です。
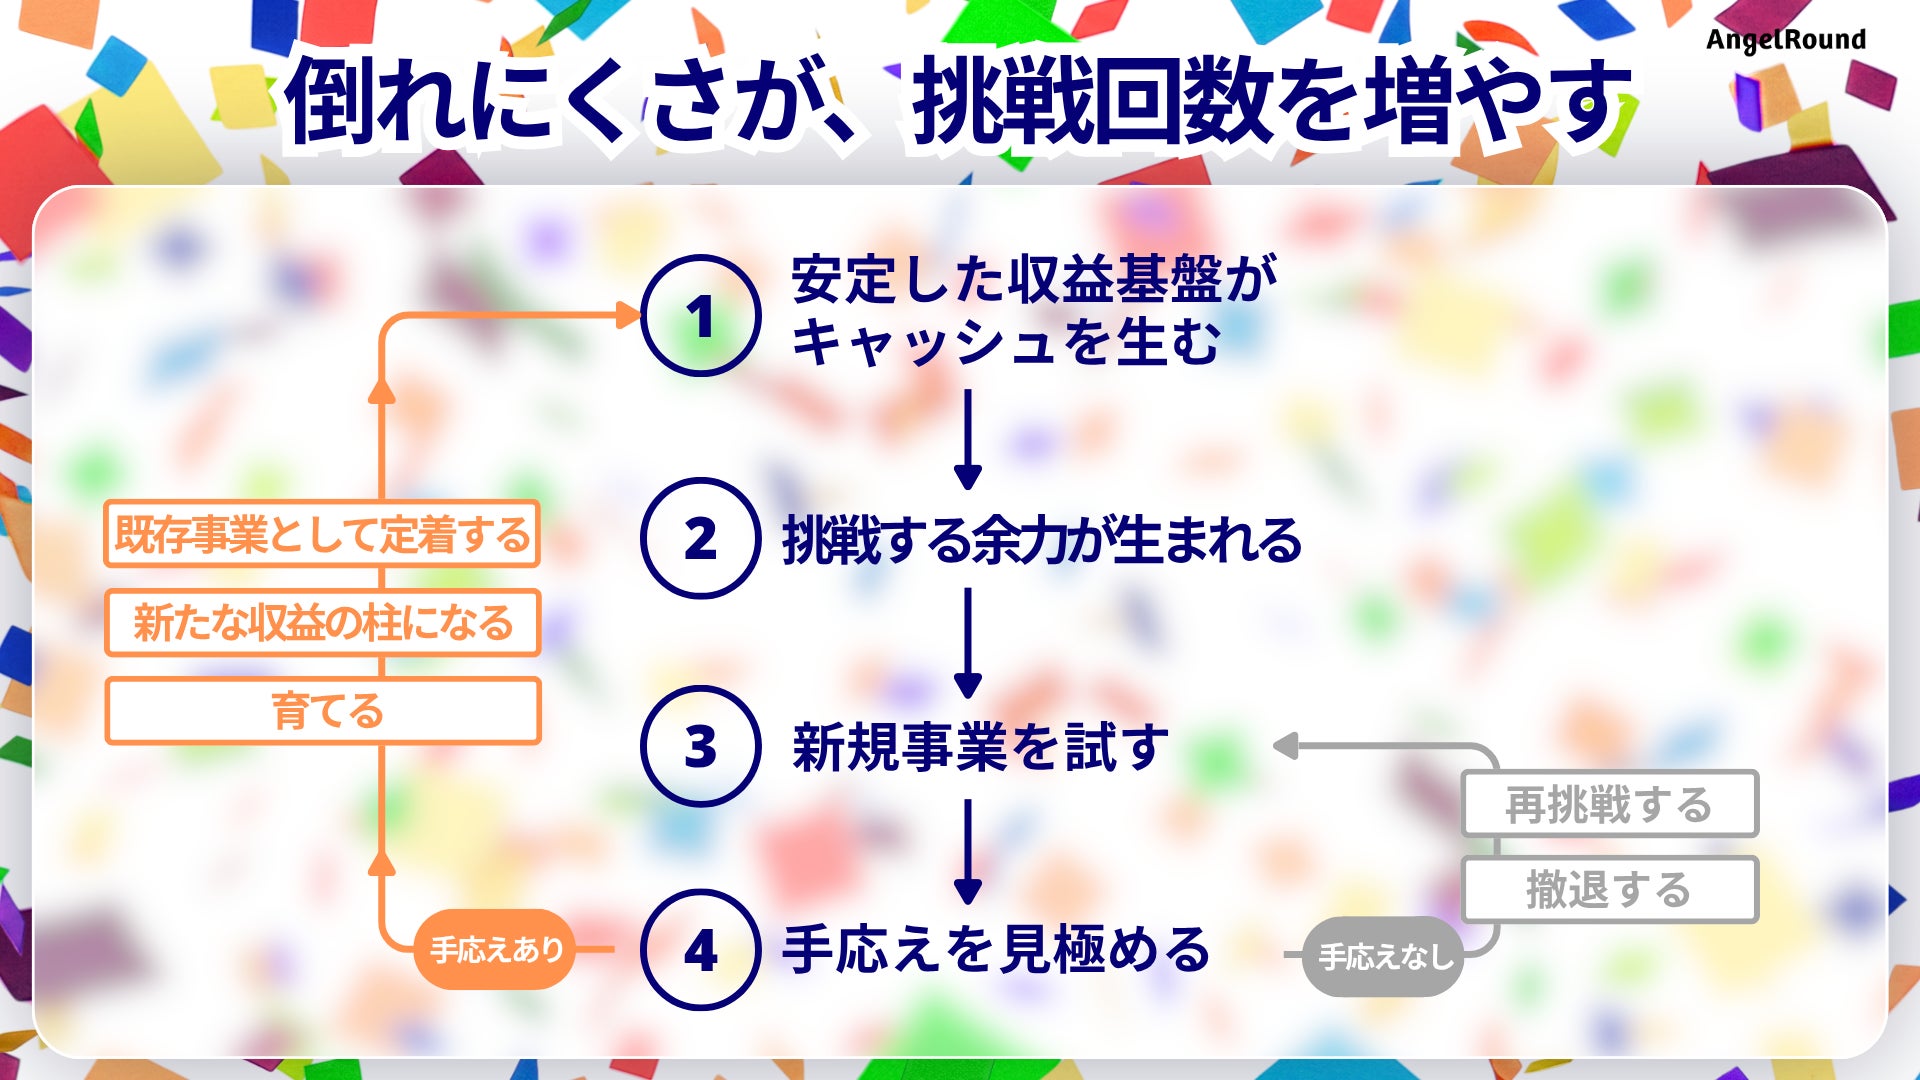
※本図は著者が提唱する考え方を示したものであり、今回のIPO調査によって、この循環の実践割合や効果を検証したものではありません。
こうした経営の考え方と、「倒れにくく挑戦回数を増やせる状態」をつくるための実践方法を、大越匠の刊行予定書籍『ソリッドベンチャー 黒字IPO企業の8割が実践する「失敗しても倒れない」経営』にまとめています。書籍の詳細は、本リリース後半で紹介します。
本調査の集計元データを、期間限定で無償提供
本調査をより詳しく確認いただけるよう、今回のグラフや集計のもとになったデータを社外提供用に整理し、期間限定で無償提供します。
提供資料では、2021〜2025年の分析対象企業について、本調査で使用した項目や損益区分、参照元などを確認できる形にする予定です。ご希望の方は、下記の専用ページからお申し込みください。
データ受取ページ
https://solid-ventures.media/download/ipo-report/
申込受付期間
本リリース配信日〜2026年10月18日(日)23時59分
お申し込みいただいたメールアドレスへ、資料の受け取り方法をご案内します。今回の調査を、起業や経営、企業分析に関心を持つ方にも知っていただきたいと考えています。本リリースやSNS投稿のシェアにもご協力いただけましたら幸いです。なお、SNSでのシェアは任意です。シェアの有無によって、提供するデータの内容は変わりません。
また、申込フォームでは、書籍『ソリッドベンチャー』の発売案内を希望するかどうかを選択できます。発売前や発売当日のご案内を希望された方にのみ、メールでお知らせします。データを申し込んだだけで、書籍案内やメールマガジンへ自動的に登録されることはありません。
※「期間限定」としているのは、データの申込受付期間です。
※資料の引用・転載・再配布などについては、申込ページおよび提供資料に記載する利用条件をご確認ください。
※報道関係者による調査内容の確認や取材については、末尾のお問い合わせ先からも受け付けています。
書籍『ソリッドベンチャー』を10月28日に刊行
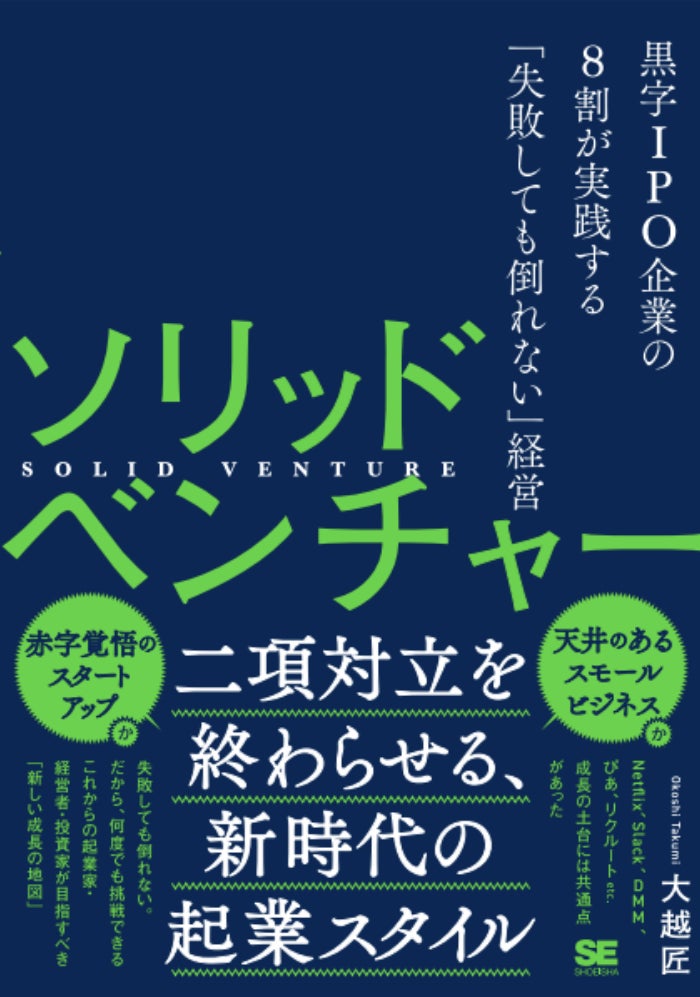
当社代表・大越匠の著書『ソリッドベンチャー 黒字IPO企業の8割が実践する「失敗しても倒れない」経営』を、2026年10月28日に翔泳社より刊行予定です。本書では、IPO市場の分析や企業の歩みを入口に、安定した事業を土台にしながら、新しい成長軌道をどう設計するかという大越の考え方をまとめています。
既存事業でキャッシュを生み、その余力を新規事業へ振り向ける方法、利益の再投資・借入・出資による資金調達を目的に応じて使い分ける視点、撤退と再挑戦をどのように設計するかなど、起業・経営の実務まで取り上げています。
これから起業する方や、すでに安定した事業を持ちながら「次の柱」を模索している経営者に向けて、自社の現在地と次の一手を考えるための視点を提示します。
書籍情報
書名
『ソリッドベンチャー 黒字IPO企業の8割が実践する「失敗しても倒れない」経営』
著者
大越 匠
出版社
翔泳社
発売予定日
2026年10月28日
書籍紹介・予約
https://www.amazon.co.jp/dp/4798189383/
ISBN:978-4-7981-8938-3
主な対象読者
起業を考えている方、スタートアップ経営者、スモールビジネス・中小企業の経営者、新規事業担当者、投資家
目次
序章 ソリッドベンチャーとは何か?
第1章 スタートアップとスモールビジネスの限界
第2章 IPO市場の現実ー黒字上場は例外ではない
第3章 6つの窓で見るソリッドベンチャー
第4章 最初の事業から次の柱を作る
第5章 ソリッドベンチャーの作り方
第6章 ソリッドベンチャーの未来
調査概要
調査名称
2021〜2025年 一般市場IPO企業の上場直前期損益に関する独自調査
調査主体
エンジェルラウンド株式会社
対象期間
2021年1月〜2025年12月
分析対象
当社集計用データのうち、TOKYO PRO Marketを除き、上場直前期の黒字・赤字を判定できる一般市場IPO464社
判定方法
上場直前期の当期純利益に基づき、黒字・赤字を区分
集計結果
黒字:367社、赤字:97社、黒字比率:79.1%
本調査はIPOに至った企業の上場直前期の損益状況を整理したものであり、起業全体における成功率や、特定の成長戦略によるIPOの成功確率を示すものではありません。
また、上場直前期に黒字だったことのみをもって、創業以来黒字であったことや、継続的なキャッシュ創出力を有することを示すものではありません。
本調査では、対象企業が「ソリッドベンチャーという状態」にあるかどうかや、その実践割合は判定していません。 代表コメントと概念図は、調査結果とは区別した大越匠の見解です。
著者プロフィール
大越 匠(おおこし・たくみ)。エンジェルラウンド株式会社代表取締役。事業会社で営業、新規事業立ち上げ、事業責任者などを経験した後、ベンチャーキャピタルで投資先の成長支援に従事。
事業会社と投資家の双方から企業を見るなかで、安定したキャッシュエンジンを土台に、会社として倒れにくく、新しい挑戦の回数を増やせる「企業の状態」に着目し、「ソリッドベンチャー」という考え方を提唱しています。書籍でも、ソリッドベンチャーを会社の属性ではなく、時間と資本の余白を持てる状態として整理しています。
Xアカウント:https://x.com/TakumiOokoshi
エンジェルラウンド株式会社について
当社は、安定した既存事業を土台に新規事業へ挑戦する企業への投資・支援と、経営に関する情報発信を行っています。ソリッドベンチャーを、属性ではなく、倒れにくく挑戦回数を増やせる企業の状態として捉え、その考え方をオンラインマガジン『ソリッドベンチャーズ』などで発信しています。
コーポレートサイト:https://angel-round.com/
本件に関する取材・お問い合わせ
本調査の集計方法や結果の読み方、「ソリッドベンチャー」という経営の考え方、書籍についての取材・お問い合わせを受け付けています。
エンジェルラウンド株式会社
担当:大越匠
メール:ookoshi@angel-round.com
会社サイト:https://angel-round.com/
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- 経営・コンサルティングマーケティング・リサーチ
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
