【免税制度移行調査】リファンド方式開始目前、免税店の準備完了は約2割―全国主要都市の経営者・店長104人に聞く
~新免税制度の開始後3か月程度の免税売上は6割弱が増加、4割以上が減少を見込む。減少を見込む理由に「訪日客の税込価格での支払いへの抵抗感」など。Pie Systems Japan調べ~
訪日客向け免税手続きサービス「PIE VAT」を提供する株式会社Pie Systems Japan(本社:東京都中央区、CEO:水野博商)は、全国主要都市の免税店の経営者・店長(20代~60代の男女)を対象に「新免税制度『リファンド方式』が免税店の店舗運営に与える影響調査」を実施しました。この調査から、販売後の免税関連事務の負担の見通しや、店頭での免税販売手続きの負担の軽減によって生まれる余力の振り向け先などが明らかになりました。
<背景>
観光庁によると、全国の消費税免税店数は2026年3月31日時点で64,127店となっています※1。こうした一大市場において、2026年11月1日から免税制度が「リファンド方式」に移行し、免税店には返金対応などへの準備が求められています※2。そうしたなか、新免税制度の開始を目前に控えた免税店が、売上や店舗運営の変化をどのように見込んでいるのか、現場のリアルな受け止めが注目されています。そこで、Pie Systems Japanは、全国主要都市の免税店の経営者・店長を対象に、「新免税制度『リファンド方式』が免税店の店舗運営に与える影響調査」を実施しました。
※1 出典:「都道府県別消費税免税店数の分布(2026年3月31日現在)」(観光庁)https://www.mlit.go.jp/kankocho/content/002022542.pdf(2026年10月19日に利用)
※2 リファンド方式:店頭で税抜き価格で販売する方式から、店頭で税込価格で販売し、訪日客出国時の税関確認後に消費税相当額を返金する方式に移行するもの。出典:「【免税店向け】新制度(リファンド方式)に関する情報」(観光庁 消費税免税店サイト)https://www.mlit.go.jp/kankocho/tax-free/page01_000001_00019.html(2026年9月29日に利用)
2026年11月の免税制度改正(リファンド方式)の詳細はこちら:https://pievat.com/japan/about/refund-system
<調査サマリー>
1. 全国主要都市の免税店のうち、新免税制度の開始を目前に控えて自店舗の対応準備を完了しているのは約2割にとどまる
2.全国主要都市の免税店のうち、4割以上は新免税制度の開始から3か月程度の間、自店舗の免税売上が減少すると見込んでいる
3.新免税制度の開始から3か月程度の間に自店舗の免税売上が減少すると見込む主な理由として、「税込価格での支払いへの抵抗感」など訪日客側の受け止めに加え、「会計時間の長期化」など店頭の運用面の要因も挙げられた
4.全国主要都市の免税店のうち、新免税制度の開始後、店頭での免税販売手続きの負担が「軽減」と考える割合は50.9%、「増加」は48.1%となり、負担増減の見通しは拮抗した
5.全国主要都市の免税店のうち、新免税制度の開始後、販売後の免税関連事務の負担が「増加」と考える割合は51.0%、「軽減」は48.1%となり、事務負担増減への見通しも拮抗した
6.新免税制度の開始後、店頭での免税販売手続きの負担軽減を見込む免税店のうち、3割弱は、負担軽減で生まれる余力を振り向ける先として「訪日客への接客・商品提案の強化」を挙げている
<調査概要>
調査期間:2026年10月7日~2026年10月19日
調査方法:インターネット調査
調査対象:全国主要都市の免税店の経営者・店長(20代~60代の男女)
調査人数:104名
モニター提供元:RCリサーチデータ
※本調査における「全国主要都市」とは、東京都23区、名古屋、大阪、札幌、仙台、横浜、京都、神戸、広島、福岡を指します。
※本調査における「免税店」とは、免税販売をしており2026年11月以降も免税販売を継続予定の小売店を指します。
※本調査では、複数の店舗を経営・管理している回答者からは、免税販売の売上が最も大きい1店舗について回答を得ています。
※本調査における「新免税制度」とは、2026年11月1日から開始される外国人旅行者向けの消費税免税制度で、店頭では税込価格で販売し、出国時の税関確認後に消費税相当額を返金する方式(リファンド方式)を指します。
※本調査における「店頭での免税販売手続き」とは、レジでの免税処理、パスポート等の確認、商品の区分確認、消耗品の梱包など、販売時に店頭で行う免税関連の作業を指します(販売後の返金対応や経理処理は含みません)。
※本調査における「販売後の免税関連事務」とは、訪日客への消費税相当額の返金対応、税関確認情報の確認、経理処理、システムの運用など、販売後に発生する免税関連の作業を指します(返金等を外部に委託している場合は、委託先とのやり取りを含みます)。
※本調査における「余力」とは、作業時間や人員の余裕を指します。
※本調査における「免税売上」とは、訪日客などの免税購入対象者に対する、免税手続きを伴う販売の売上を指します。
※回答比率は小数点第二位を四捨五入しているため、回答比率の合計は100.0%にならない場合があります。
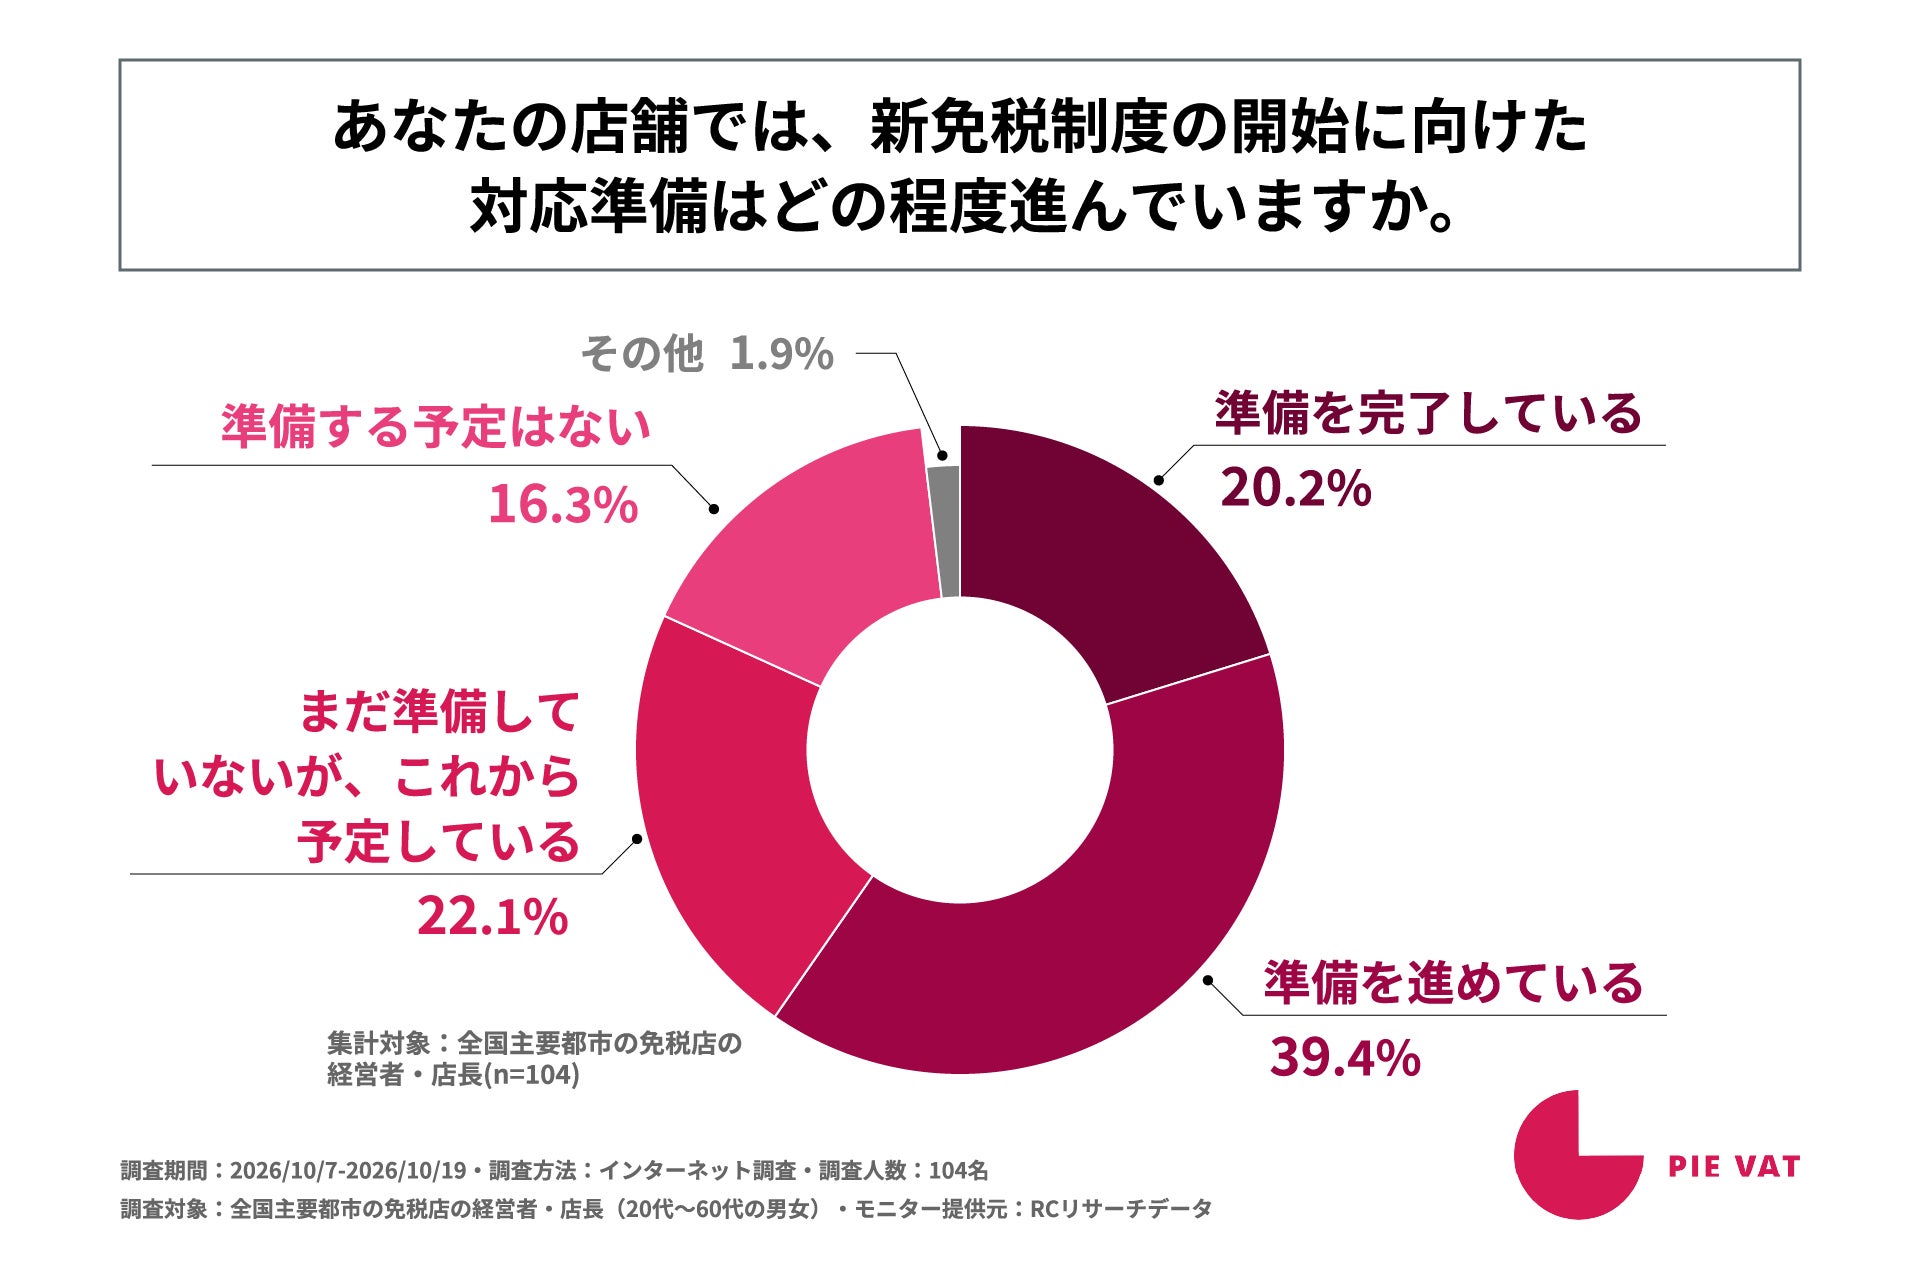
1.全国主要都市の免税店のうち、新免税制度の開始を目前に控えて自店舗の対応準備を完了しているのは約2割にとどまる
「新免税制度の開始に向けた自店舗の対応準備はどの程度進んでいるか」を尋ねる設問への回答では、1位が「準備を進めている」で39.4%、2位が「まだ準備していないが、これから予定している」で22.1%、3位が「準備を完了している」で20.2%という結果になりました。この結果から、「準備を進めている」という回答が最も多いものの、全国主要都市の免税店の経営者・店長のうち、新免税制度の開始を目前に控えて自店舗の対応準備を完了しているのは約2割にとどまることが明らかになりました。
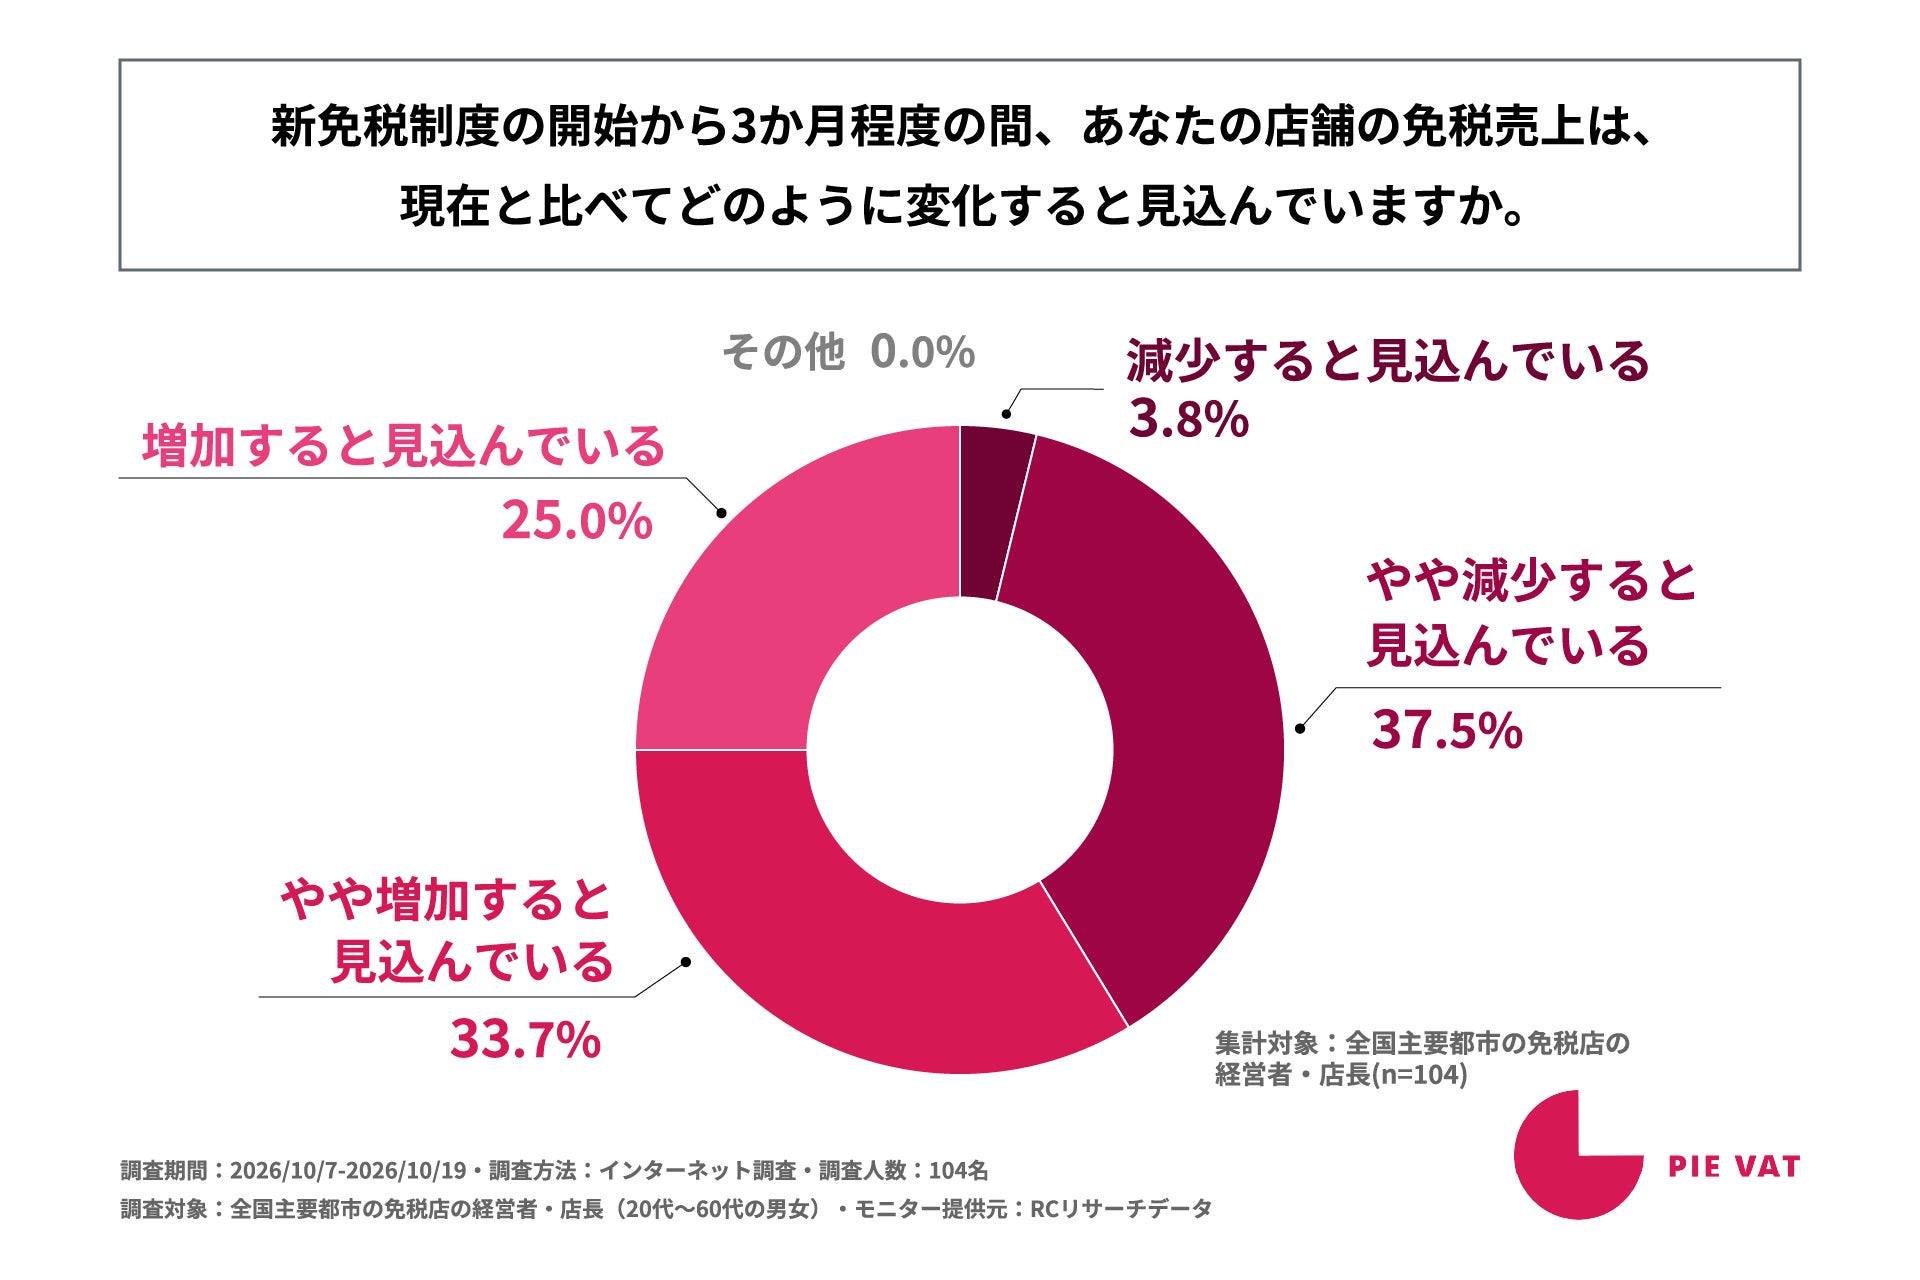
2.全国主要都市の免税店のうち、4割以上は新免税制度の開始から3か月程度の間、自店舗の免税売上が減少すると見込んでいる
「新免税制度の開始から3か月程度の間、自店舗の免税売上は、現在と比べてどのように変化すると見込んでいるか」を尋ねる設問への回答では、1位が「やや減少すると見込んでいる」で37.5%、2位が「やや増加すると見込んでいる」で33.7%、3位が「増加すると見込んでいる」で25.0%、4位が「減少すると見込んでいる」で3.8%という結果になりました。「減少すると見込んでいる」(3.8%)と「やや減少すると見込んでいる」(37.5%)の各回答の比率を合計すると41.3%となり、この結果から、全国主要都市の免税店の経営者・店長のうち、4割以上は新免税制度の開始から3か月程度の間、自店舗の免税売上が減少すると見込んでいることが判明しました。一方で、「やや増加すると見込んでいる」(33.7%)と「増加すると見込んでいる」(25.0%)の各回答の比率を合計すると58.7%となり、増加を見込む経営者・店長が6割弱を占めています。
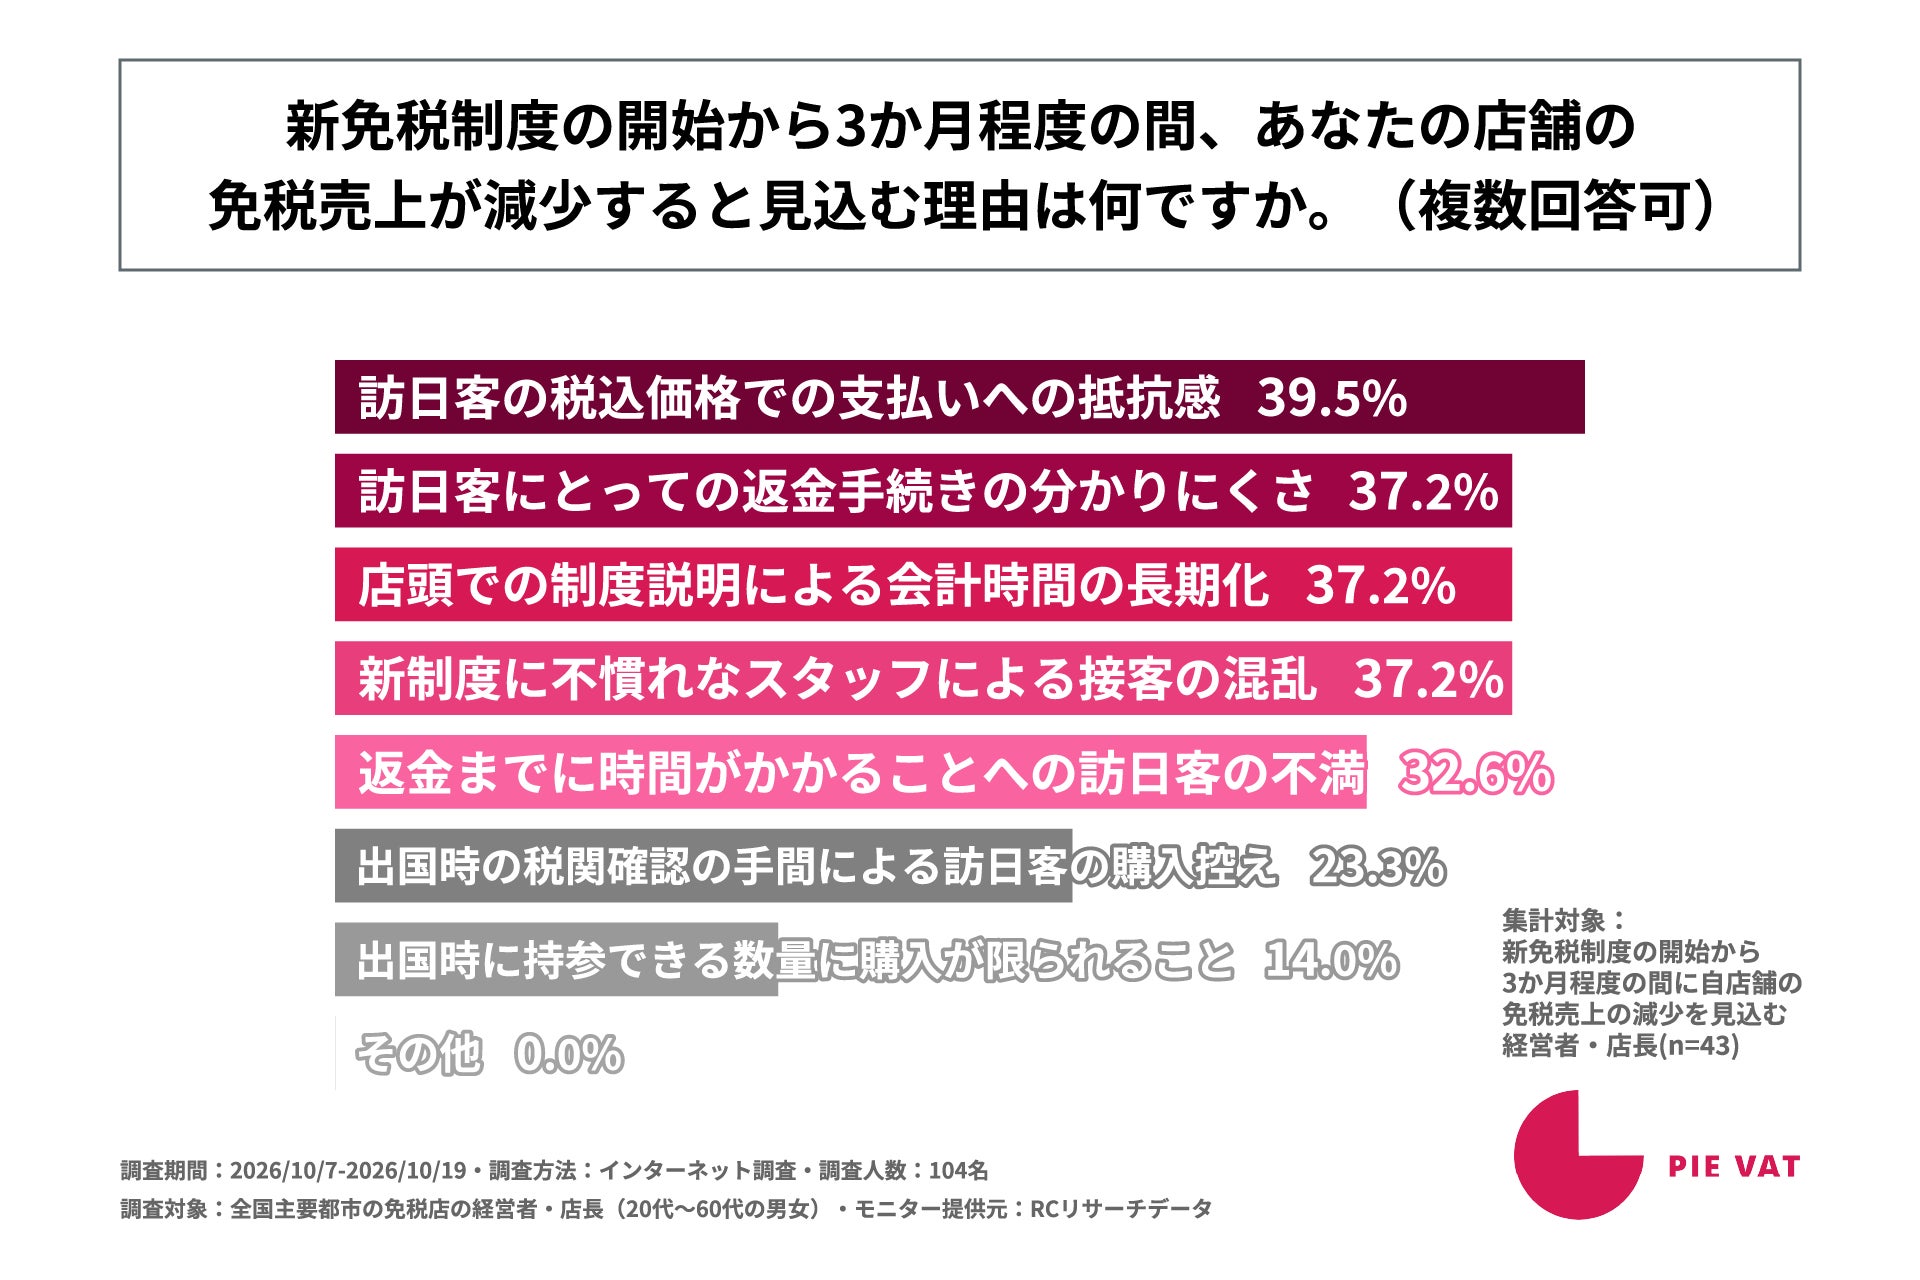
3.新免税制度の開始から3か月程度の間に自店舗の免税売上が減少すると見込む主な理由として、「税込価格での支払いへの抵抗感」など訪日客側の受け止めに加え、「会計時間の長期化」など店頭の運用面の要因も挙げられた
新免税制度の開始から3か月程度の間に自店舗の免税売上の減少を見込む経営者・店長を対象に「新免税制度の開始から3か月程度の間、自店舗の免税売上が減少すると見込む理由は何か」を尋ねる設問への回答では、「訪日客の税込価格での支払いへの抵抗感」が39.5%、「訪日客にとっての返金手続きの分かりにくさ」が37.2%、「店頭での制度説明による会計時間の長期化」が37.2%、「新制度に不慣れなスタッフによる接客の混乱」が37.2%、「返金までに時間がかかることへの訪日客の不満」が32.6%という結果になりました。この結果から、新免税制度の開始から3か月程度の間に自店舗の免税売上が減少すると見込む主な理由として、「訪日客の税込価格での支払いへの抵抗感」や「訪日客にとっての返金手続きの分かりにくさ」、「返金までに時間がかかることへの訪日客の不満」といった訪日客側の受け止めに加え、「店頭での制度説明による会計時間の長期化」や「新制度に不慣れなスタッフによる接客の混乱」といった店頭の運用面の要因も挙げられていることがわかりました。
※回答者数が少ないため(n=43)、回答順位を非表示
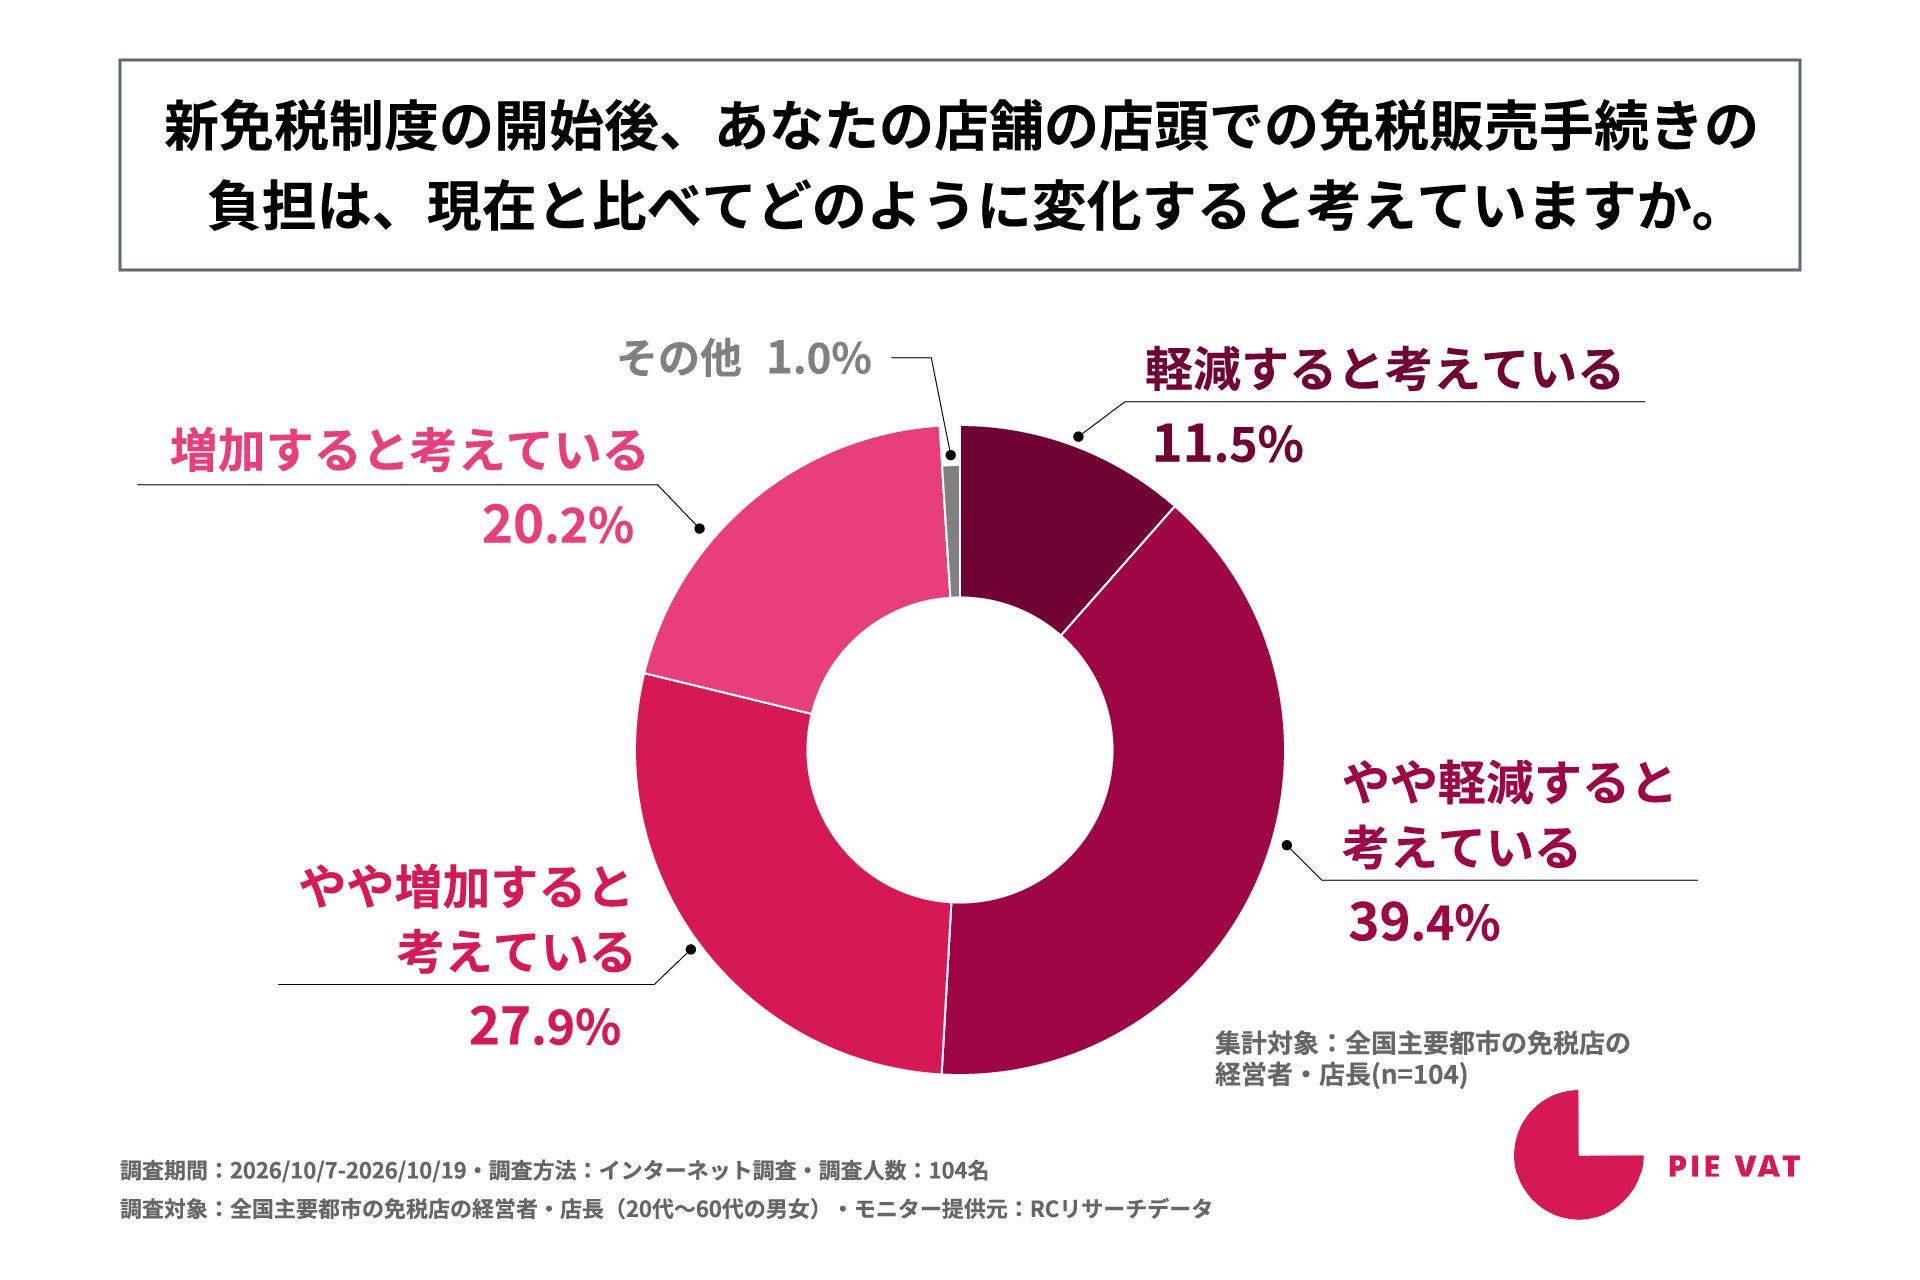
4.全国主要都市の免税店のうち、新免税制度の開始後、店頭での免税販売手続きの負担が「軽減」と考える割合は50.9%、「増加」は48.1%となり、負担増減の見通しは拮抗した
全国主要都市の免税店の経営者・店長を対象に「新免税制度の開始後、自店舗の店頭での免税販売手続きの負担は、現在と比べてどのように変化すると考えているか」を尋ねる設問への回答では、1位が「やや軽減すると考えている」で39.4%、2位が「やや増加すると考えている」で27.9%、3位が「増加すると考えている」で20.2%、4位が「軽減すると考えている」で11.5%という結果になりました。「軽減すると考えている」(11.5%)と「やや軽減すると考えている」(39.4%)の各回答の比率を合計すると50.9%となる一方で、「やや増加すると考えている」(27.9%)と「増加すると考えている」(20.2%)の各回答の比率を合計すると48.1%となり、免税販売手続きの負担増減に対する現場の見通しはほぼ半数ずつで拮抗しました。
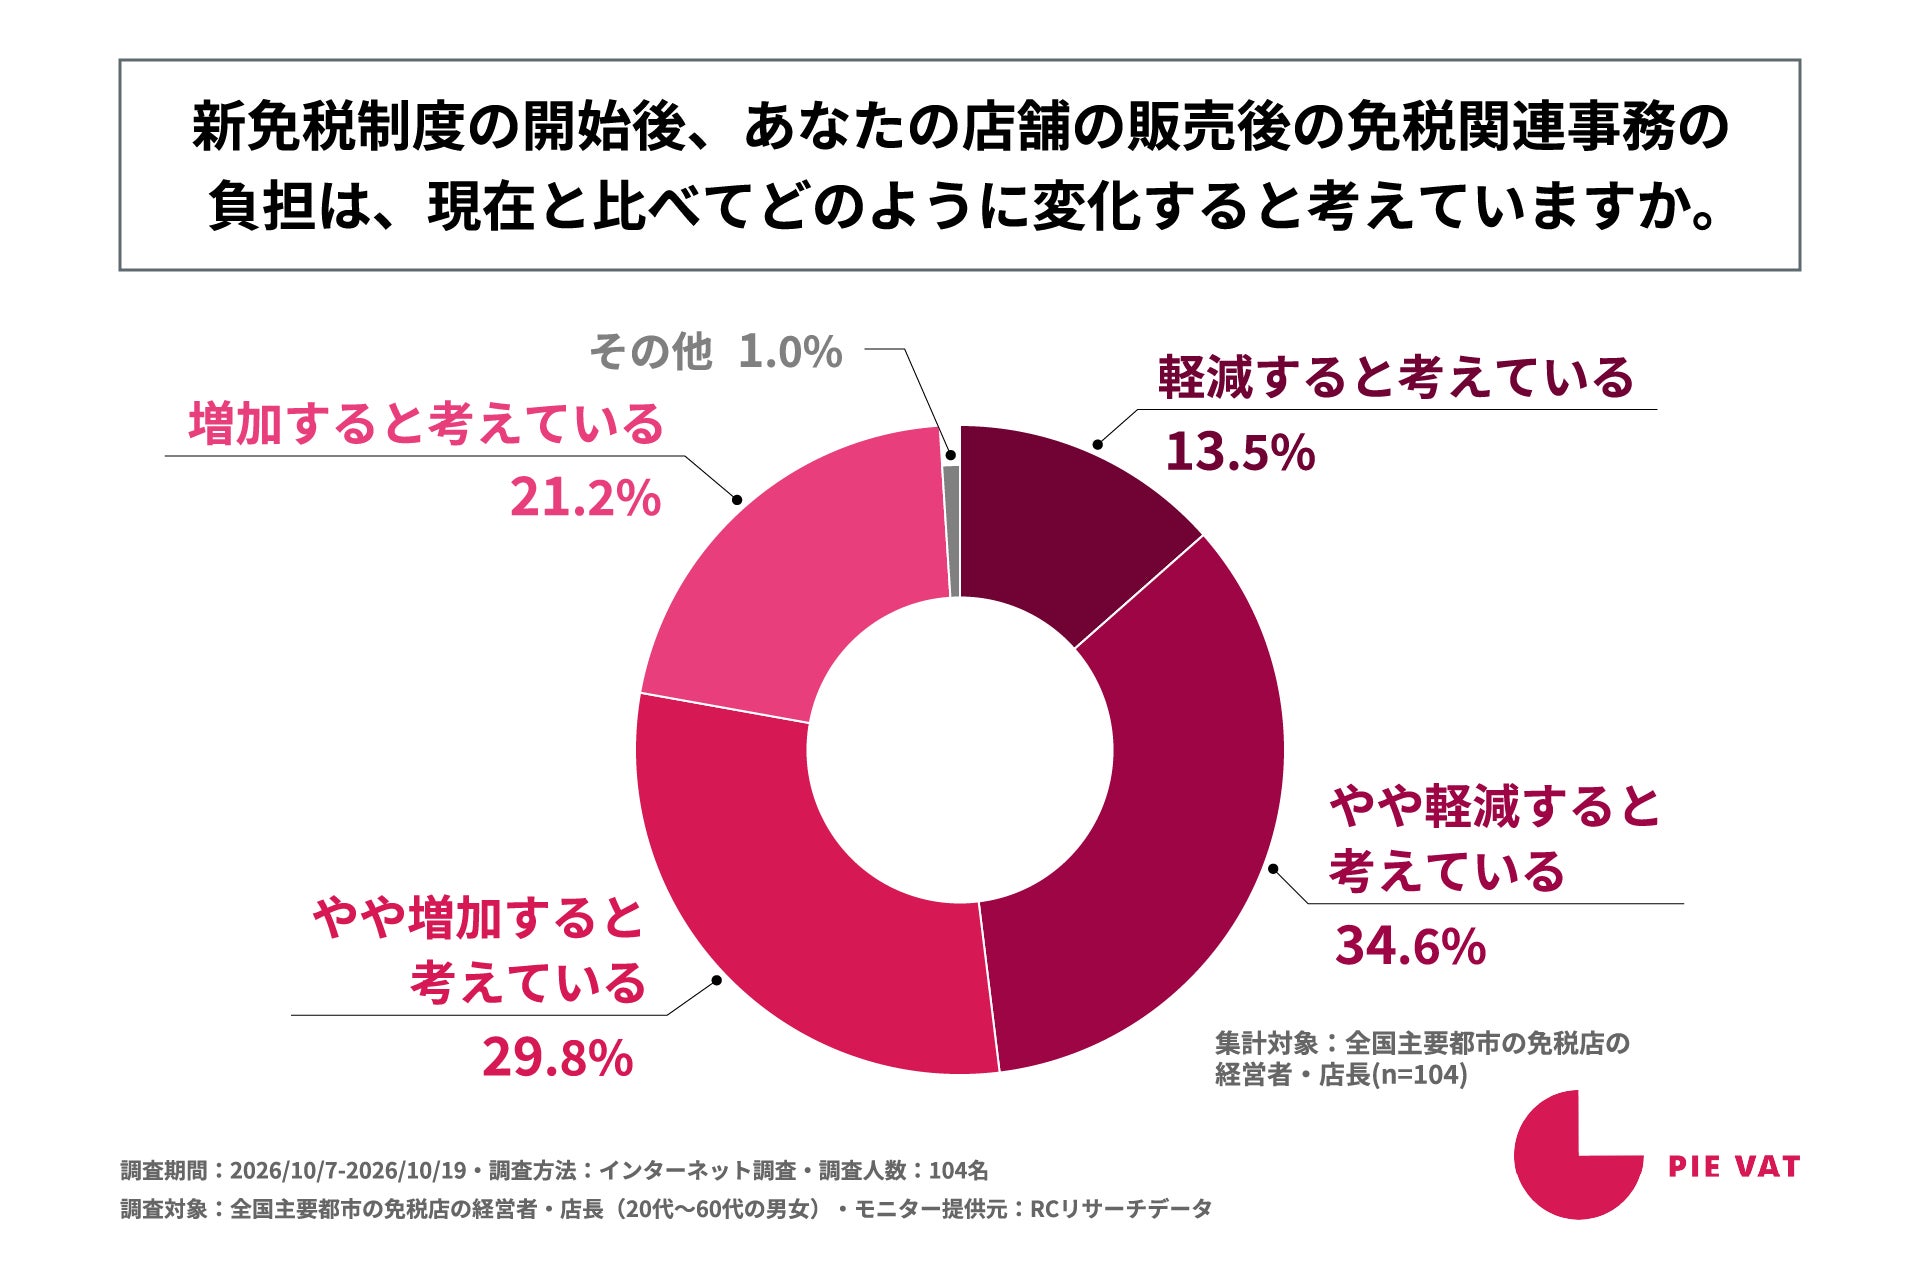
5.全国主要都市の免税店のうち、新免税制度の開始後、販売後の免税関連事務の負担が「増加」と考える割合は51.0%、「軽減」は48.1%となり、事務負担増減への見通しも拮抗した
全国主要都市の免税店の経営者・店長を対象に「新免税制度の開始後、自店舗の販売後の免税関連事務の負担は、現在と比べてどのように変化すると考えているか」を尋ねる設問への回答では、1位が「やや軽減すると考えている」で34.6%、2位が「やや増加すると考えている」で29.8%、3位が「増加すると考えている」で21.2%、4位が「軽減すると考えている」で13.5%という結果になりました。「やや軽減すると考えている」という回答が最も多いものの、「やや増加すると考えている」(29.8%)と「増加すると考えている」(21.2%)の各回答の比率を合計すると51.0%となりました。一方で、「軽減すると考えている」(13.5%)と「やや軽減すると考えている」(34.6%)の各回答の比率を合計すると48.1%となり、事務負担への見通しもほぼ半数ずつで拮抗しました。
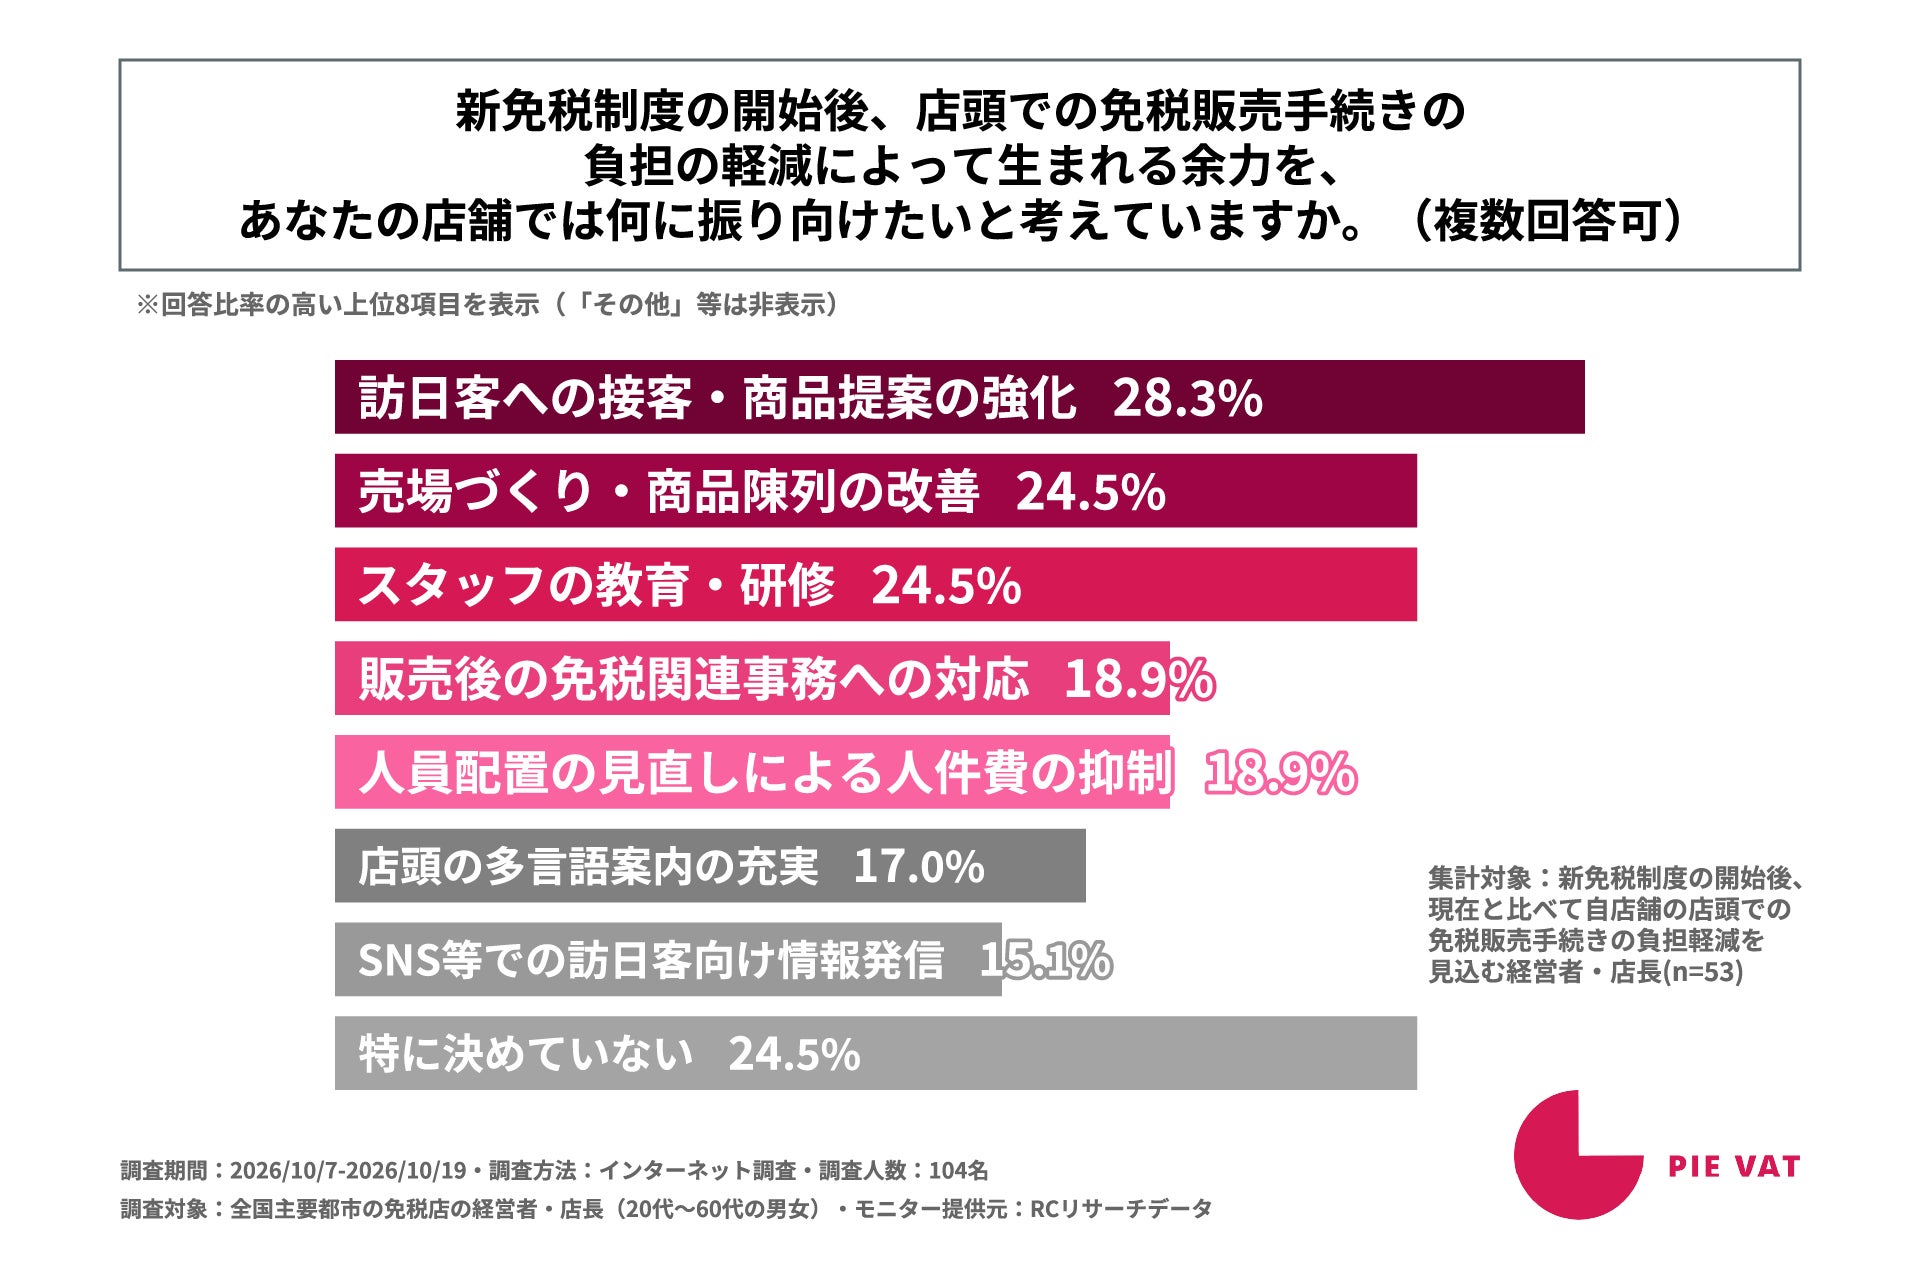
6.新免税制度の開始後、店頭での免税販売手続きの負担軽減を見込む免税店のうち、3割弱は、負担軽減で生まれる余力を振り向ける先として「訪日客への接客・商品提案の強化」を挙げている
新免税制度の開始後、現在と比べて自店舗の店頭での免税販売手続きの負担軽減を見込む経営者・店長を対象に「店頭での免税販売手続きの負担の軽減によって生まれる余力を、自店舗では何に振り向けたいと考えているか」を尋ねる設問への回答では、「訪日客への接客・商品提案の強化」が28.3%、「売場づくり・商品陳列の改善」が24.5%、「スタッフの教育・研修」が24.5%、「特に決めていない」が24.5%という結果になりました。この結果から、新免税制度の開始後、現在と比べて自店舗の店頭での免税販売手続きの負担軽減を見込む経営者・店長のうち、3割弱は、負担軽減で生まれる余力を振り向ける先として「訪日客への接客・商品提案の強化」を挙げていることが明らかになりました。
※回答者数が少ないため(n=53)、回答順位を非表示
<まとめ>
今回の調査により、新免税制度の開始を目前に控えながらも、自店舗の対応準備を完了している全国主要都市の免税店は約2割にとどまる実態が明らかになりました。また、4割以上が制度開始から3か月程度の免税売上減少を見込んでおり、その背景には「税込価格支払いへの抵抗感」といった訪日客側の反応に加え、「会計時間の長期化」など店頭運用上の課題が挙げられています。
今後の業務負担については、店頭での販売手続きで「軽減」を見込む回答が50.9%に上る一方、販売後の関連事務では「増加」を考える回答が51.0%となり、店頭での手続き・販売後の事務の負担の増減をめぐって現場の見通しが割れている実態が浮き彫りとなりました。なお、店頭手続きの負担軽減を見込む経営者・店長の3割弱は、そこで生まれる余力を「訪日客への接客・商品提案の強化」へ振り向けたいと考えていることがわかりました。
Pie Systems Japanは、国内初の「リファンド方式」対応の免税・返金一体型サービスとして、国内最長の5年の運用実績を持つ(※)免税DX主要プレイヤーです。「PIE VAT」は、2026年11月の新免税制度に完全対応しています。スマホやタブレット等を用いたペーパーレスかつモバイル完結型の手続きを実現し、既存のPOSシステムともシームレスに連携。店頭での手続きからデータの国税庁送信、訪日客への返金処理までを一括でデジタル化し、店舗の事務処理や会計の負担を大幅に削減します。 また、購買データを活用した訪日客向けマーケティング支援まで、集客・接客をトータルでバックアップし、訪日客への接客や商品提案といった本来の販売活動に注力できる環境を創出します。新制度へ未対応の事業者さまは、「PIE VAT」 の導入をぜひご検討ください。
※ 国内における「リファンド方式対応の免税・返金一体型サービス」として(弊社調べ、2026年9月時点、Web調査および競合主要各社の公開情報比較による)。 2021年から運用しているリファンド方式は、税込み価格で販売後に、消費税相当額を返金する事後還付型の運用を指します。
<監修者>
株式会社Pie Systems Japan / CEO水野 博商
大手IT企業およびグローバルスタートアップにて事業開発・戦略立案責任者やCEOを経て、2021年より現職。小売店への免税ソリューション「PIE VAT」に加え、商業施設等における一括免税カウンター「PIE VAT Station」の国内展開を統括し、免税DXを推進。
調査実施会社
株式会社Pie Systems Japan
所在地:〒104-0061 東京都中央区銀座6丁目10−1 GINZA SIX 13階
代表者:CEO 水野博商
事業内容:インバウンド向け免税手続き支援サービス「PIE VAT」の提供、第二種資金移動業
「Pie Systems」について
2018年米国にて設立されたトラベルテック企業(注1)です。2018年にデンマーク、ノルウェーにてサービスの提供を開始し、2021年に日本市場へ参入しました。”Empowering local partners, Globally”を掲げ、利便性の高い免税システムを提供することで、個人商店から大規模店舗、アウトレット・ショッピングモール、商業ビルや商店街まで、さまざまな事業者における現場の課題を解消しています。また、訪日客と小売店をつなぐプラットフォーマーとしても、新たなマーケティングモデルの創造を目指しています。
Pie Systemsでは、各店舗がアプリ上で免税手続きを行う「PIE VAT」(注2)と、商業施設等から委託を受けたPie Systemsが施設内店舗における訪日客ショッピングの免税手続きを一括して行うデジタル免税カウンター「PIE VAT Station」を提供しています。
注1) トラベルテック:「旅行」×「テクノロジー」の造語。技術の力で、旅行中の面倒な手続きを減らし、スムーズに旅ができるようにする事業や取り組み。
注2)各店舗がアプリ上で免税手続きを行う一般免税店型サービス「PIE VAT」についてはこちら(pievat.com/japan/feature/list)
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- システム・Webサイト・アプリ開発
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
