根拠の弱いNo.1調査と表示をなくすために 企画、調査の依頼から表示後の管理までの基準を示す「No.1調査・表示ガイドライン」を公開
弁護士が法令の記述を監修。内容をQ&A形式で確認できる「ガイドラインQ&A」、確認事項77項目をまとめた「確認チェックリスト」もあわせて公開
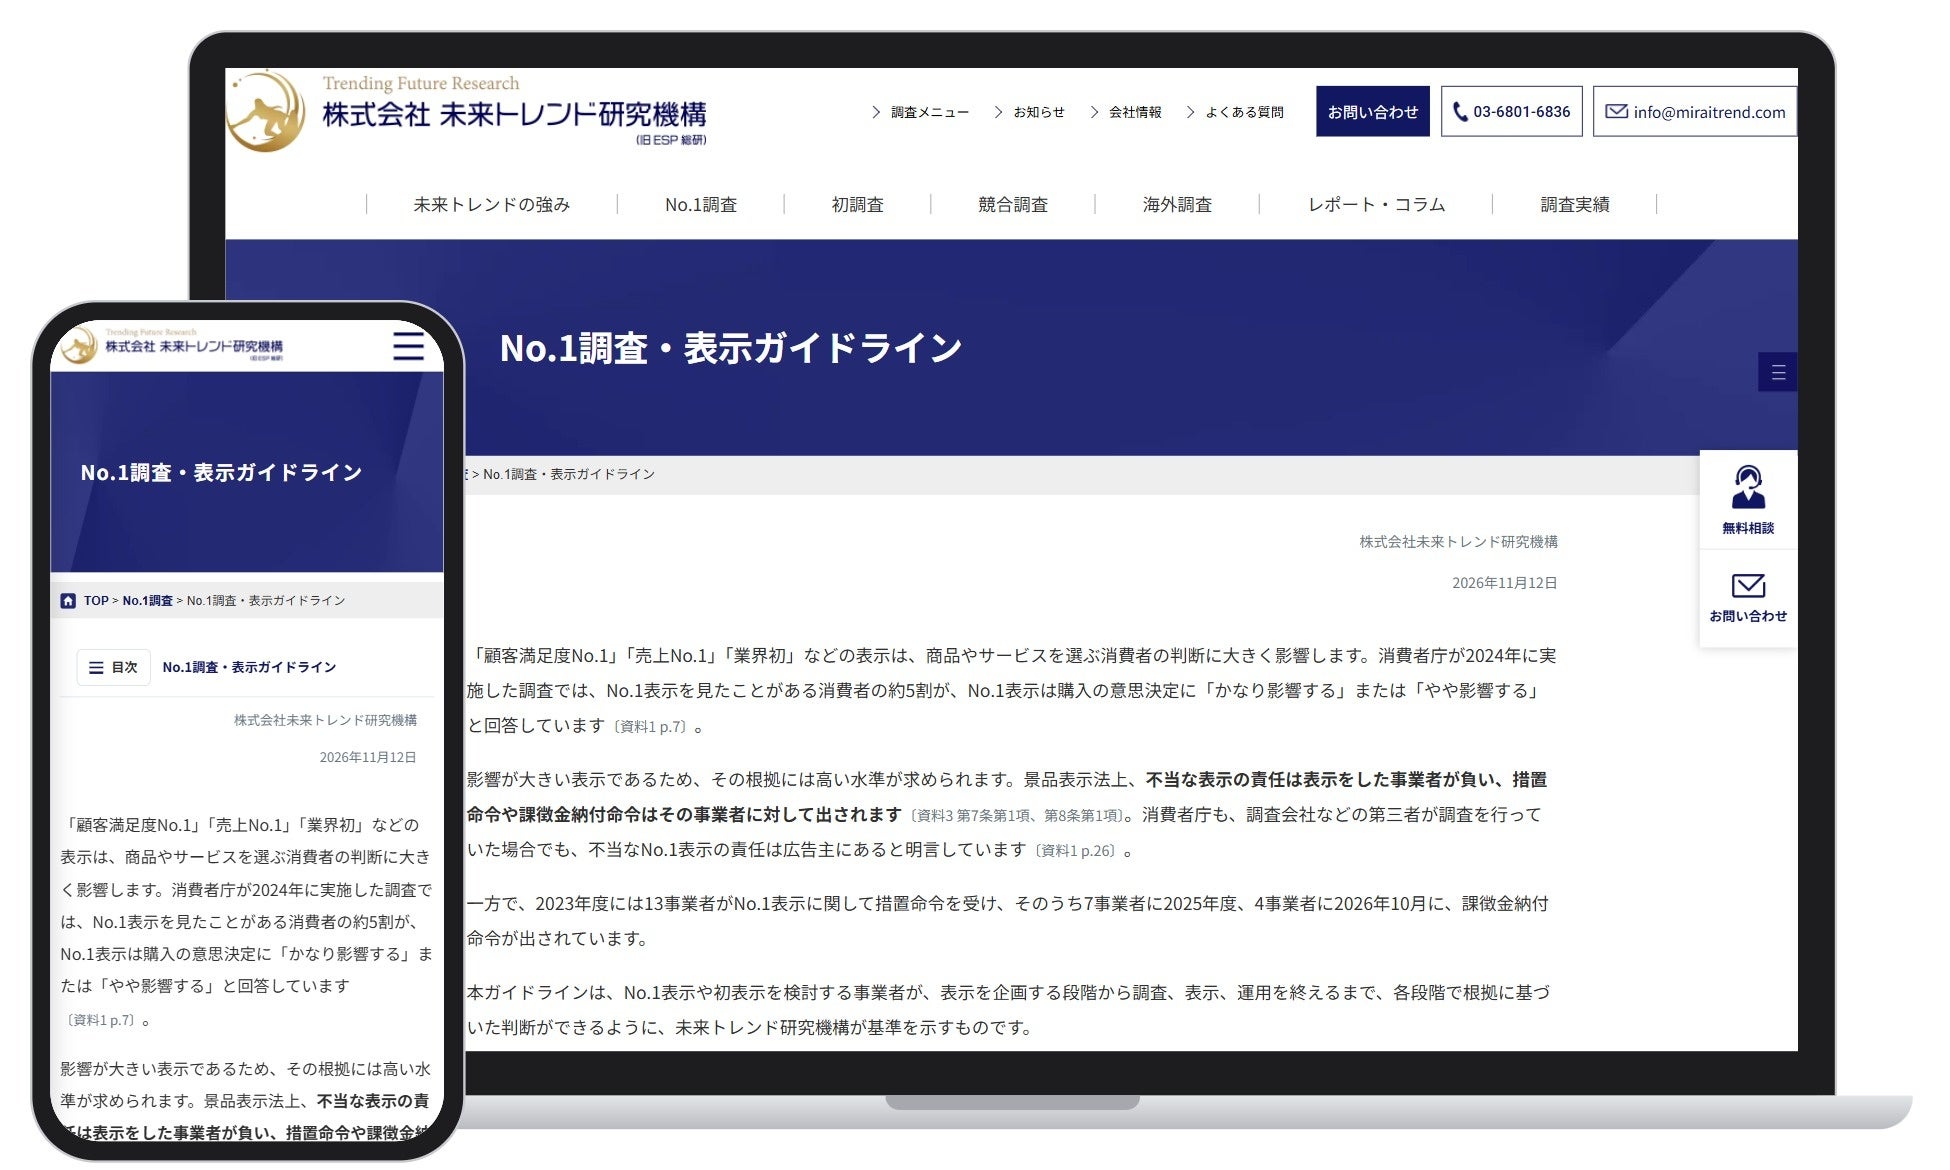
株式会社未来トレンド研究機構(本社:東京都千代田区、代表取締役:村岡 征晃)は、2026年11月12日、No.1表示や初表示を検討する事業者と、その根拠となる調査を行う調査会社に向けて、「No.1調査・表示ガイドライン」を当社ウェブサイトで公開しました。表示を企画する段階から、調査、表示、運用までの各段階で確認すべき基準を、景品表示法と消費者庁の考え方に照らしてまとめています。法令に関する記述は、弁護士が監修しています。
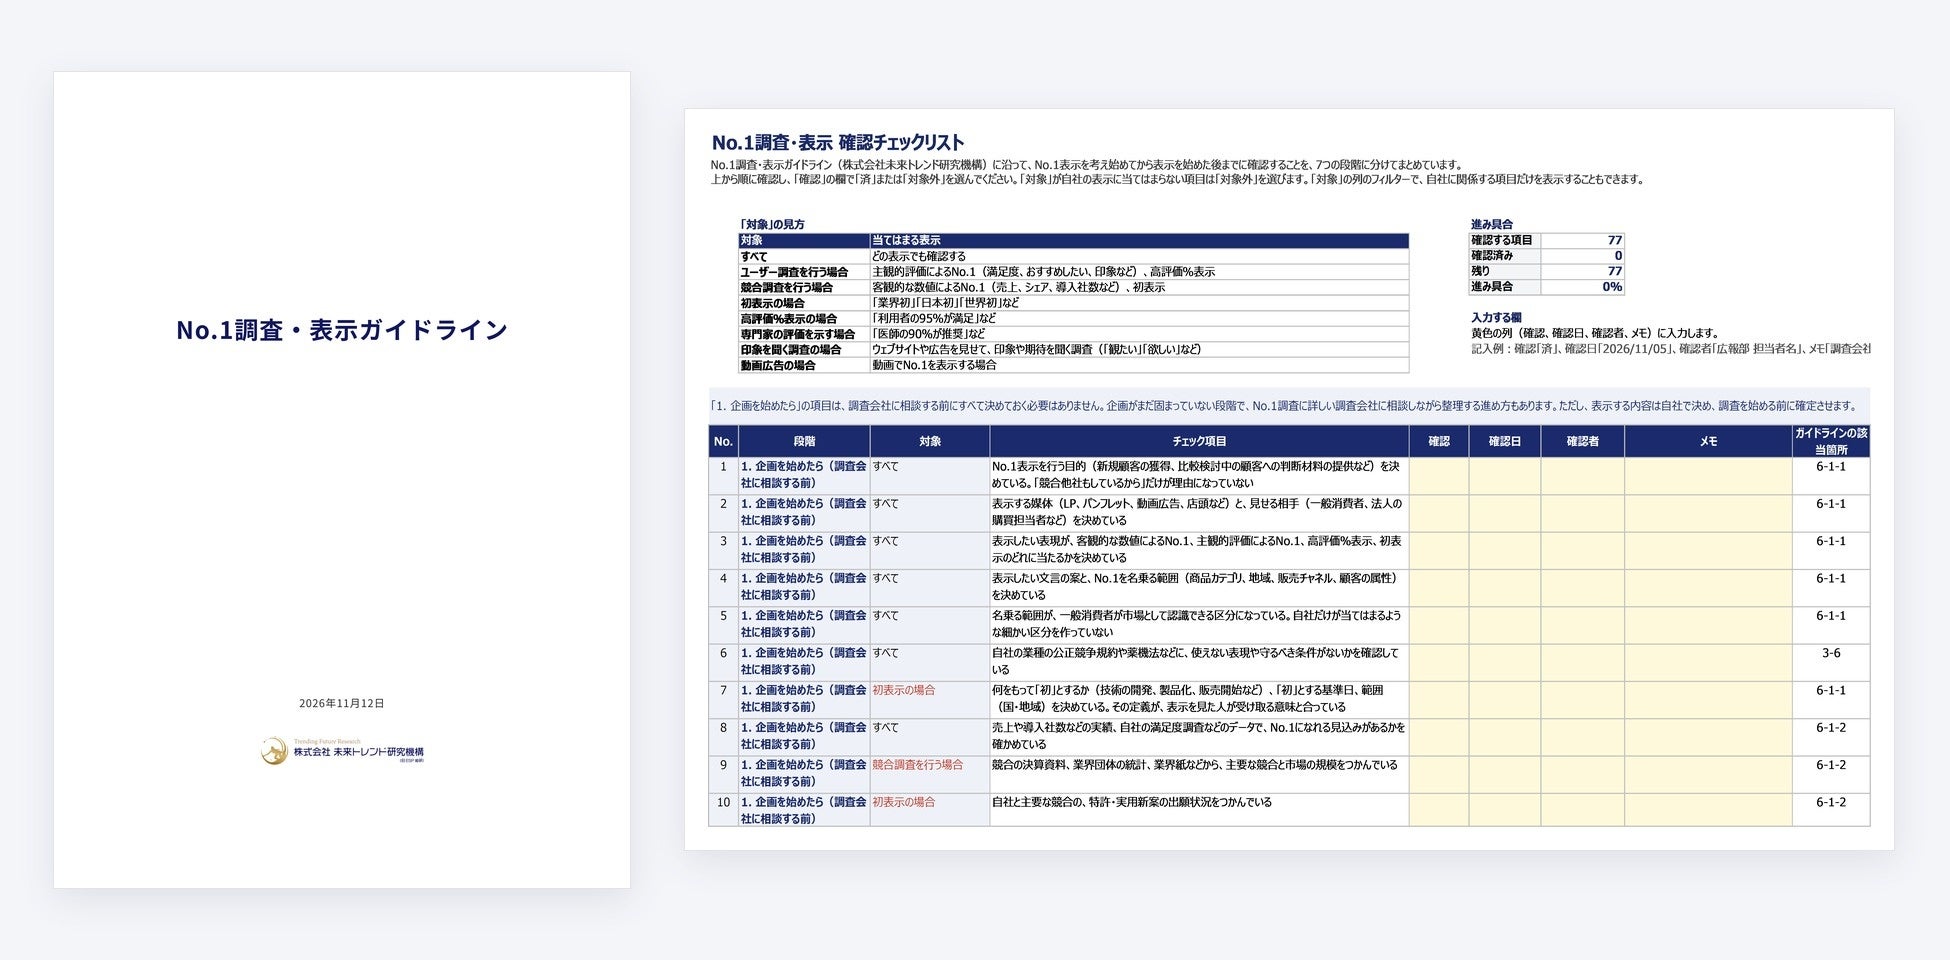
あわせて、本ガイドラインの内容を質問と回答の形で確認できる「ガイドラインQ&A」と、企画から表示後の管理までの確認事項を一覧にした「確認チェックリスト」も公開しました。
■No.1調査・表示ガイドライン:https://espers.co.jp/no-1/guideline/
公開の背景
「顧客満足度No.1」「売上No.1」「業界初」などの表示は、商品やサービスを選ぶ消費者の判断に影響します。当社が2026年10月に実施した消費者アンケート※では、No.1表示を見たことがある人の64.2%が、購入するかどうかの判断に「かなり影響する」または「やや影響する」と回答しました。
※No.1調査・表示ガイドライン「No.1調査・No.1表示の目的と影響」より(調査概要:インターネット調査、全国の20〜69歳の男女1,000人、2026年10月16日実施。数値はNo.1表示を見たことがある737人の回答)
一方で、No.1表示に関する行政処分も続いています。2026年10月には、注文住宅の建築請負を行う4事業者に、No.1表示を対象として合計4億4,116万円の課徴金納付命令が出されました。4事業者はいずれも、2023年度にNo.1表示に関して措置命令を受けた13事業者に含まれます。同じ13事業者のうち7事業者には、2025年度にも合計3億2,820万円の課徴金納付命令が出されています。
消費者庁は2024年9月に「No.1表示に関する実態調査報告書」を公表し、No.1表示の根拠となる調査の考え方を示しています。
同報告書では、No.1表示の根拠となる調査が合理的な根拠と認められるためには、少なくとも次の4つの観点を満たす必要があるとしています。
-
比較する商品等が適切に選定されていること
-
調査対象者が適切に選定されていること
-
調査が公平な方法で実施されていること
-
表示内容と調査結果が適切に対応していること
4つの観点はいずれも欠かせないものですが、観点を知っているだけでは、表示をする事業者が、依頼する前に何を決め、調査会社から何を受け取って確かめ、表示した後に何を管理すればよいかまでを正確に把握することは簡単ではありません。また、調査会社にとっても、4つの観点を守っていれば十分とはいえません。
同報告書は、不当なNo.1表示が生まれる要因のうち最も問題が大きいものとして、広告主が調査の内容を自ら十分に確認していないことを挙げています。2025年度と2026年10月の課徴金納付命令でも、消費者庁は、事業者が調査結果の客観性と表示との対応を十分に検証しなかったことを、課徴金を免除しない理由としています。
本ガイドラインは、1999年から市場調査に携わり、15年以上にわたりNo.1調査を提供してきた当社が、上述した4つの観点を、表示の企画から調査、表示、運用と管理までの実務で確認すべき基準に落とし込んだものです。表示をする事業者と調査会社が、同じ基準で調査と表示を確かめられるようにすることを目指しています。
ガイドラインの主な内容
本ガイドラインは、全7章と終章で構成しています。各章の内容は次のとおりです。
▼ガイドライン概要
策定の目的と利用対象者、活用方法を示しています。対象は、広告・広報・販促などの現場担当者、法務担当者、経営者・決裁者の3つの役割を担う人です。
▼No.1調査・No.1表示の概要
No.1表示を、売上額や市場シェアなど客観的な数値によるものと、満足度など回答者の主観的評価によるものに分けて解説しています。消費者庁が問題としたイメージ調査、「業界初」などの初表示、「医師の90%が推奨」などの高評価%表示も取り上げています。
▼景品表示法との関係性
優良誤認・有利誤認、比較広告の考え方、不実証広告規制、課徴金制度、2024年施行の改正、業種ごとの規制を、No.1表示との関係で解説しています。
▼消費者庁の考え方と指摘・摘発の動向
「No.1表示に関する実態調査報告書」と管理措置指針の要点、No.1表示に関する措置命令と課徴金納付命令の推移をまとめています。
▼基本的な考え方
No.1表示が合理的な根拠に基づいているといえるための条件を、「検証・調査」と「表示・管理」の2つの観点で示しています。
▼正しいNo.1調査・No.1表示をするための方針
本ガイドラインの中心となる章です。事前の仮説検証、調査会社の選定と依頼、調査の設計と実施、表示、運用と管理の5つのプロセスごとに、表示を行う事業者が確認し、実行すべきことを基準として示しています。
▼リスクが伴うNo.1調査・No.1表示
事業者が不利益を受けるおそれが高い手法を具体的に解説しています。
▼本ガイドラインの基準のまとめ
主な項目ごとに、法令の定め、消費者庁の考え方、本ガイドラインの基準を一覧にしています。
ガイドラインの特徴
本ガイドラインの主な特徴は次の5つです。
▼公開されている情報の要約ではない
2024年に消費者庁が公表した「No.1表示に関する実態調査報告書」や、その後の措置命令・課徴金納付命令の動向を、要約しただけのものではありません。消費者庁の考え方と動向を踏まえ、事業者が依頼の前、調査の途中、表示の後に何を決め、何を確かめればよいかを、実務で判断できる具体的な内容にしています。
▼法令に定めがない部分まで基準を示す
消費者庁は景品表示法に基づき、No.1表示に客観的で合理的な根拠を求めています。ただ、調査や表示の具体的な水準は、法令では定められていない部分が多くあります。本ガイドラインは、こうした部分で満たすべき水準を「ガイドライン基準」として示しています。終章では、法令の定め、公的機関の考え方、ガイドライン基準を、項目ごとに分けて一覧にしています。
▼調査の実績から、リスクのある調査手法を明示
当社は15年以上にわたり、No.1表示の根拠となる調査を実施してきました。その中で把握した、No.1調査・No.1表示が不適切になるおそれのある調査手法と調査会社の対応を、8つの類型で具体的に示しています。「調査実施前の確約」「結果を見てからの範囲・条件の絞り直し」「No.1取得を条件とする返金保証・成果報酬」などです。
▼表示をする事業者と調査会社の共通の基準
広告主向けの注意点だけでなく、調査会社が守るべき水準も同じ基準の中で示しています。事業者は調査会社を選ぶときや依頼の前に合意するときの基準として、調査会社は自社の調査設計や開示の水準を見直す基準として使えます。
▼出典を明記し、法令の記述は弁護士が監修
消費者庁の報告書や法令など30の参考資料について、本文の該当箇所に資料のページや条文を示しています。法令に関する記述は、弁護士が監修しています。
なお、本ガイドラインに適合していることは、表示が適法であることを保証するものではありません。実際の表示にあたっては、本ガイドラインを判断材料の一つとして、法務担当者や弁護士とともにご確認ください。
ガイドラインの活用場面
本ガイドラインは、次のような場面での活用を想定しています。
-
No.1の調査から表示までを、根拠を確かめながら進めるための手順書として
-
調査会社を比較・選定するときの評価基準として
-
調査設計、開示資料、No.1が出なかった場合の扱いなどを、依頼する前に調査会社と合意するときの基準として
-
すでに実施した調査や、現在使っているNo.1表示の根拠が十分かを点検するときに
-
表示の更新時期、根拠資料の保管、二次利用の管理など、表示後の運用ルールを作るときに
あわせて公開した関連コンテンツ
■ガイドラインQ&A:https://espers.co.jp/no-1/faq/
本ガイドラインの内容を、「広告に使う場合の注意点は?」「調査会社を選ぶ基準は?」など、100問の質問と回答の形で確認できます。各回答からガイドラインの該当箇所へ移動でき、キーワードで質問を探すこともできます。

■確認チェックリスト:https://espers.co.jp/no-1/checklist/
No.1調査・表示を実施する企業向けに、企画・調査会社選定・依頼/契約・調査設計・納品・表示の各段階で確認すべきことを77項目にまとめています。

■資料ダウンロード:https://espers.co.jp/download/no1-guideline/
こちらのフォームにご入力いただくと、無料でPDF版のガイドラインと、Excel版の確認チェックリストをダウンロードできます。
代表コメント
No.1表示は、消費者が商品を選ぶときの大切な手がかりです。だからこそ、その根拠となる調査や消費者の目に入る表示には、誰が見ても納得できる水準が求められます。本ガイドラインが、表示をする事業者と調査会社が同じ基準で確認し合うための材料になれば幸いです。(株式会社未来トレンド研究機構 代表取締役 村岡 征晃)
ガイドラインの概要
名称:No.1調査・表示ガイドライン
発行:株式会社未来トレンド研究機構
公開日:2026年11月12日
URL:https://espers.co.jp/no-1/guideline/
本ガイドラインの監修者
監修:村岡 征晃(株式会社未来トレンド研究機構 代表取締役)
本ガイドラインの策定を統括し、全文を監修しています。
法令監修:神田 秀斗(弁護士(第二東京弁護士会)/小林・弓削田法律事務所)
本ガイドラインのうち、景品表示法をはじめとする法令に関する記述を監修しています。
会社概要
会社名:株式会社未来トレンド研究機構
所在地:〒102-0074 東京都千代田区九段南一丁目5番6号 りそな九段ビル5階 KSフロア
代表者:代表取締役 村岡 征晃
設立:1999年8月19日
事業内容:(世界初、アジア初、日本初、業界初)検証調査、No.1(検証)調査、海外調査、競合調査、未来予測
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
