都心マンション市場で進む価格調整――値下げ率と在庫構造から見る麻布・赤坂・青山・六本木の変化
本調査の概要
対象期間:2021年1月から2026年9月まで
実施機関:マンションリサーチ株式会社
分析対象:東京都所在の中古分譲マンション
事例総数:118,752件
算出手法:市場に流通している中古物件の売り出しデータを網羅的に収集し、独自の統計ロジックに基づき集計・分析を行いました。
23区全体で始まった「価格」より先行する調整
中古マンション市場において、これまで価格上昇が続いてきた東京都23区でも、販売価格を引き下げることによって成約を促す「価格調整」の動きが明確になってきました。
これまでの東京23区の中古マンション市場では、価格が上昇している一方で、売り出せば比較的早い段階で買い手が見つかるという、非常に高い流動性が維持されてきました。しかし、足元では市場環境が少しずつ変化しています。
特に注目したいのが、成約価格そのものが大きく下落する前に、まず売主側が売出価格を引き下げる動きが増えていることです。
つまり現在の市場では、「従来の価格では売れにくくなったため、価格を調整することで流動性を維持している」という状況が生まれていると考えられます。
以下では、港区と、それ以外の都心5区を除く18区について、販売日数と値引き率の推移を比較しながら、さらに港区の中でも特に高額物件が集積する麻布・赤坂・青山・六本木、いわゆる「3A+R」エリアの変化を見ていきます。
都心5区以外の18区では「値下げしながら売る」動き
まず、港区と都心5区を除いた18区の販売日数と値引き率を見てみます。
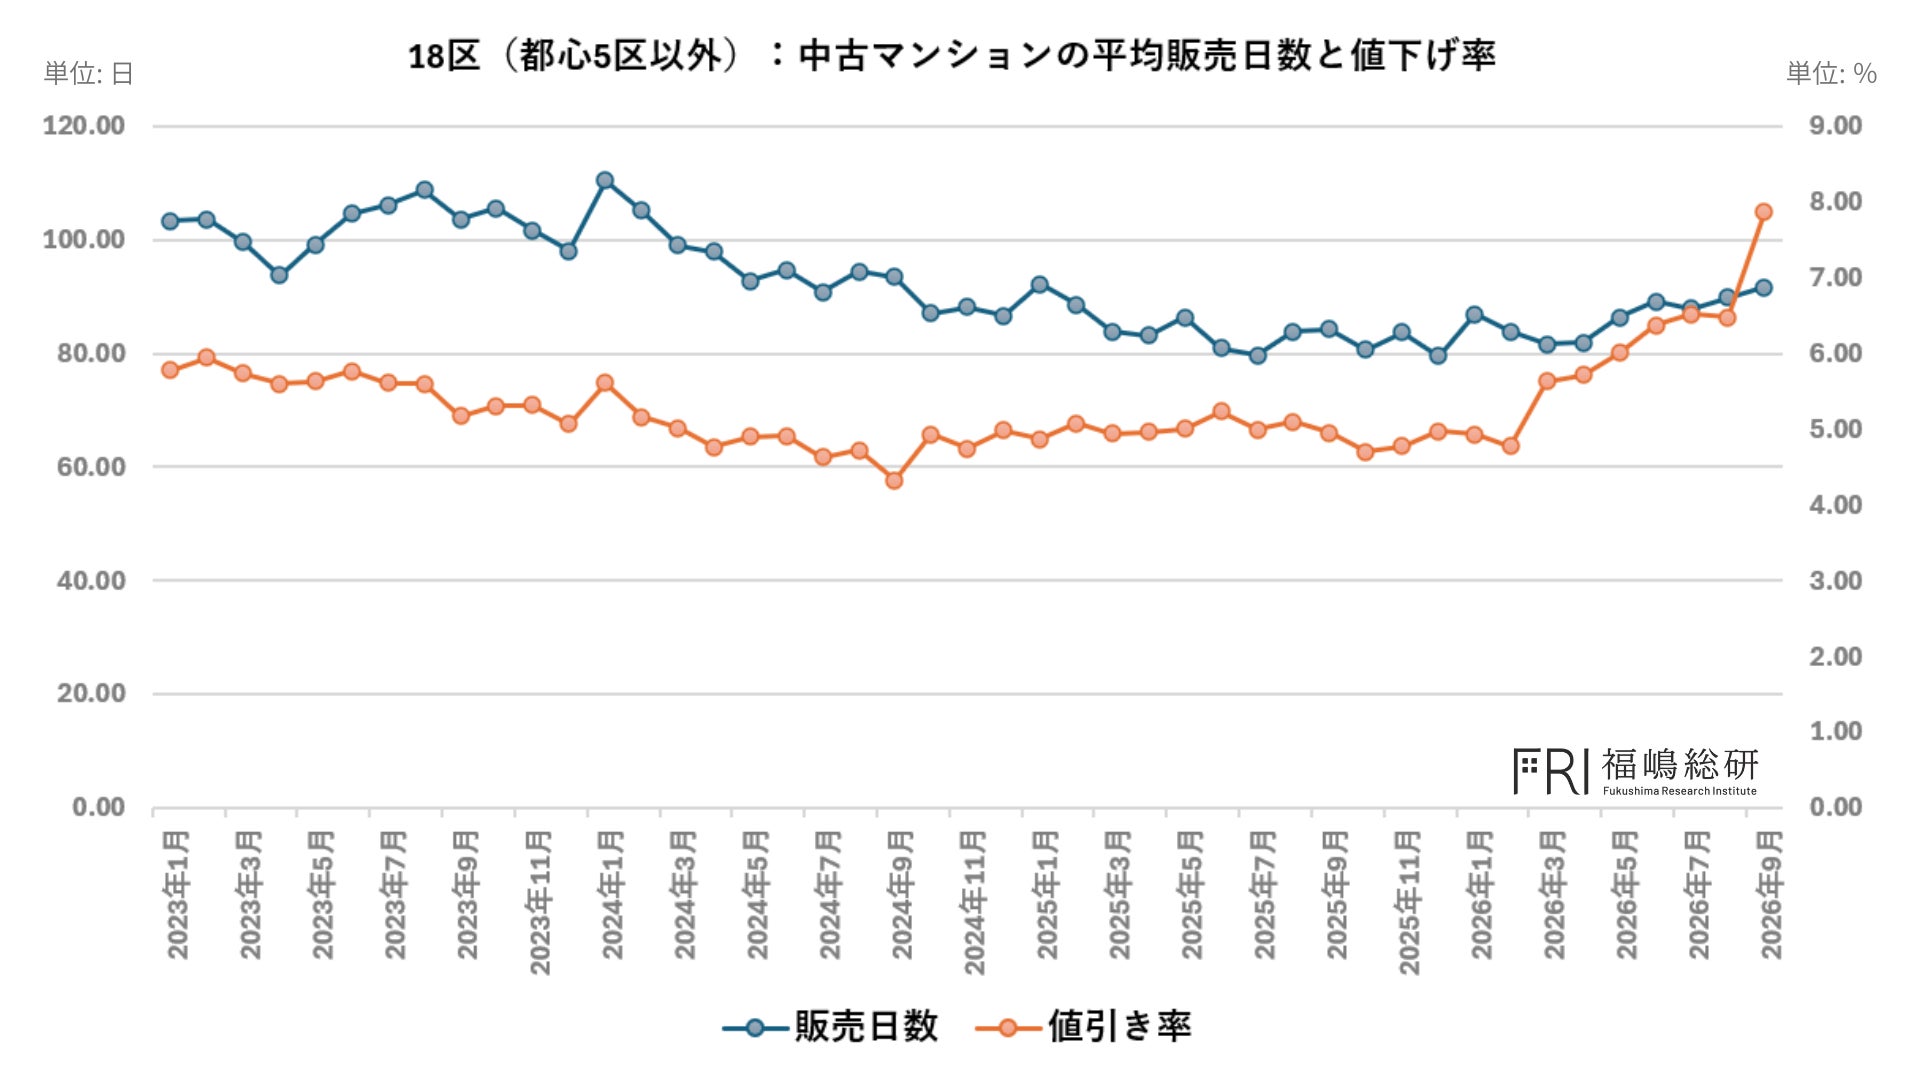
18区では、2026年に入ってから値引き率が上昇する傾向が見られるようになり、2026年9月末時点では平均で約7.8%まで上昇しています。
これは、売出時の価格をそのまま維持するのではなく、一定期間売れなければ価格を引き下げ、買い手との価格差を縮めることで成約につなげようとする動きが広がっていることを示しています。一方で、販売日数については大きく上昇しておらず、比較的低い水準で横ばいに推移しています。
この組み合わせは非常に重要です。
値引き率が上昇しているにもかかわらず販売日数が大きく伸びていないということは、現在の市場では「価格調整を行えば、まだ売れる」という状態にあると考えられます。
言い換えれば、需要そのものが急激に消失しているわけではありません。購入者は存在しているものの、従来の価格では購入に至らず、売主側が価格を調整することで取引が成立していると見ることができます。
したがって18区では、現時点では「流動性が失われた」というより、「値下げによって流動性を維持している市場」と考える方が適切でしょう。
港区では値下げだけでは対応しきれない状況へ
これに対して、港区では状況が少し異なります。
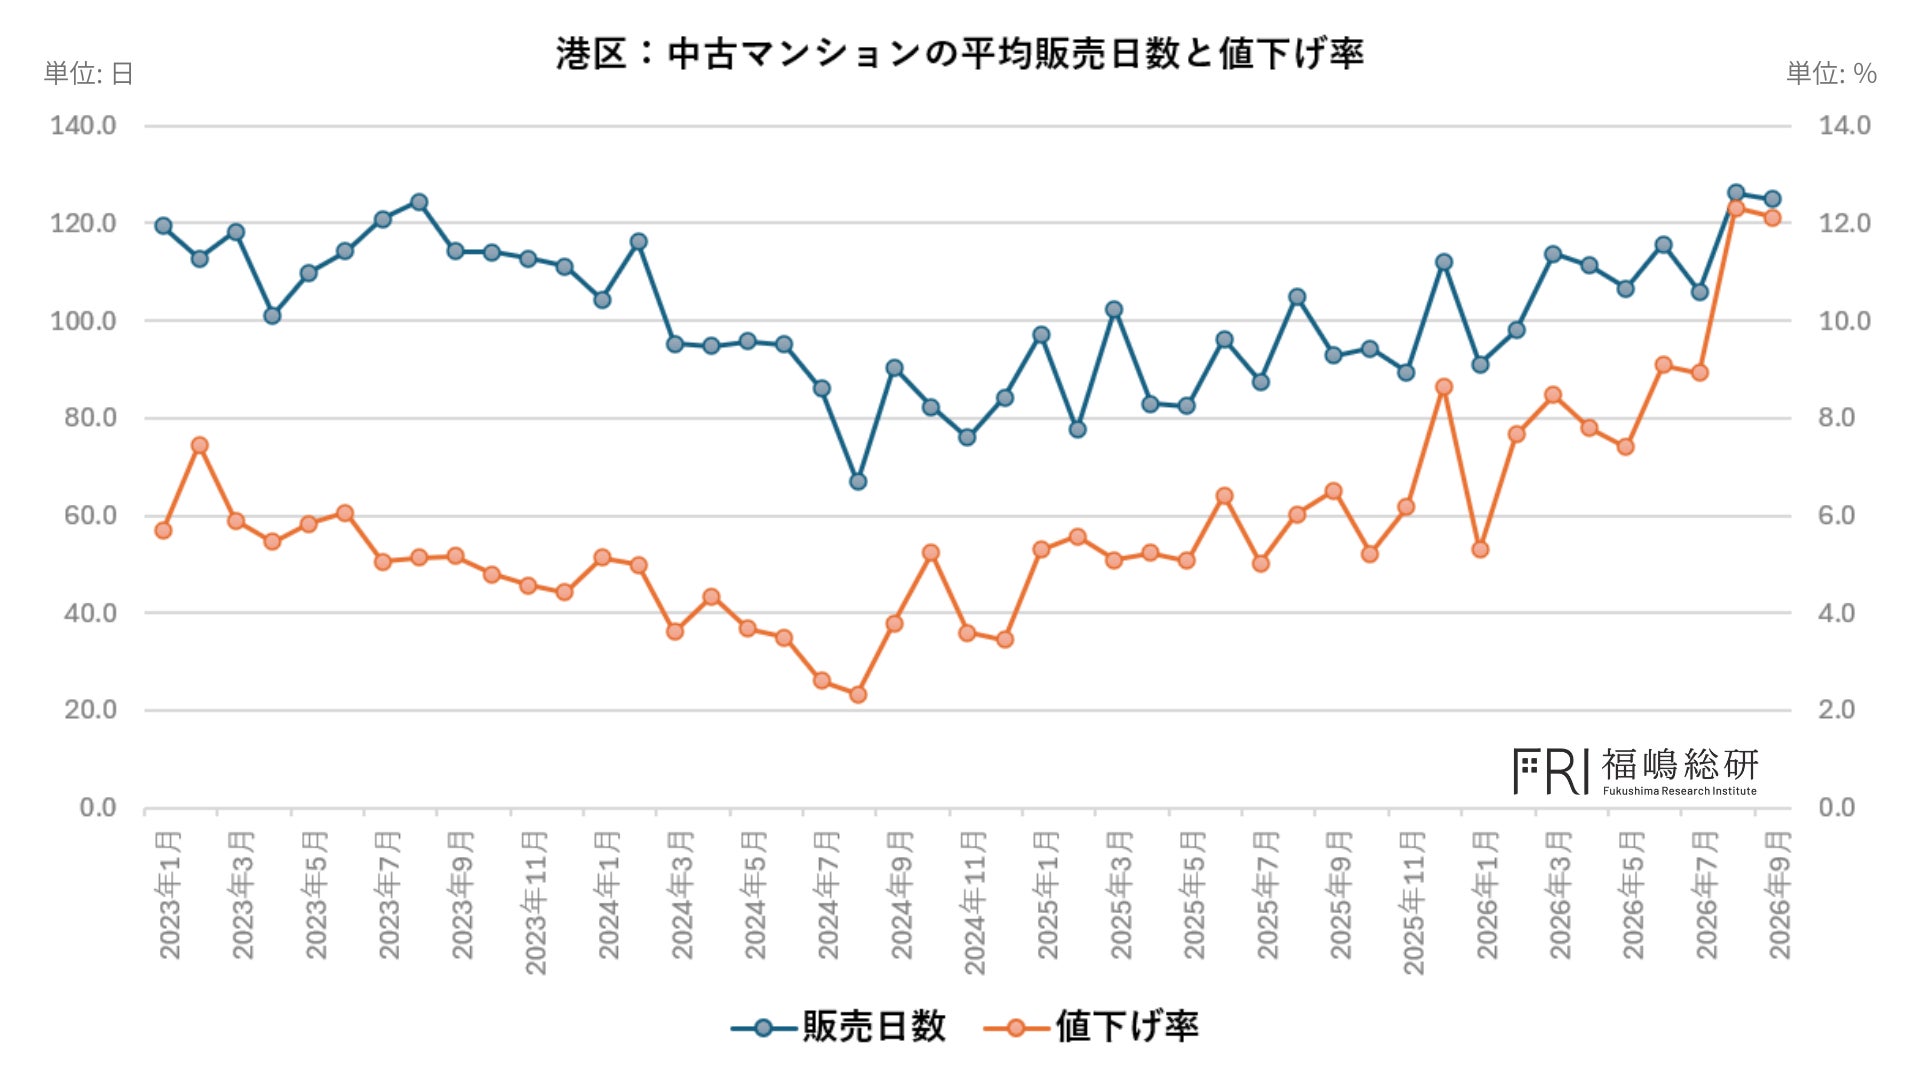
港区では2026年の中頃から値引き率が上昇し始め、その後さらに上昇幅を拡大しています。直近では平均値引き率が約12%近くに達しており、18区の約7.8%と比較しても、価格調整の幅がかなり大きくなっています。
さらに重要なのが、港区では値引き率の上昇と同時に販売日数も上昇している点です。
これは、単純に「値下げすれば売れる」という段階から、一歩進んだ状態を示している可能性があります。
18区では価格を下げることで一定の販売スピードを維持できていますが、港区では価格を大きく引き下げても、販売期間そのものが長期化しています。
つまり、現在の価格水準に対する購入者側の許容範囲と、売主側が希望する価格との間に、まだギャップが残っていると考えられます。
この状態が続けば、今後さらに売出価格を引き下げる物件が増える可能性があります。
3A+Rでは価格調整がさらに鮮明に
この傾向がさらに顕著に表れているのが、麻布・赤坂・青山・六本木、いわゆる「3A+R」と呼ばれるエリアです。
3A+Rは、東京都心の中でも特にブランド力が高く、これまで高額マンション市場を代表してきたエリアです。そのため、一般的な住宅地とは異なり、国内の高所得者層だけではなく、海外富裕層の投資・資産保全などを目的とした需要も入りやすい地域でした。
ところが現在、このエリアでも価格調整が明確になっています。
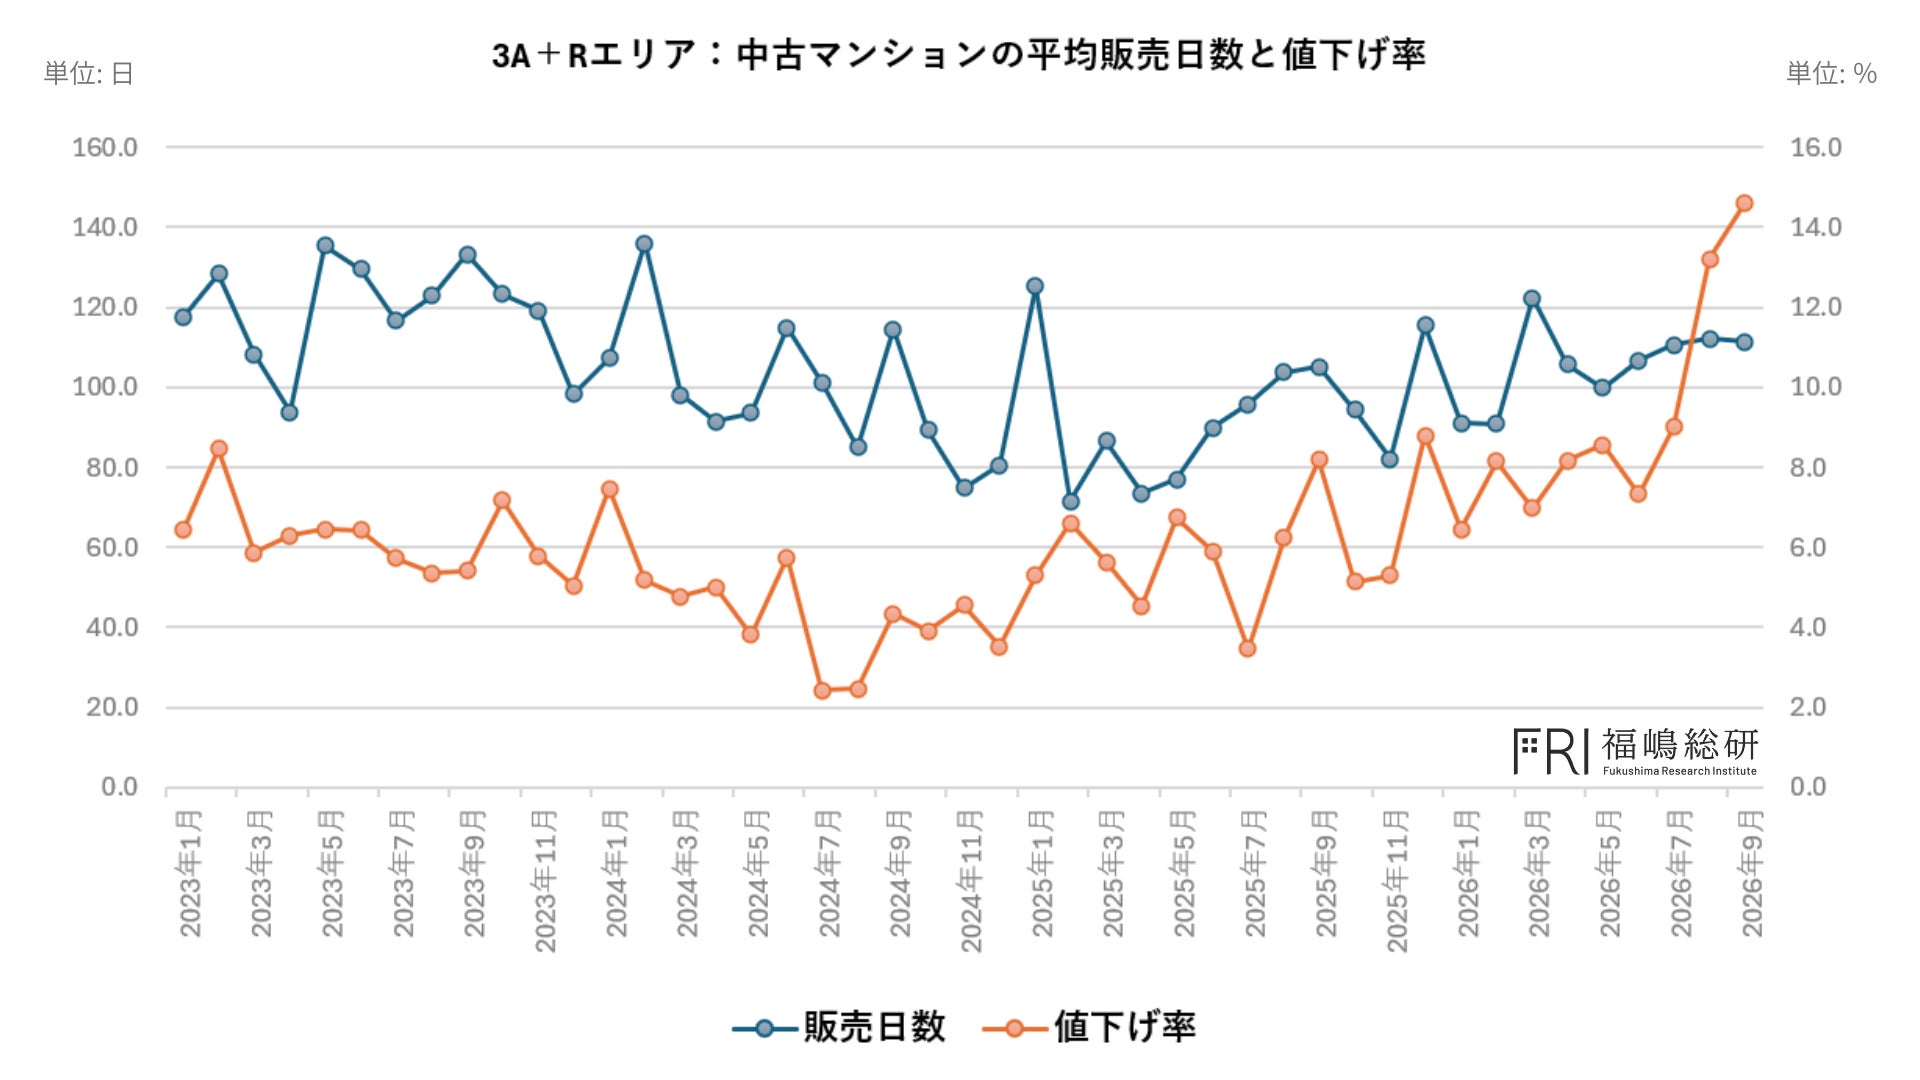
値引き率は平均で約15%に達しており、港区全体の約12%をさらに上回っています。また、販売期間も上昇しており、単純な価格調整だけでは販売速度を維持しにくくなっていることが分かります。
これは、都心の高額マンション市場において、これまで成立していた価格水準そのものが、購入者側から見直され始めている可能性を示しています。
特に高額物件の場合、数%の値下げでも金額ベースでは数百万円から場合によっては数千万円の調整になります。それでも販売期間が伸びているのであれば、単なる一時的な価格調整ではなく、高額帯における需要と供給のバランスが変化している可能性があります。
在庫増加の背景にある「新規売出件数」の増加
さらに注目したいのが、3A+Rエリアにおける在庫戸数、販売戸数、新規登録戸数の関係です。
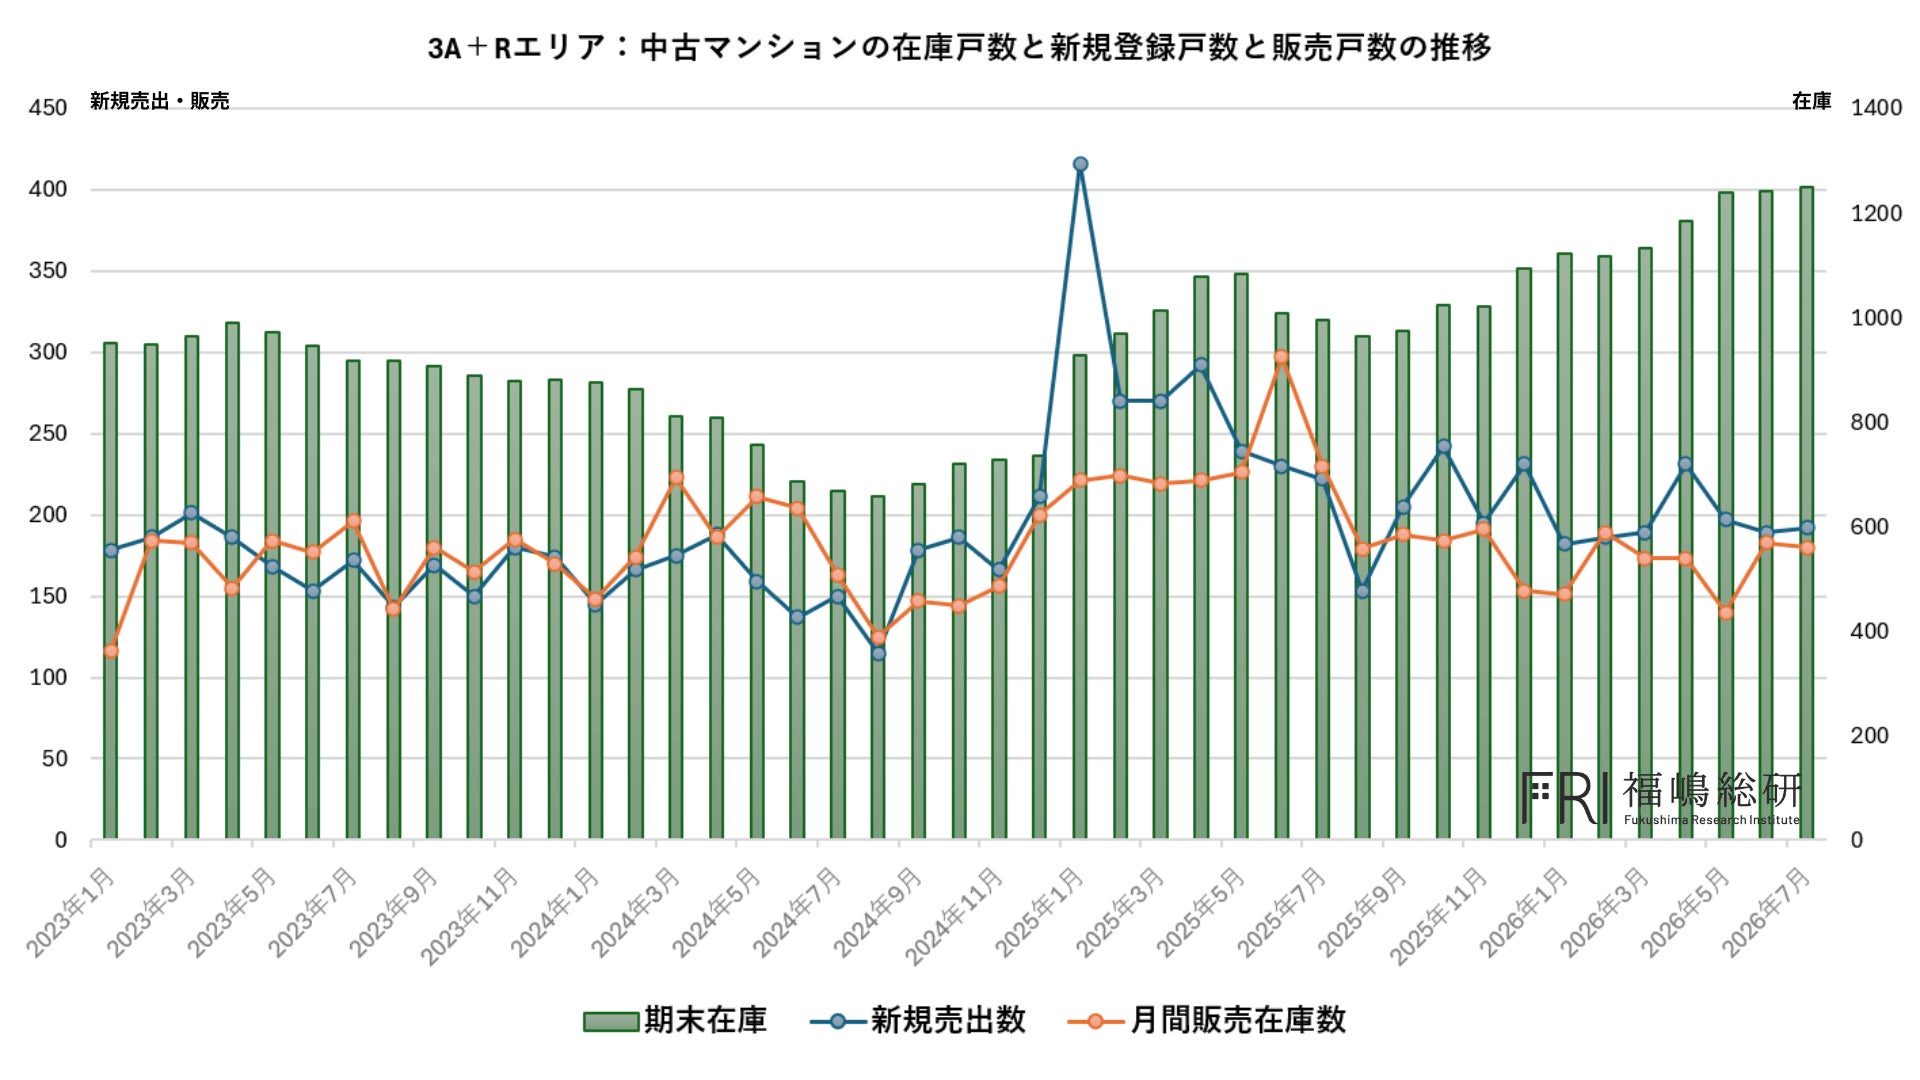
グラフを見ると、販売戸数そのものが大きく減少しているわけではありません。つまり、物件がまったく売れなくなったという状況ではありません。
一方で、新規売出件数は2025年の上旬頃から増加しています。
ここに現在の市場を理解するうえで重要なポイントがあります。
市場において、一定数の物件が売れていたとしても、それを上回るペースで新しい物件が売り出されれば、在庫は積み上がります。
つまり現在の3A+Rでは、「売れていない」のではなく、「売れている以上のペースで新しい物件が市場に投入されている」ことが、在庫増加の一つの要因になっていると考えられます。
購入者のパイが大きく変わらない中で競合物件が増加
この現象を別の角度から見ると、購入者数のパイが大きく変わっていない一方で、購入者が選択できる物件数が増えていると考えることができます。
例えば、以前は10件の物件に対して一定数の購入希望者が存在していたものが、同じ購入者数に対して15件、20件と物件が増えれば、1物件あたりの購入者を獲得する難易度は高くなります。
その結果、売主は競合物件との差別化を図る必要が生じます。
立地や眺望、階数、間取り、管理状態などに明確な優位性がなければ、最終的には価格が重要な競争要素になります。
これが、在庫増加と値引き率上昇が同時に進む背景の一つと考えられます。
したがって、現在の3A+Rでは、単純な「価格高騰による需要減少」だけではなく、「供給される物件の増加によって競争環境が厳しくなっている」という視点も必要です。
特徴的なのは「築浅マンション」の価格調整
さらに今回の分析で特徴的だったのが、築年の浅いマンションにおける価格調整です。
ここでは2023年築から2025年築のマンションを築年の浅いマンションとして見ていますが、これらの築浅物件の多くで、大きな値下げが確認されました。
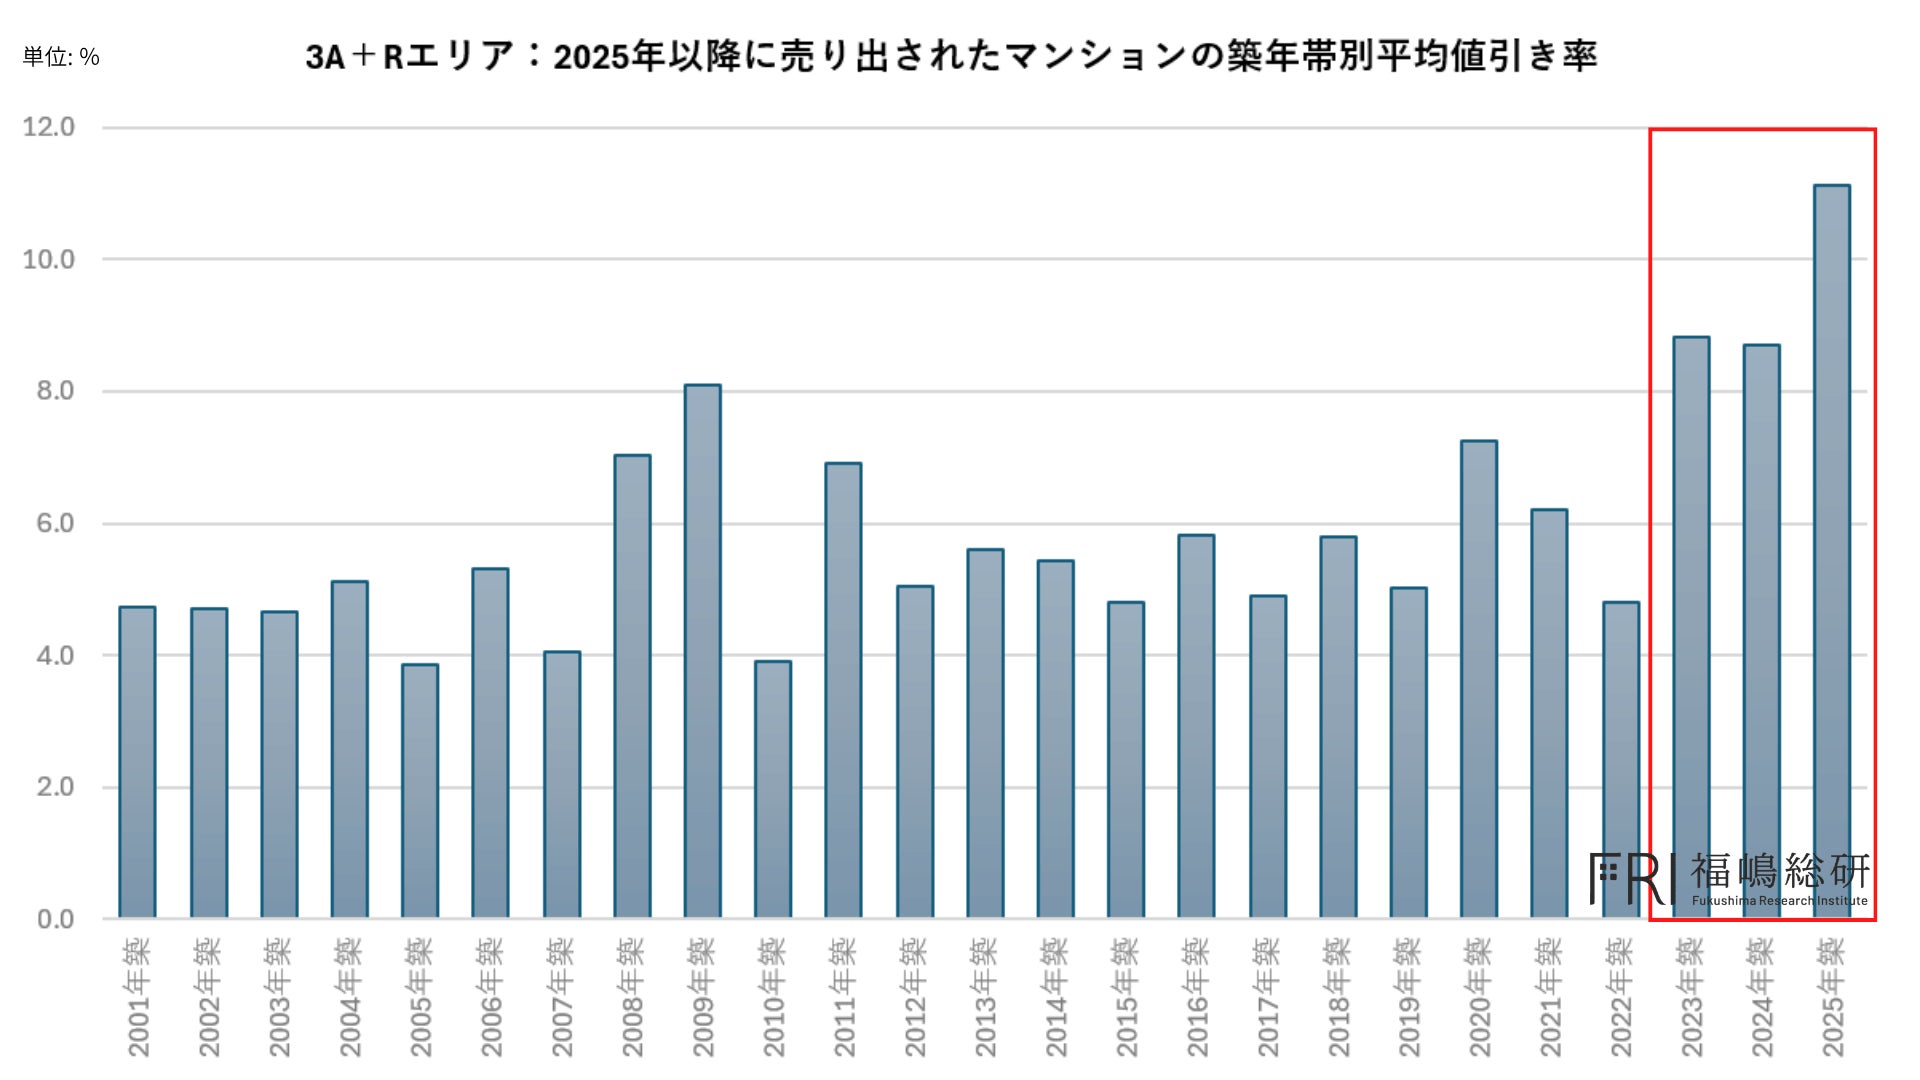
一般的には築浅マンションは、建物の新しさや設備水準などから中古市場でも評価されやすく、築年数が古い物件と比較すると価格維持力が高いと考えられます。
それにもかかわらず、現在の3A+Rでは築浅物件でも大幅な値下げが発生しています。
ザ・パークハウス南麻布に見る「実需型物件」との違い
ただし、すべての築浅マンションが同じ動きをしているわけではありません。
例えば、ザ・パークハウス南麻布については、2023年築でありながら値下げ率が比較的穏やかな水準にとどまっています。
この物件については、現在の売出戸数が少ないことも特徴です。売出戸数が少ないという事は短期転売の対象になっていない可能性が高いという事です。
もちろん、売出戸数が少ないことだけから購入者属性を断定することはできません。しかし、現在の市場で築浅物件の多くが価格調整を進めている中、売出物件が少なく、価格調整も限定的であることから、実需として購入された所有者が比較的多かった可能性が考えられます。
つまり、同じ「2023年築」という築年条件であっても、どのような需要によって購入された物件なのかによって、その後の市場での動きが異なる可能性があります。
2023年築以降のマンションが調整対象になった意味
昨今の都心マンション市場では、2023年頃から価格上昇が一段と進み、一部のマンションでは実需だけでは説明しにくい価格形成が顕在化しました。特に都心の築浅・高額マンションでは、将来的な価格上昇を期待した購入や、資産保全を目的とした購入など、居住以外の需要が入り込んだ可能性があります。
今回、特に注目したいのが、2023年築以降のマンションでも大幅な値下げが確認されている点です。これらのマンションは、価格上昇が進んだ2023年以降の市場環境において、新築マンションとして販売されていた、あるいは新築として購入された物件です。つまり、当時の新築価格を基準に購入されたマンションが、築浅の中古物件として市場に流通する現在、価格調整を迫られていることになります。
市場環境が変化し、さらなる価格上昇を前提とした売買が成立しにくくなると、購入時の価格水準を維持したまま売却することが難しくなります。特に、将来的な値上がりを期待して購入された物件では、購入時の価格と現在の購入者が許容する価格との間にギャップが生じ、売主が値下げを迫られる可能性があります。
今回、3A+Rにおいて、こうした築浅マンションでも大幅な値下げが確認されていることは、都心の高額マンション市場の構造変化を考えるうえで重要です。
もちろん、すべての築浅マンションが投機目的で購入されたわけではありません。しかし、少なくとも現在の市場では、「築浅だから価格が維持される」という単純な構図ではなくなっています。新築時に形成された価格水準が中古市場でも維持できるのか。その点が、今後の3A+Rのマンション市場を見極めるうえで重要なポイントになると考えられます。
今後は「価格」だけではなく「流動性」を見る必要がある
今回のデータから見えてくるのは、都心マンション市場の調整が一律に進んでいるわけではないということです。
18区では値引き率が上昇している一方、販売日数は比較的安定しています。つまり、価格を調整することで流動性を維持しています。
一方、港区では値引き率の上昇に加えて販売日数も伸びています。そして3A+Rでは、その傾向がさらに強く、値引き率は約15%、販売期間も上昇しています。
さらに新規売出件数の増加によって在庫が積み上がっていることを考えると、今後の市場を見るうえでは、単純な「平均価格が上がったか、下がったか」だけでは十分ではありません。
重要なのは、希望価格で売れるのか、どの程度値下げすれば売れるのか、販売期間は長期化しているのか、そして市場にどれだけ競合物件が存在するのかという「流動性」の変化です。
都心マンション市場では、価格そのものが大きく下落する前に、まず販売期間の長期化や値下げ率の上昇、在庫の積み上がりという形で変化が現れる可能性があります。
今回の3A+Rにおける動きは、まさにその兆候の一つと見ることができます。
今後、さらに在庫が増加し、販売期間の長期化が続けば、売主間の競争は一段と激しくなります。その場合、現在の値引き率が一時的な調整にとどまるのか、それとも成約価格そのものの大きな下落へと波及していくのかが、今後の都心マンション市場を判断するうえで重要なポイントになってくるでしょう。
筆者プロフィール
福嶋 真司(ふくしましんじ)
マンションリサーチ株式会社
データ事業開発室
不動産データ分析責任者
福嶋総研
代表研究員
福嶋総研代表研究員。早稲田大学理工学部卒。大手不動産会社にてマーケティング調査を担当後、
建築設計事務所にて法務・労務を担当。現在はマンションリサーチ株式会社にて不動産市場調査・評価指標の研究・開発等を行う一方で、顧客企業の不動産事業における意思決定等のサポートを行う。また大手メディア・学術機関等にもデータ及び分析結果を提供する。
福嶋総研 公式ページ
https://mansionresearch.co.jp/fri/
メルマガ配信申込フォーム
https://forms.gle/bQizYbozk35QoMJ67
【マンションリサーチ株式会社その他サービスURL】
■全国14万棟 分譲マンション価格相場公開サイト『マンションナビ』
■不動産データクラウド
■ロボ査定
■分譲マンション、土地、戸建てデータ販売
https://mansionresearch.co.jp/re-data/
【不動産市場解説動画チャンネル】
https://www.youtube.com/@mansionresearch/videos
【マンションリサーチ株式会社について】
マンションリサーチ株式会社では、 不動産売却一括査定サイトを運営しており、 2011年創業以来「日本全国の中古マンションをほぼ網羅した14万棟のマンションデータ」「約3億件の不動産売出事例データ」及び「不動産売却を志向するユーザー属性の分析データ」の収集してまいりました。 当社ではこれらのデータを基に集客支援・業務効率化支援及び不動産関連データ販売等を行っております。
会社名: マンションリサーチ株式会社
代表取締役社長: 山田力
所在地: 東京都千代田区神田美土代町5-2 第2日成ビル5階
設立年月日: 2011年4月
資本金 : 1億円
すべての画像
