【都心5区 中小規模オフィス市況レポート 2026年10月号】都心5区の中小規模オフィス、募集平均坪単価は5区すべてで前月比上昇
港区の募集在庫(全規模)は1カ月で-12.0%港区は大型再開発(竣工前)の先行募集が順次終了中小規模の募集在庫は築30年以上が約3分の2を占め、築浅は賃料上昇が際立つ
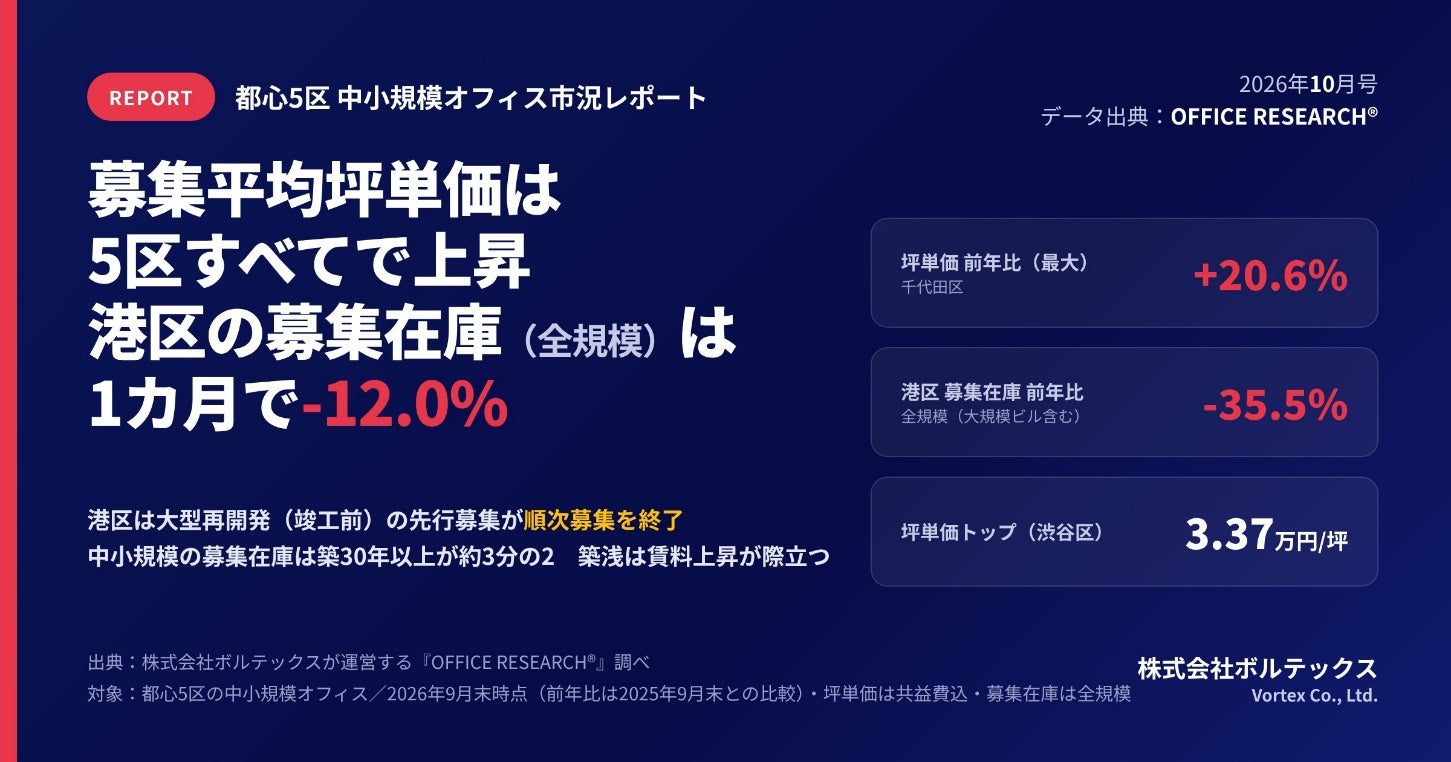
3行サマリー
① 賃料は5区すべてで上昇、前年比は最大+20.6% ― ただし「値上げ」ではない:募集平均坪単価(共益費込)は5区すべてで前月比プラス。渋谷区3.37万円/坪がトップ、前年比の上昇率は千代田区+20.6%が最大。小型オフィスの同一区画で比べると中央値±0.0%(3号連続)。上がっているのは「平均」で、安い区画から決まり高い区画が加わる「入れ替え」が主因。
② 港区の募集在庫が1カ月で-12.0% ― 減らしたのは「竣工前の大規模ビル」:港区の募集在庫は前月比-12.0%・前年比-35.5%で5区最大の減少。主因は2028年竣工予定『(仮称)赤坂二・六丁目地区開発計画 東棟』の先行募集が順次終了したこと(2025年9月末23,693坪→2026年9月末2,451坪)。中小規模の在庫は横ばいで、空室率は前月比で4区低下、新宿区2.15%が最低。
③【今号の深掘り】在庫の3分の2は築30年以上 ― 築浅は「高い」:中小規模の募集在庫は66.5%が築30年以上。築10年未満の募集平均坪単価は4.37万円/坪と築30年以上(約2.35万円/坪)の1.9倍で、前年比の上昇率も築30年未満の各帯が築30年以上を上回る(築10年未満+18.6%・築10〜20年+19.5%に対し、築30〜40年+10.5%・築40年以上+13.4%)。築浅は割高感が強まり、予算重視なら築30年以上が主戦場に。
当社は、運営するオフィスビル情報プラットフォーム『OFFICE RESEARCH®(オフィスリサーチ)』のデータを基に、東京都心5区(新宿区・渋谷区・中央区・千代田区・港区)の中小規模オフィスについて、2026年9月末時点の市況を分析した「都心5区 中小規模オフィス市況レポート 2026年10月号」を公開しました。
その結果、募集中区画の平均坪単価は5区すべてで前月比・前年比ともに上昇し、空室率は前月比で4区低下しました。港区では大型再開発ビルの先行募集区画が順次募集を終了したことで募集在庫が1カ月で-12.0%と大きく減少。また築年帯別にみると、中小規模オフィスの募集在庫は築30年以上に偏っており、築浅の区画は在庫減と賃料上昇が同時に進んでいます。
本レポートの読み方(2つの用語)
●空室率(募集面積 ÷ 貸付総面積):貸付対象の総面積のうち、募集中として掲載されている面積の割合。本レポートの「空室率(全体)」は全規模を含む区全体の値です。
●募集プールの入れ替え:坪単価の安い区画が成約して募集から外れ、相対的に高い区画が残る・加わることで、募集中区画の平均坪単価だけが上がる現象。募集平均の上昇には、この入れ替えの寄与が大きいことを同一区画分析で継続的に確認しています(個々の値上げとは限りません)。
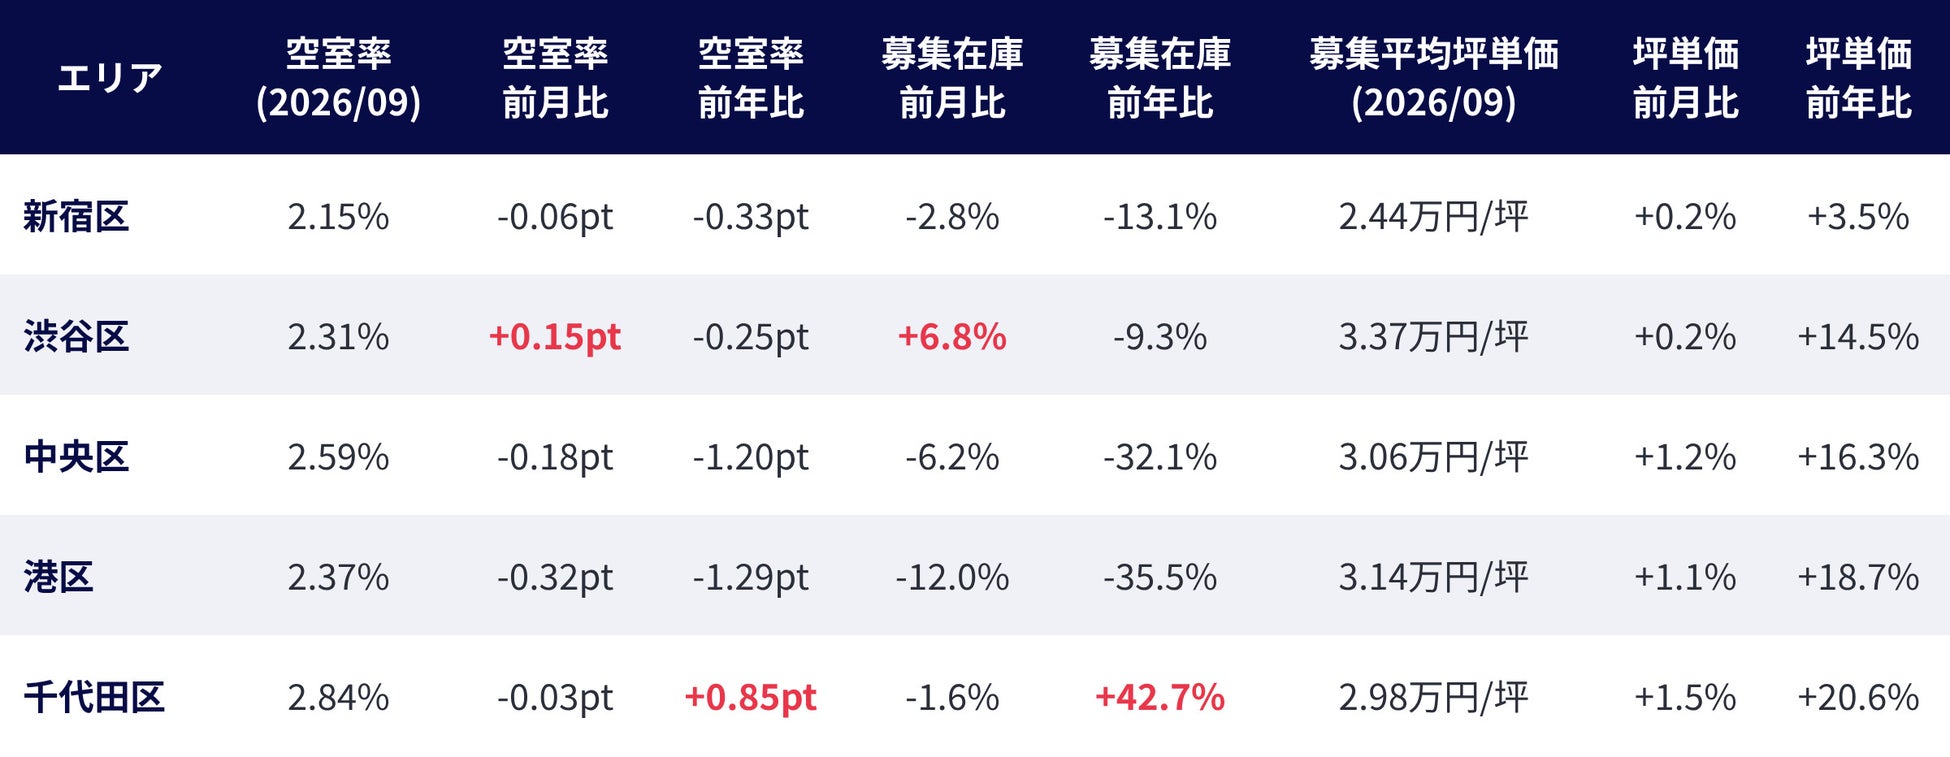
■主要指標一覧(2026年9月時点・前月比・前年比)
■1. 空室率の動向
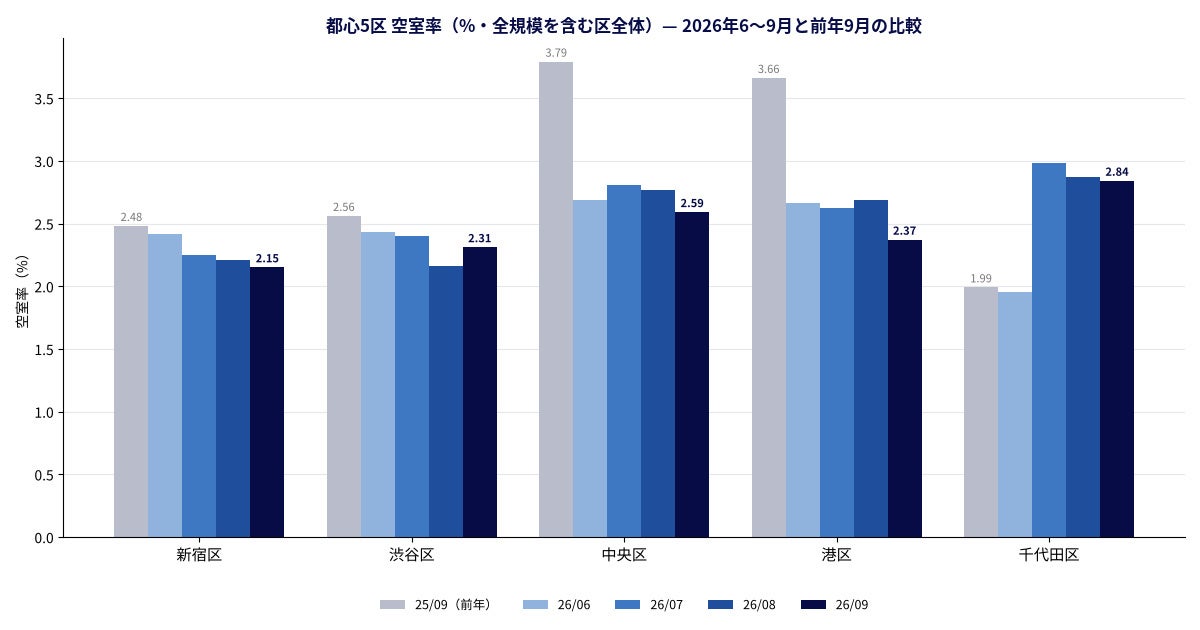
2026年9月時点の空室率は新宿区が2.15%と最も低く、渋谷区2.31%、港区2.37%、中央区2.59%、千代田区2.84%。前月比では港区(-0.32pt)・中央区(-0.18pt)を中心に4区で低下しました。渋谷区のみ+0.15ptと小幅に上昇しましたが、これは大規模ビル(基準階200坪以上)で約3,100坪の新規募集が加わったことによるもので、中小規模の募集在庫は横ばいです。前年比では新宿・渋谷・中央・港の4区で低下し、とくに港区(-1.29pt)・中央区(-1.20pt)の低下が目立ちます。千代田区は前年比+0.85ptと上昇したままですが、前号のとおり主因は大規模ビルで、中小規模(中型・小型)は前年比でいずれも低下しています(第6章参照)。
■2. 募集中区画の平均坪単価の動向
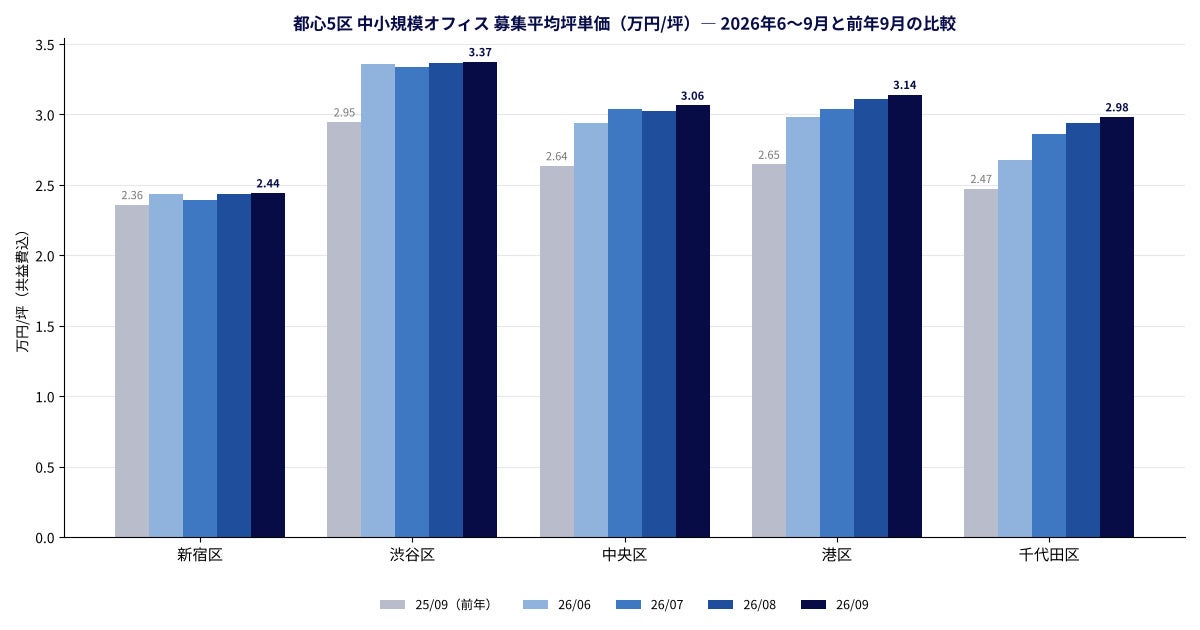
募集中区画の平均坪単価(共益費込)は5区すべてで前月比プラスとなり、2026年9月時点で渋谷区が最も高く3.37万円/坪、以下、港区3.14万円/坪、中央区3.06万円/坪、千代田区2.98万円/坪、新宿区2.44万円/坪。前月比の上昇率は千代田区+1.5%、中央区+1.2%、港区+1.1%が大きく、渋谷区・新宿区は+0.2%と小幅でした。前年比では千代田区+20.6%が最大で、港区+18.7%、中央区+16.3%、渋谷区+14.5%、新宿区+3.5%と続きます。ただしこの上昇は同じ部屋の一律値上げではなく、募集の顔ぶれの入れ替えによる部分が大きい点は第5章のとおりです。
■3.【深掘り1】港区の募集在庫が1カ月で-12.0% ― 大型再開発の先行募集が順次終了
港区の募集在庫(募集面積)は2026年9月に98,194坪と、前月比-12.0%・前年比-35.5%で、減少幅は5区で最大です。規模別にみると、減少のほぼすべてが大規模ビル(基準階200坪以上)で、大規模の募集在庫は58,726坪→46,405坪(前月比-21.0%)。中小規模(中型・小型・小型未満)の合計は37,438坪→37,107坪(-0.9%)とほぼ横ばいでした。
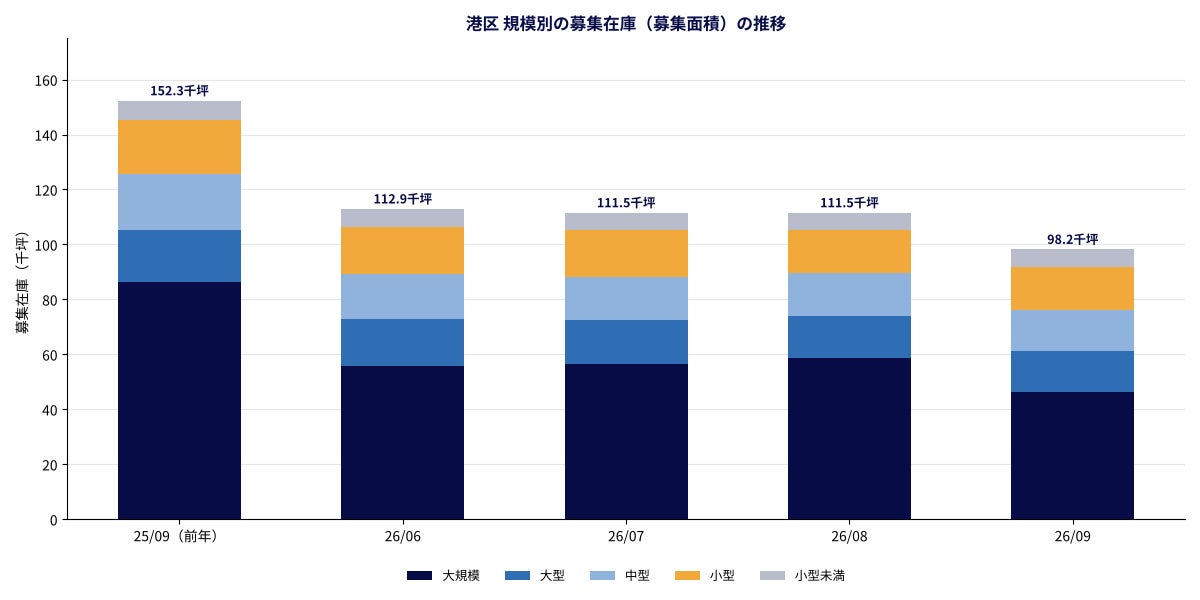
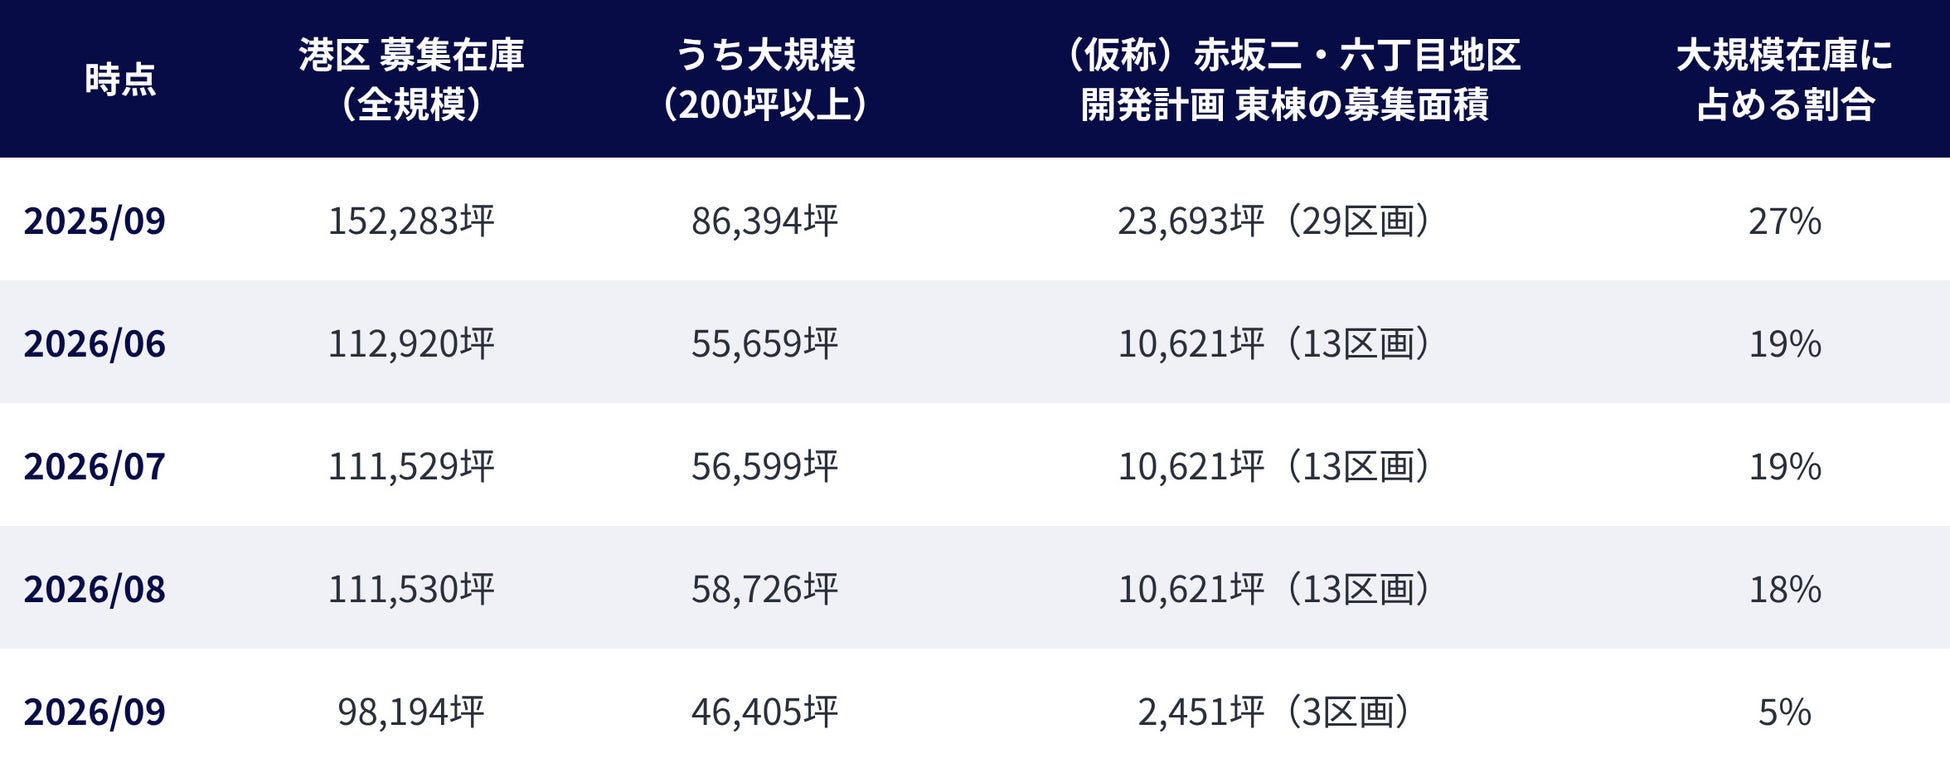
大規模在庫の減少を主導したのは、特定の大型再開発ビル(竣工前)1棟です。港区赤坂で2028年3月末の竣工を予定する『(仮称)赤坂二・六丁目地区開発計画 東棟』(地上40階・地下4階、東京メトロ千代田線『赤坂』駅直結)は、竣工に先立ち複数フロアの先行募集を行っており、2025年9月末時点では29区画・23,693坪が募集に出ていました。その後、募集区画は2026年6月末に13区画・10,621坪、2026年9月末には3区画・2,451坪まで減少。この1棟だけで、港区の大規模在庫の前年比減少分(約40,000坪)の半分強(約21,200坪)を占めます。9月はこれに加えて神谷町エリアの既存大規模ビルでもまとまった区画が募集から外れました。
つまり港区の在庫減は、既存の中小規模オフィスの空きが急に減ったのではなく、「竣工前の大型区画が順次決まった(または募集を終えた)」ことによるものです。中小規模オフィスの需給は前年比では確かに締まっています(中小規模の募集在庫は前年比-21.2%)が、直近1カ月の動きは落ち着いており、大規模の数字だけを見て中小規模の市況を判断しないことが重要です。
■4.【深掘り2】築年で分かれる市場 ― 在庫の3分の2は築30年以上、賃料は築浅が1.9倍
今号では、都心5区の中小規模オフィス(中型・小型・小型未満)の募集区画を築年帯別に分けて分析しました。2026年9月時点の募集在庫(面積)は、築30〜40年が31.4%、築40年以上が35.1%で、合わせて66.5%を築30年以上が占めます。一方、築10年未満は20.2%、築10〜30年は13.3%にとどまります。
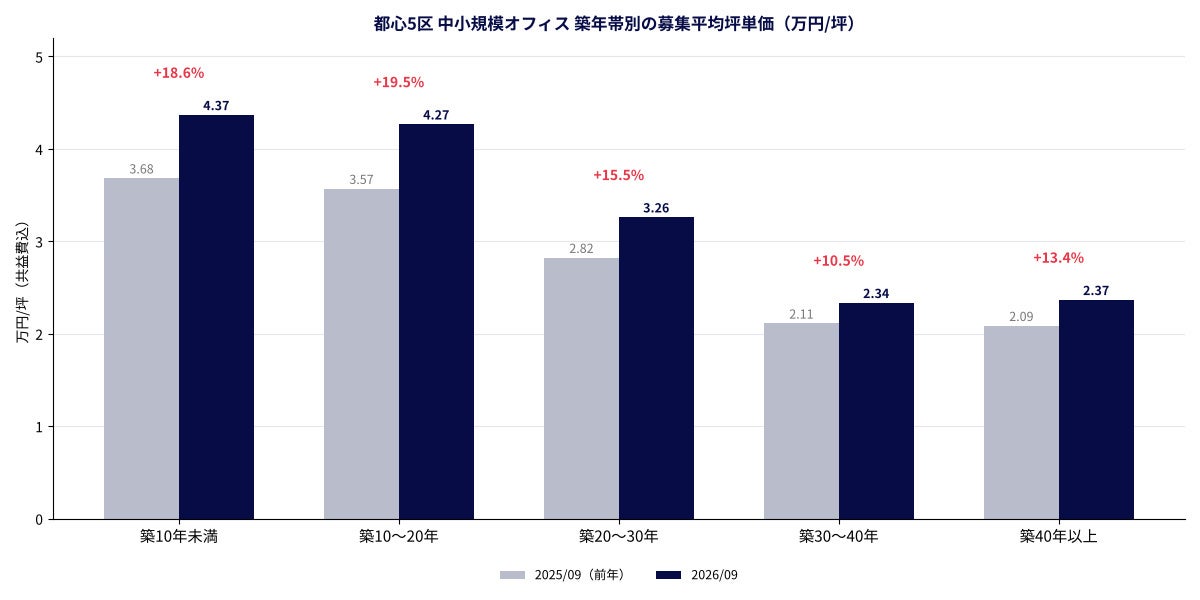
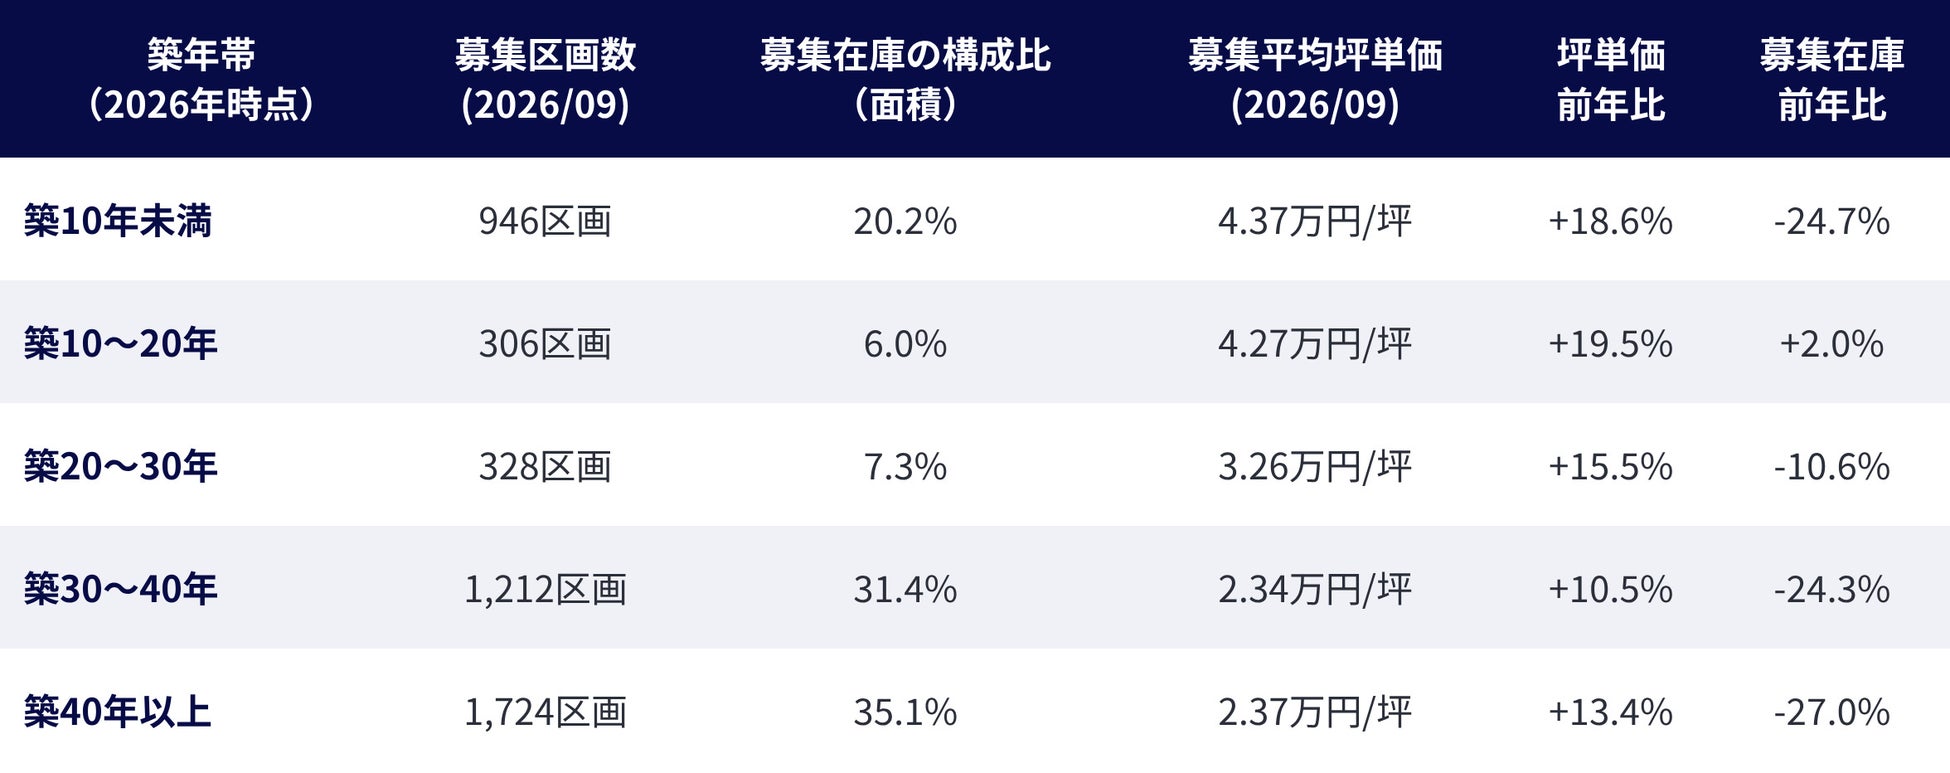
募集平均坪単価は築10年未満が4.37万円/坪、築10〜20年が4.27万円/坪と4万円台である一方、築30〜40年は2.34万円/坪、築40年以上は2.37万円/坪と、築浅と築古で約1.9倍の差があります。区別にみても傾向は同じで、中央区(築10年未満4.96万円/坪 vs 築40年以上2.35万円/坪)、港区(4.57 vs 2.31)、渋谷区(4.48 vs 2.65)、千代田区(3.95 vs 2.23)、新宿区(3.31 vs 2.40)となっています。
前年比の変化をみると、募集在庫は築10〜20年(+2.0%)を除く各帯で減少していますが、坪単価の上昇率は築30年未満の各帯が築30年以上を上回り、築10年未満+18.6%・築10〜20年+19.5%・築20〜30年+15.5%に対し、築30〜40年+10.5%・築40年以上+13.4%でした。築10〜20年を除いて減少するなか、築浅の区画は募集価格の上昇幅が大きく、予算を抑えたいテナントの選択肢は築30年以上の区画に集中しやすい構造といえます。
※築年帯は2026年時点の築年数で区分。築10年未満には竣工前(先行募集)の区画を含みます。
■5.【深掘り3】募集平均の上昇は「値上げ」か ― 同一区画で検証(前年比)
募集平均坪単価の上昇が「同じ部屋の値上げ」なのかを確かめるため、5区の小型オフィス(基準階20坪以上50坪未満)について、2025年9月末と2026年9月末の両方に募集が出ていた同一区画を突合しました。
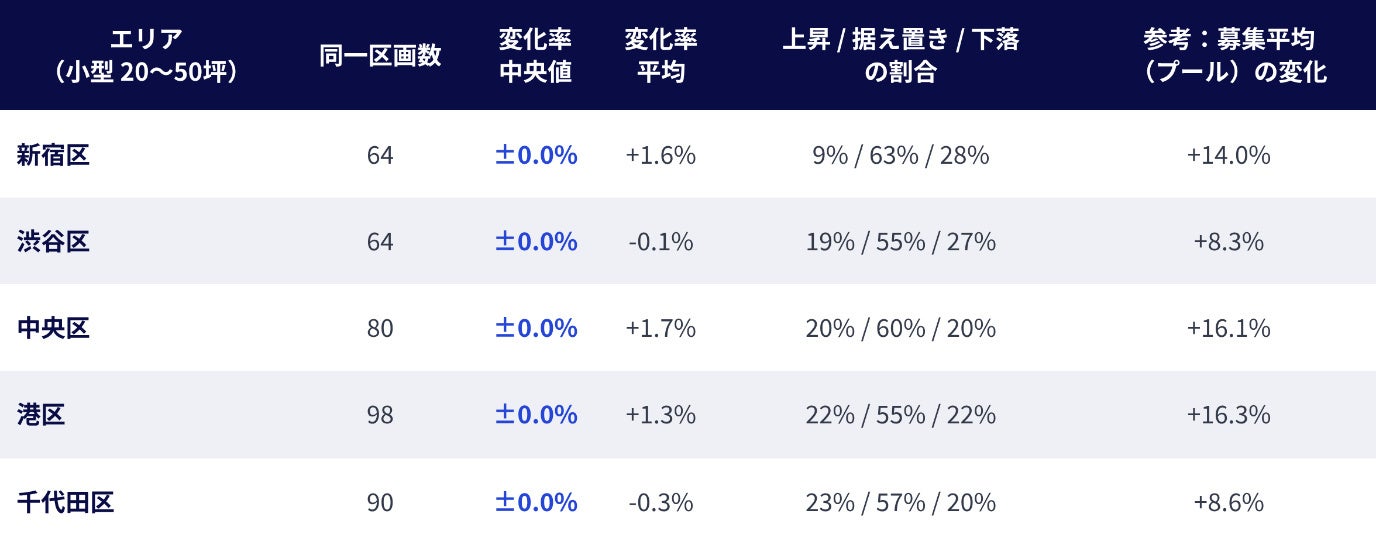
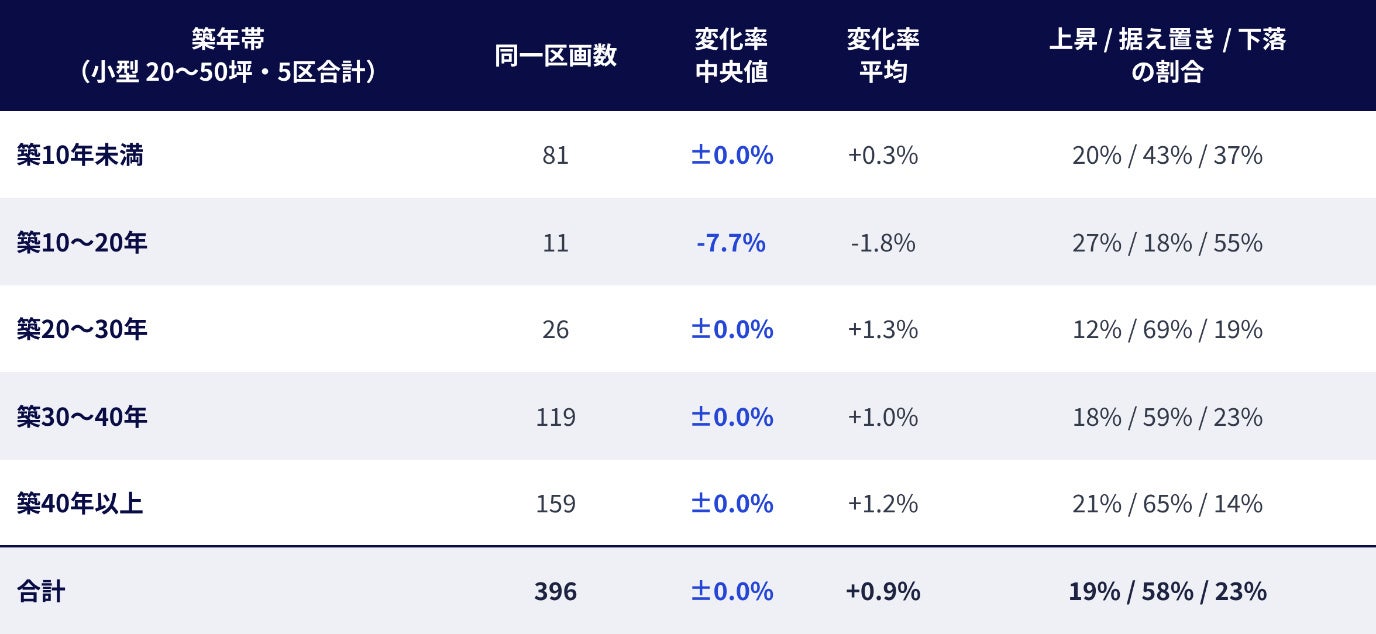
結果は5区すべてで中央値±0.0%。小型オフィスの募集「平均」は+8.3〜+16.3%上昇していますが、同じ区画で比べた募集条件はおおむね横ばいで、据え置きが55〜63%を占め、上昇した区画は各区とも1〜2割前後(新宿区9%〜千代田区23%)にとどまります。築年帯別にみると(下表)、築20〜30年(69%)・築40年以上(65%)は据え置きが多く、築10年未満は据え置き43%・上昇20%・下落37%と条件の見直しが活発でした。平均の上昇は個々の一律値上げではなく、割安な区画から先に決まり、相対的に高い区画が新たに募集に加わる「入れ替え」による部分が大きいことを、今号のデータでも確認できます。
■6.【続報】千代田区の規模別空室率 ― 中小規模は引き続き低下
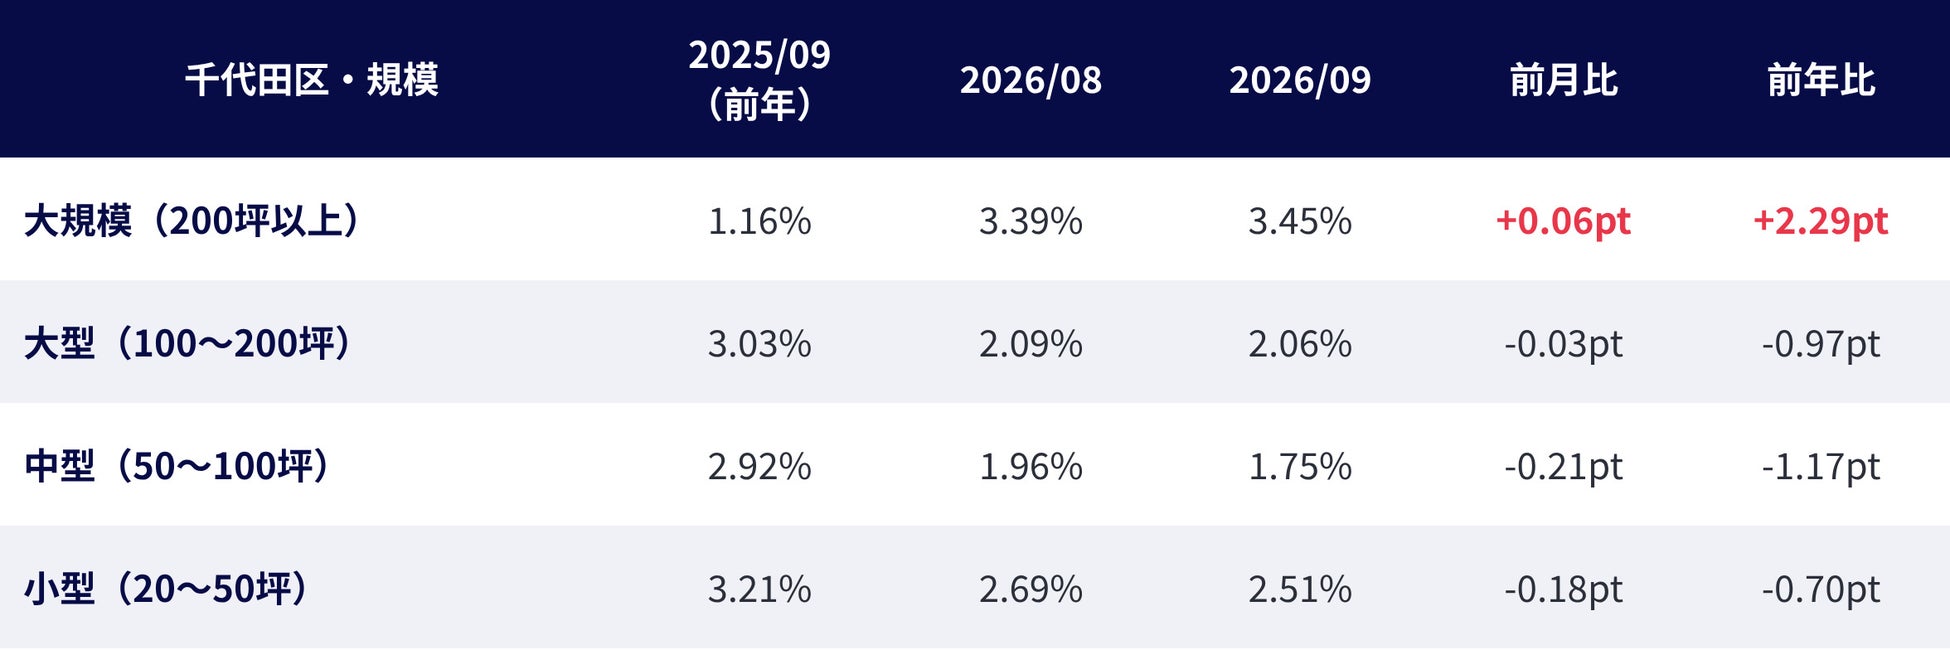
前号で取り上げた千代田区の空室率上昇(主因は大規模ビル『HIBIYA CROSSPARK(仮称)サウスタワー』の先行募集)は、9月も構図が変わっていません。大規模の空室率は3.45%(前月比+0.06pt)と高止まりする一方、中型1.75%(-0.21pt)・小型2.51%(-0.18pt)と中型・小型はさらに低下しました(大型も2.06%、-0.03pt)。前年比では中型-1.17pt・小型-0.70pt(大型-0.97pt)と、千代田区の中小規模オフィスの需給は一段と締まっています。
■数値の読み方(3つの注記)
●募集平均坪単価は、その月に募集中だった区画の坪単価(共益費込)の単純平均(面積の重み付けなし)。募集の顔ぶれや面積構成が変わると平均値も動きます。
●「空室率(全体)」は全規模を含む区全体の値です。港区・千代田区の大規模ビルの動き(先行募集の開始・終了)は区全体の空室率を大きく動かしますが、中小規模の空室率とは異なります(第3章・第6章参照)。
●同一区画の突合は、両時点で募集が出ていた=12カ月の間に決まらなかった区画を対象とするため、成約まで時間を要した区画に偏る可能性があり、市場全体の実勢を完全に代表するものではありません(第5章参照)。
■調査概要
●名称:都心5区 中小規模オフィス市況レポート 2026年10月号
●対象エリア:東京都心5区(新宿区・渋谷区・中央区・千代田区・港区)
●対象:中小規模オフィス(本レポートでは主に中型・小型・小型未満を対象。深掘り分析は港区・規模別、都心5区・築年帯別、千代田区・規模別、都心5区・小型の同一区画比較)
●規模区分(基準階面積):大規模=200坪以上/大型=100坪以上200坪未満/中型=50坪以上100坪未満/小型=20坪以上50坪未満/小型未満=20坪未満
●対象時点:2026年9月末時点。前月比は2026年8月末、前年比は2025年9月末との比較(前年同月比)
●築年帯:2026年時点の築年数で区分(築10年未満/築10〜20年/築20〜30年/築30〜40年/築40年以上)。竣工前の区画は築10年未満に含む
●賃料:募集中区画の坪単価(共益費込)の単純平均(面積による重み付けなし)。賃料相談の区画は集計から除外
●空室率:募集面積 ÷ 貸付総面積(各月末時点)
●募集在庫:各月末時点で募集中として掲載されている面積の合計(募集面積)
●同一区画突合:2025年9月末と2026年9月末の両時点で募集が出ていた各区・小型(基準階20坪以上50坪未満)の区画
●データ出典・分析:株式会社ボルテックスが運営する『OFFICE RESEARCH®(オフィスリサーチ)』
■『OFFICE RESEARCH®』について
『OFFICE RESEARCH®(オフィスリサーチ)』は、株式会社ボルテックスが運営するオフィスビル情報プラットフォームです。東京都内のオフィスビル・フロア情報を継続的に更新し、長期にわたる賃料・空室状況のデータを蓄積しています。本レポートは、このデータベースを基に株式会社ボルテックスが集計・分析したものです。
『OFFICE RESEARCH®(オフィスリサーチ)』へのお問い合わせ:https://www.vortex-net.com/service/officeresearch/
■商標・ご注意
「OFFICE RESEARCH」「オフィスリサーチ」「ジャパンオフィス検索」は株式会社ボルテックスの登録商標です。
本レポートの数値は当社データベースに基づく集計値であり、対象・期間・定義を揃えていない他の調査の数値とは直接比較できません。
本レポートは情報提供を目的としたものであり、個別の物件選定・契約・投資判断について保証するものではありません。
■都心5区でオフィスをお探しの方へ
都心5区(新宿区・渋谷区・中央区・千代田区・港区)をはじめ、中小規模オフィスの移転・拡張を検討中の法人様は、株式会社ボルテックスが運営するオフィス賃貸仲介サイト「ジャパンオフィス検索®」をご利用ください。エリア・広さ・予算・最寄り駅から募集中のオフィスを検索でき、移転計画から内見・契約手続きまでをサポートします。
ジャパンオフィス検索:https://japan-office.jp/
港区の空室一覧:https://japan-office.jp/tokyo/area/c3
宅地建物取引業 国土交通大臣(3)第8509号
<本レポートに関するお問い合わせ先>
株式会社ボルテックス マーケティング部 マーケティングコミュニケーション課
問い合わせフォーム:https://www.vortex-net.com/service/officeresearch/
このプレスリリースには、メディア関係者向けの情報があります
メディアユーザー登録を行うと、企業担当者の連絡先や、イベント・記者会見の情報など様々な特記情報を閲覧できます。※内容はプレスリリースにより異なります。
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- 商業施設・オフィスビル経営・コンサルティング
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
